猜你想问
永达股份研报核心内容是什么?
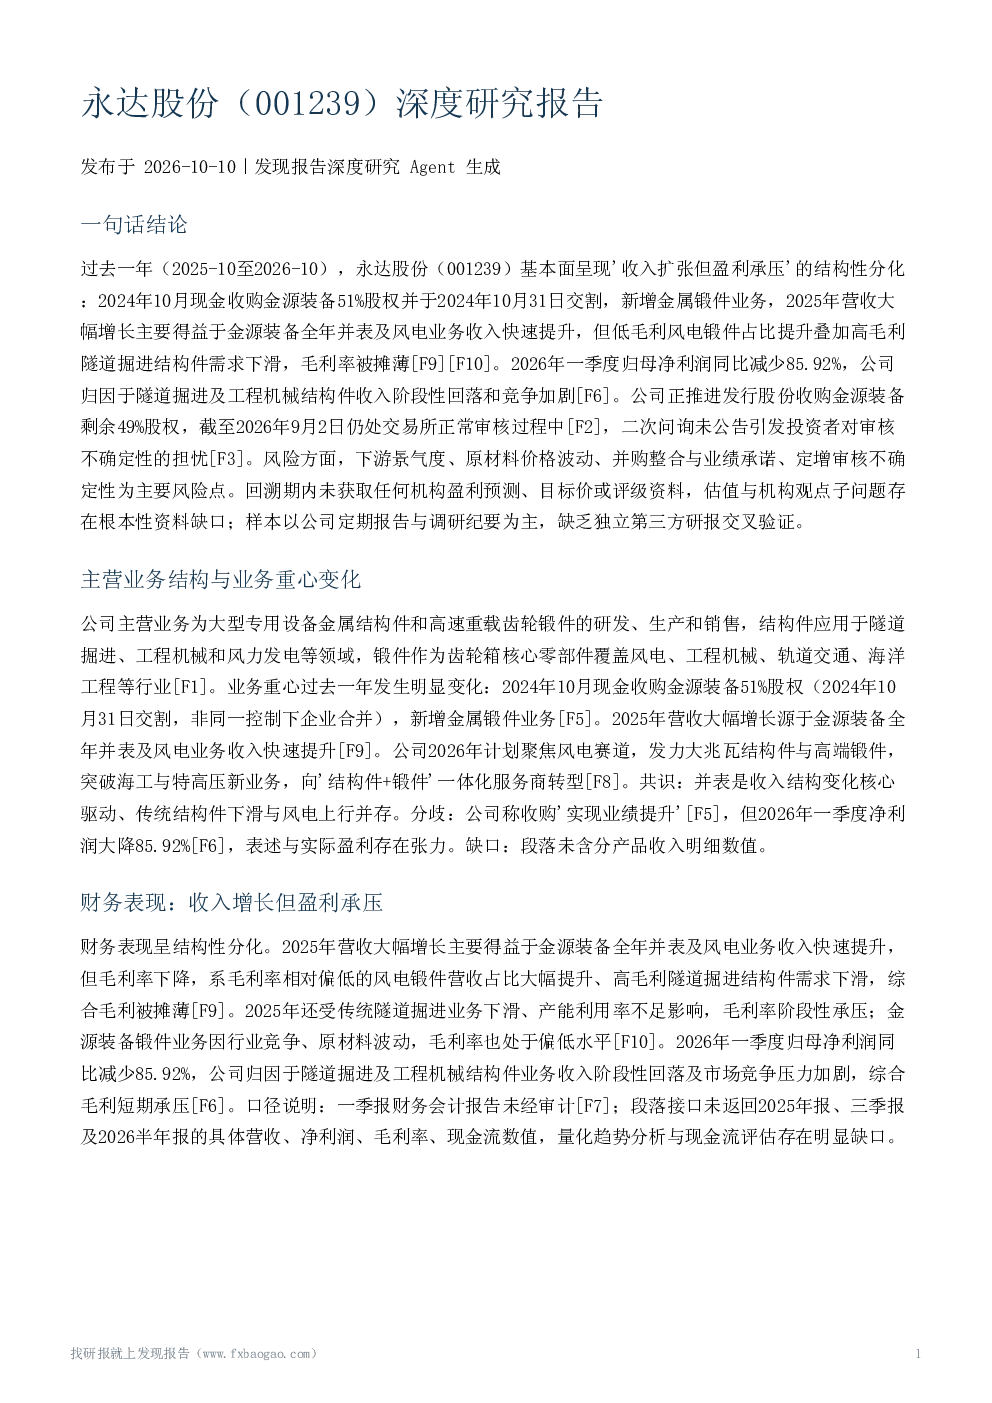
永达股份研报指出,2025-2026年公司基本面呈现收入扩张但盈利承压的结构性分化。2024年收购金源装备新增金属锻件业务推动营收增长,但低毛利风电锻件占比提升和高毛利隧道掘进结构件需求下滑导致毛利率下降,2026年一季度归母净利润同比减少85.92%。报告强调收购实现业绩提升与实际盈利存在张力,财务数据未披露具体数值,量化分析存在缺口。
风电行业发展趋势如何?
风电领域景气度持续上行,但隧道掘进及工程机械结构件收入回落、竞争加剧,金源装备锻件业务毛利率偏低显示行业竞争压力。公司计划发力大兆瓦风电结构件、高端锻件并突破新业务,但缺乏市场份额、行业排名等量化数据,转型规划属预测性表述。下游景气与竞争风险、原材料与产能风险是主要挑战。
报告重点分析了哪些方向?
报告重点分析了永达股份主营业务结构与业务重心变化,收购金源装备后新增金属锻件业务推动营收增长,但传统结构件下滑与风电上行并存。财务表现方面,2025年营收大幅增长主要得益于金源装备并表及风电业务提升,但毛利率下降;2026年一季度归母净利润同比减少85.92%,归因于隧道掘进及工程机械结构件收入回落和竞争加剧。机构与投资者观点随时间演变,从并购利好到关注毛利率摊薄、分红质疑,再到业绩下滑显性化和定增审核不确定性。
市场对永达股份现状有何判断?
市场对永达股份的判断存在分歧。一方面,共识认为金源装备并表是收入驱动,传统业务下滑和风电景气上行为公司表述;另一方面,分歧在于收购与盈利的张力、风电景气与毛利率偏低并存,以及定增审核通过概率的不确定性。报告指出,核心变化是收入扩张与业务结构转型,但盈利承压,改善路径和定增收购存在不确定性。
研报提示哪些风险?
研报提示的主要风险包括下游景气与竞争风险、原材料与产能风险、并购整合与业绩承诺风险、定增审核不确定性,以及客户集中度风险未提及。关键风险与不确定性还包括下游景气度下降、原材料价格波动、传统业务承压、金源装备业绩承诺完成进度、定增审核结果、未分红引发的治理关注,以及资料缺口和财务数据未经审计等问题。