核心观点与关键数据
铜加工主业:
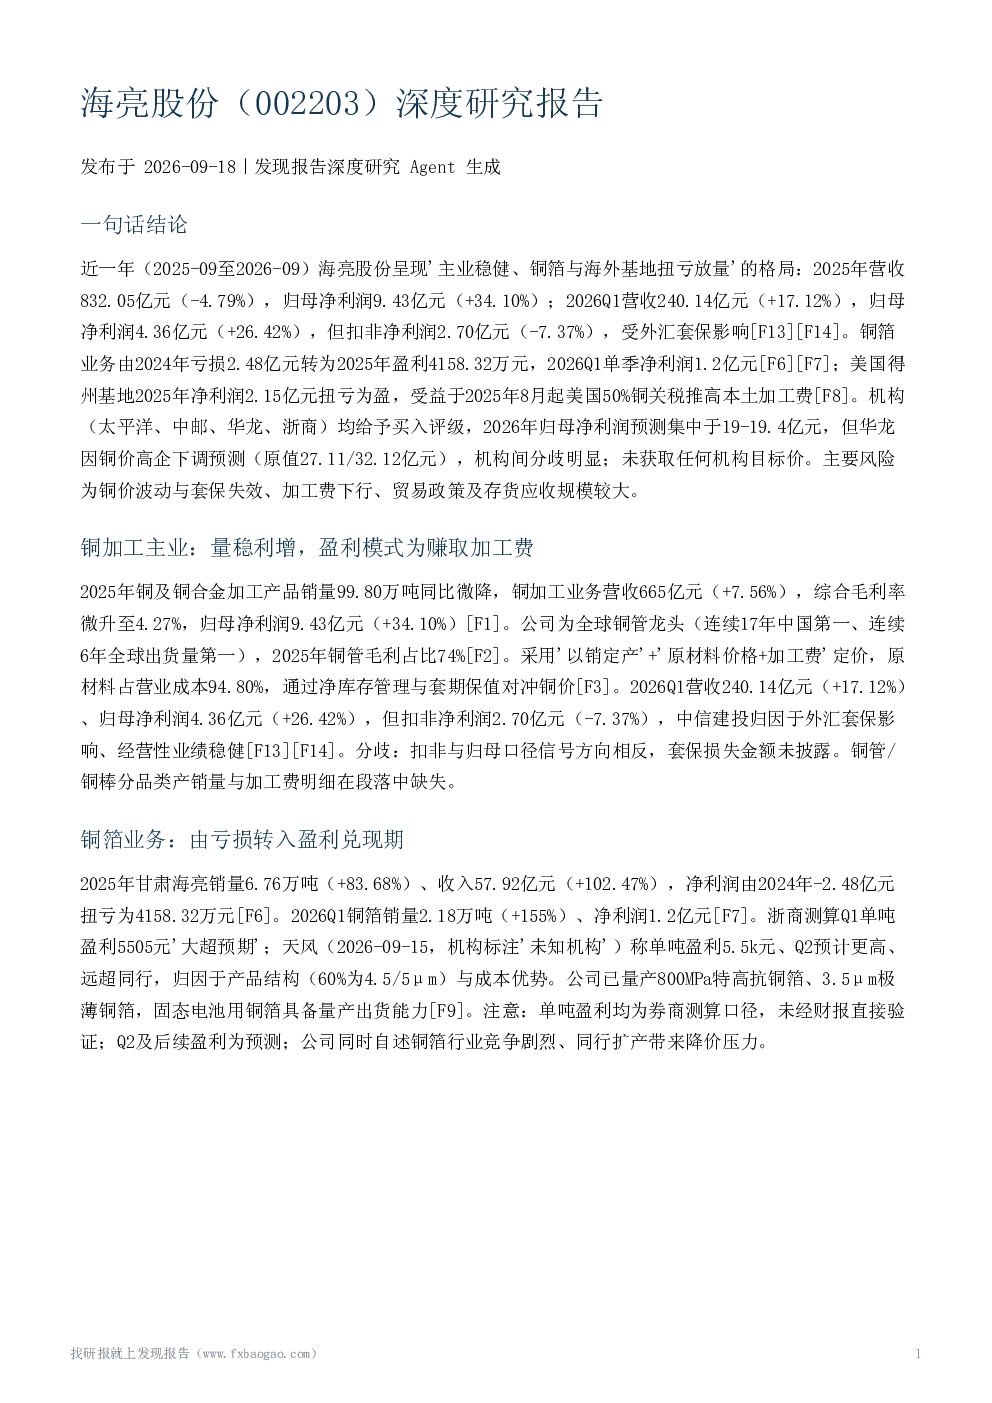
- 2025年铜及铜合金加工产品销量微降至99.80万吨,营收665亿元(+7.56%),综合毛利率微升至4.27%,归母净利润9.43亿元(+34.10%)。
- 公司为全球铜管龙头,2025年铜管毛利占比74%,采用"以销定产"+"原材料价格+加工费"定价模式,原材料成本占营业成本94.80%。
- 2026Q1营收240.14亿元(+17.12%),归母净利润4.36亿元(+26.42%),但扣非净利润2.70亿元(-7.37%),受外汇套保影响。
铜箔业务:
- 2025年甘肃海亮销量6.76万吨(+83.68%),收入57.92亿元(+102.47%),净利润扭亏为盈4158.32万元。
- 2026Q1铜箔销量2.18万吨(+155%),净利润1.2亿元,浙商测算单吨盈利5505元,天风预计Q2更高且远超同行。
- 已量产800MPa特高抗铜箔、3.5μm极薄铜箔,固态电池用铜箔具备量产出货能力。
海外布局:
- 美国得州基地2025年净利润2.15亿元扭亏为盈,受益于50%铜关税推高本土加工费。
- 印尼基地为国内首家海外铜箔产能,已与全球Top10动力电池客户中5家签订定点供货协议。
- 印尼加工费较国内高约1万元/吨,美国基地远期单吨盈利5万+(基于强假设)。
整体财务:
- 2025年营收832.05亿元(-4.79%),归母净利润9.43亿元(+34.10%),扣非净利润8.71亿元(+39.05%)。
- 2026Q1营收240.14亿元(+17.12%),归母净利润4.36亿元(+26.42%)。
- 经营活动现金流仍为净流出,但较2024年流出减少6.21亿元,边际改善。
机构预测与评级:
- 四家机构(太平洋、中邮、华龙、浙商)均给予买入评级,2026年归母净利润预测集中于19-19.4亿元。
- 天风(未知机构)预计明年利润40亿元,显著高于其他机构。
- 所有机构均未披露目标价,华龙因铜价高企下调2026-2027年盈利预测。
风险因素:
- 铜价波动风险:套保工具可能失效产生对冲损失。
- 加工费与盈利模式风险:加工费下跌、产能爬坡不及预期。
- 贸易政策风险:美国50%关税影响境外贸易收入。
- 行业竞争与需求风险:铜箔行业竞争剧烈、同行扩产带来降价压力。
研究结论
海亮股份2025-2026年呈现"主业稳健、铜箔与海外基地扭亏放量"的格局。铜加工业务量稳利增,但扣非净利润受套保影响下滑;铜箔业务由亏损转为盈利,单季净利润超预期;美国得州基地受益于关税政策扭亏为盈。机构一致给予买入评级,但对盈利预测存在分歧,天风预测显著高于其他机构。主要风险包括铜价波动、加工费下行、贸易政策及存货应收规模较大。行业层面,锂电铜箔供需偏紧,但高铜价压制终端采购。