猜你想问
立中集团近一年主业增长和盈利改善的主要驱动因素是什么?
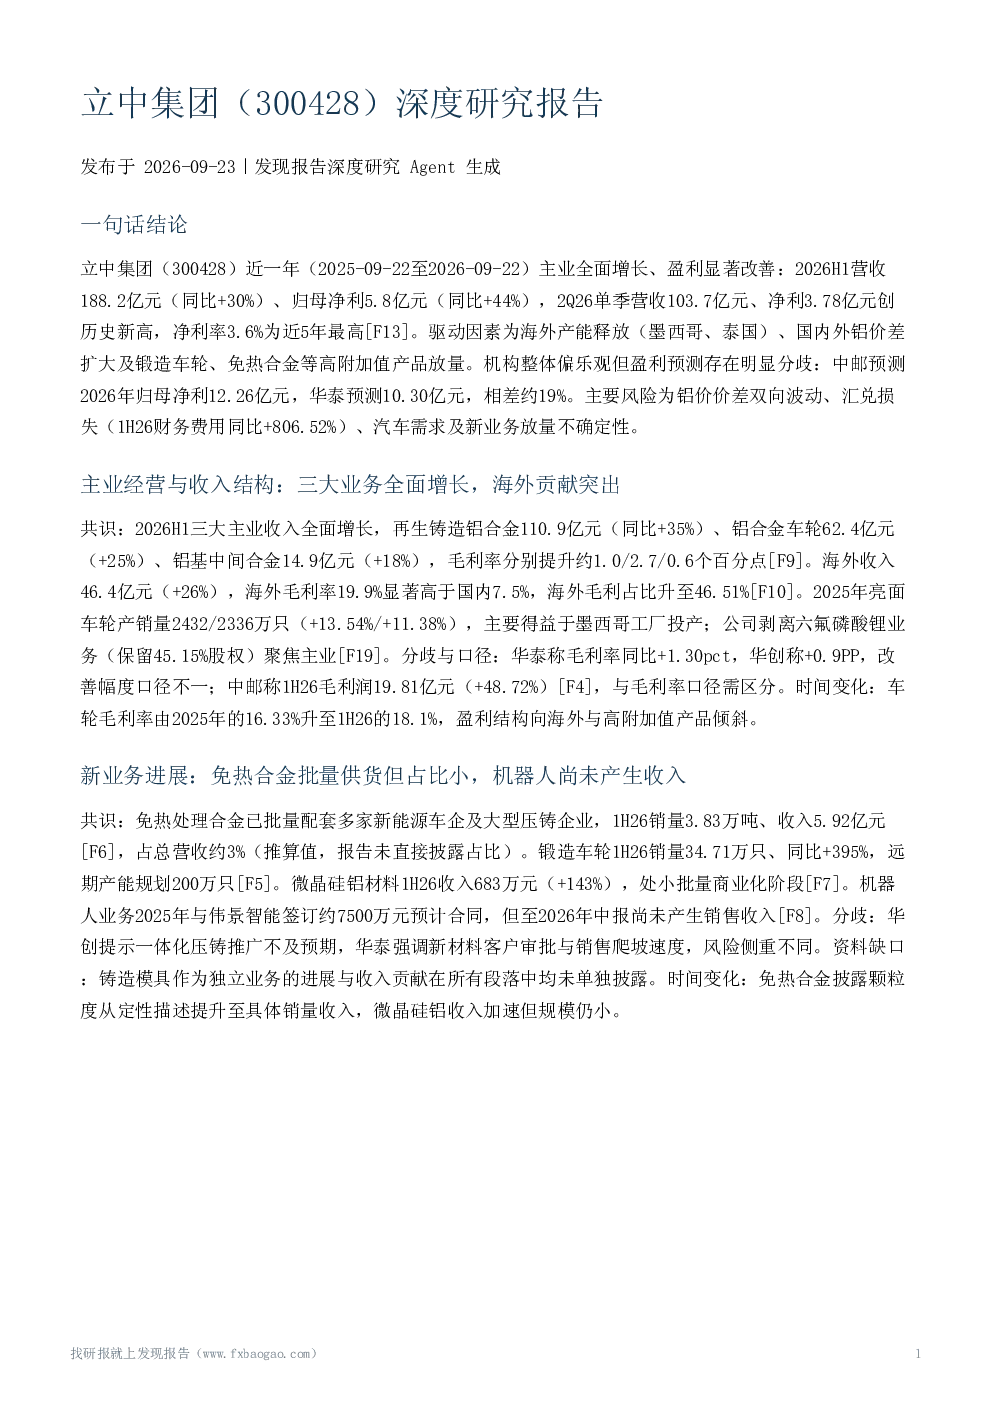
立中集团近一年主业增长和盈利改善的主要驱动因素包括海外产能释放(墨西哥、泰国)、国内外铝价差扩大以及锻造车轮、免热合金等高附加值产品的放量。海外产能的释放显著提升了公司的收入和毛利率,其中海外收入占比升至46.51%,海外毛利率高达19.9%,远高于国内的7.5%。同时,铝价差扩大也直接促进了公司盈利能力的提升。此外,公司聚焦主业,剥离了六氟磷酸锂业务,专注于再生铸造铝合金、铝合金车轮和铝基中间合金等核心业务,这些高附加值产品的放量也为公司带来了显著的业绩增长。
报告对铝行业发展趋势有何分析?
报告对铝行业发展趋势的分析主要集中在国内外铝价差和海外产能扩张方面。报告指出,当前国内外铝价差扩大是公司盈利的重要驱动因素,但这一红利可能存在反转风险,例如LME与国内铝价倒挂将可能对公司业绩产生不利影响。同时,公司在海外市场的积极扩张,特别是在墨西哥和泰国的产能布局,使其能够更贴近北美主流车企,降低输美关税成本,这被视为公司未来发展的一个重要趋势。然而,海外产能的利用率和有效性仍需进一步观察,目前主要依赖公司自述,缺乏第三方佐证。
报告重点分析了立中集团的哪些业务方向?
报告重点分析了立中集团的三大核心业务方向:再生铸造铝合金、铝合金车轮和铝基中间合金。报告显示,2026H1,再生铸造铝合金收入同比增长35%,铝合金车轮收入同比增长25%,铝基中间合金收入同比增长18%,毛利率分别提升了约1.0、2.7和0.6个百分点。其中,铝合金车轮业务表现尤为突出,2Q26单季销量同比增长395%,远期产能规划达到200万只。此外,报告还关注了免热合金和微晶硅铝材料等高附加值产品的发展,尽管这些产品目前占比尚小,但已实现批量供货或商业化,显示出公司向高附加值产品转型的努力。
报告对当前市场现状有何判断?
报告对当前市场现状的判断主要集中在公司业绩的显著改善和海外市场的重要性上。报告指出,立中集团在2026H1实现了营收和净利润的双增长,其中归母净利同比增长44%,净利率达到近5年最高水平,2Q26单季净利更是创下历史新高。这一业绩改善主要得益于海外产能的释放、铝价差扩大以及高附加值产品的放量。同时,报告强调海外市场对公司业绩的贡献日益显著,海外收入占比已升至46.51%,且海外毛利率远高于国内,显示出公司在全球市场的竞争优势。然而,报告也指出,当前的市场表现仍存在一定的不确定性,例如铝价和国内外价差的波动风险、汇兑损失的压力等。
报告提示了哪些主要风险?
报告提示了多个主要风险,包括铝价及国内外价差波动风险、汇率风险、汽车需求及行业景气度不及预期风险、海外产能爬坡不及预期风险、贸易政策变化风险以及新业务不确定性风险。具体而言,铝价和国内外价差的波动具有双向性,当前铝价差的红利可能反转,LME与国内铝价倒挂将对公司业绩产生不利影响。汇率风险已实际兑现,1H26汇兑净损失导致财务费用大幅增加。此外,汽车需求和行业景气度的波动、海外产能爬坡的不确定性、贸易政策的变化以及新业务(如一体化压铸、免热合金、新材料和机器人业务)的客户验证和放量进度都可能对公司业绩产生潜在影响。