润农节水研报总结
一、主营业务与业务定位
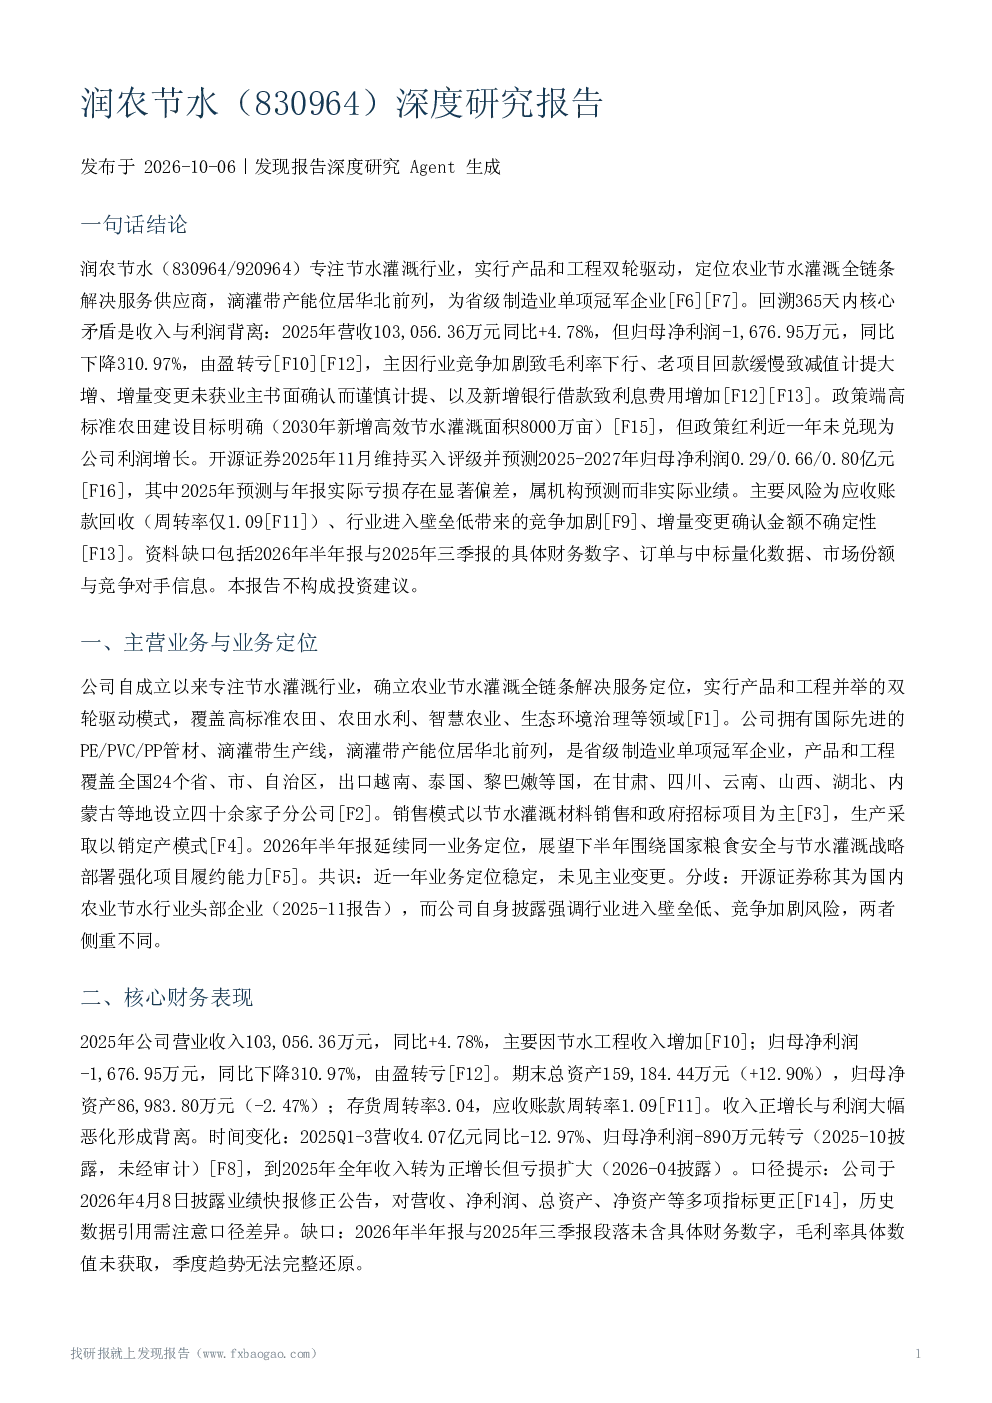
公司专注节水灌溉行业,实行产品和工程双轮驱动模式,定位农业节水灌溉全链条解决服务供应商。滴灌带产能位居华北前列,覆盖全国24省及部分海外市场。销售模式以节水灌溉材料销售和政府招标项目为主,生产采取以销定产模式。2026年半年报延续同一业务定位,强调围绕国家粮食安全与节水灌溉战略强化项目履约能力。共识:近一年业务定位稳定。分歧:开源证券称其为国内农业节水行业头部企业,而公司自身披露强调行业进入壁垒低、竞争加剧风险。
二、核心财务表现
2025年公司营业收入103,056.36万元,同比+4.78%,主要因节水工程收入增加;归母净利润-1,676.95万元,同比下降310.97%,由盈转亏。期末总资产159,184.44万元(+12.90%),归母净资产86,983.80万元(-2.47%);存货周转率3.04,应收账款周转率1.09。收入正增长与利润大幅恶化形成背离。2025Q1-3营收同比-12.97%、归母净利润-890万元转亏,到2025年全年收入转为正增长但亏损扩大。口径提示:公司于2026年4月8日披露业绩快报修正公告,对多项指标更正。缺口:2026年半年报与2025年三季报未含具体财务数字,毛利率数值未获取,季度趋势无法完整还原。
三、订单、政策驱动与成长性
政策层面,2030年新增高效节水灌溉面积8000万亩目标明确,构成行业需求驱动;智慧节水招投标活跃。但公司层面政策红利未兑现为利润:2025Q1-3营收同比-12.97%且转亏,开源证券下调2025年盈利预测至0.29亿元。共识:政策是行业核心驱动,公司以政府招标项目为重要订单来源。分歧:行业空间广阔与公司业绩承压并存。缺口:未获取具体中标金额、在手合同规模及回款周期量化数据,订单增长假设无法验证;2026年9月投资者关系活动记录表仅含程序性信息。
四、竞争格局与行业地位
开源证券认为公司为国内农业节水行业头部企业,拥有130项专利技术,拓展多市场业务。公司自身披露则强调行业进入壁垒低、竞争加剧风险,且竞争加剧已导致行业整体毛利率下行。共识:技术储备与全链条服务构成一定竞争壁垒;竞争加剧是行业与公司共同面临的压力。分歧:机构'头部企业'定性未附市场份额或排名依据,属机构观点;'竞争分散、区域性参与者'的假设与'头部企业'表述存在张力。缺口:市场份额、竞争对手名单、行业集中度变化均无量化数据。
五、估值与机构预测
仅开源证券提供机构预测:预计2025-2027年归母净利润0.29/0.66/0.80亿元,EPS 0.11/0.25/0.31元,维持买入评级。关键偏差:开源证券预测2025年归母净利润0.29亿元,而公司实际亏损1,676.95万元,机构预测与实际业绩显著偏差。2026年后未获取新的机构盈利预测或目标价段落,最新估值水平存在资料缺口。基于2025年亏损,此前PE估值参照系已失效,当前估值判断不确定性高。
六、主要风险
风险画像可部分验证:客户与政策依赖(政府招标项目为主,回款慢致减值计提增加)、行业竞争加剧(进入壁垒低,毛利率下行)、会计不确定性(增量变更确认金额不确定性)、财务费用上升(新增银行借款较多)、披露口径风险(业绩快报曾修正)。管理层在2026年半年报中展望积极,与2025年亏损业绩之间存在张力。缺口:应收账款账龄、客户集中度、经营性现金流明细、补贴依赖程度均未获取,风险严重程度无法完整定量评估。
七、治理与股权及资料限制
子问题七(治理、股权结构、增发分红、股东增减持)在回溯期内未获取任何有效段落证据,属明确资料缺口。2026年9月17日披露的投资者关系活动记录表仅含程序性信息,核心问答内容缺失。本报告基于有限资料,不构成投资建议。
观点分歧与对比
共识:公司业务定位稳定,政策是行业核心驱动,竞争加剧与回款压力是公司与机构共同确认的风险。分歧:机构预测与实际业绩显著偏差;机构'头部企业'定性与公司自身表述侧重不同;2025Q1-3与全年营收节奏差异,且前期口径与年报口径不一致。时间变化:利润由2025年前三季度转亏到全年亏损扩大;2026年半年报基调转向积极但无量化佐证。
关键风险与不确定性
- 应收账款回收风险:周转率仅1.09,老项目回款缓慢已致减值计提大幅增加
- 行业竞争加剧风险:进入壁垒低,行业整体毛利率下行
- 会计不确定性:工程项目增量变更未获业主书面确认,最终确认金额存在不确定性
- 财务费用上升:新增银行借款较多致利息费用增加
- 披露口径风险:业绩快报曾修正,历史数据引用需注意口径差异
- 客户与政策依赖:以政府招标项目为主,政策变动或财政节奏影响订单与回款
缺口总结
- 2026年半年报与2025年三季报未含具体财务数字,季度趋势无法完整还原
- 未获取中标金额、在手合同规模、回款周期等订单量化数据,成长性验证受限
- 未获取市场份额、竞争对手名单、行业集中度数据,竞争格局仅为机构定性判断
- 未获取应收账款账龄、客户集中度、经营性现金流明细、补贴依赖程度,风险无法完整定量
- 子问题七(治理、股权、增发分红、股东增减持)无有效段落证据,未覆盖2025年三季报未经审计;业绩快报曾修正;段落截取可能不完整
- 2026年后无新的机构盈利预测段落,最新估值水平存在缺口