猜你想问
富信科技深度研究报告主要分析了哪些内容?
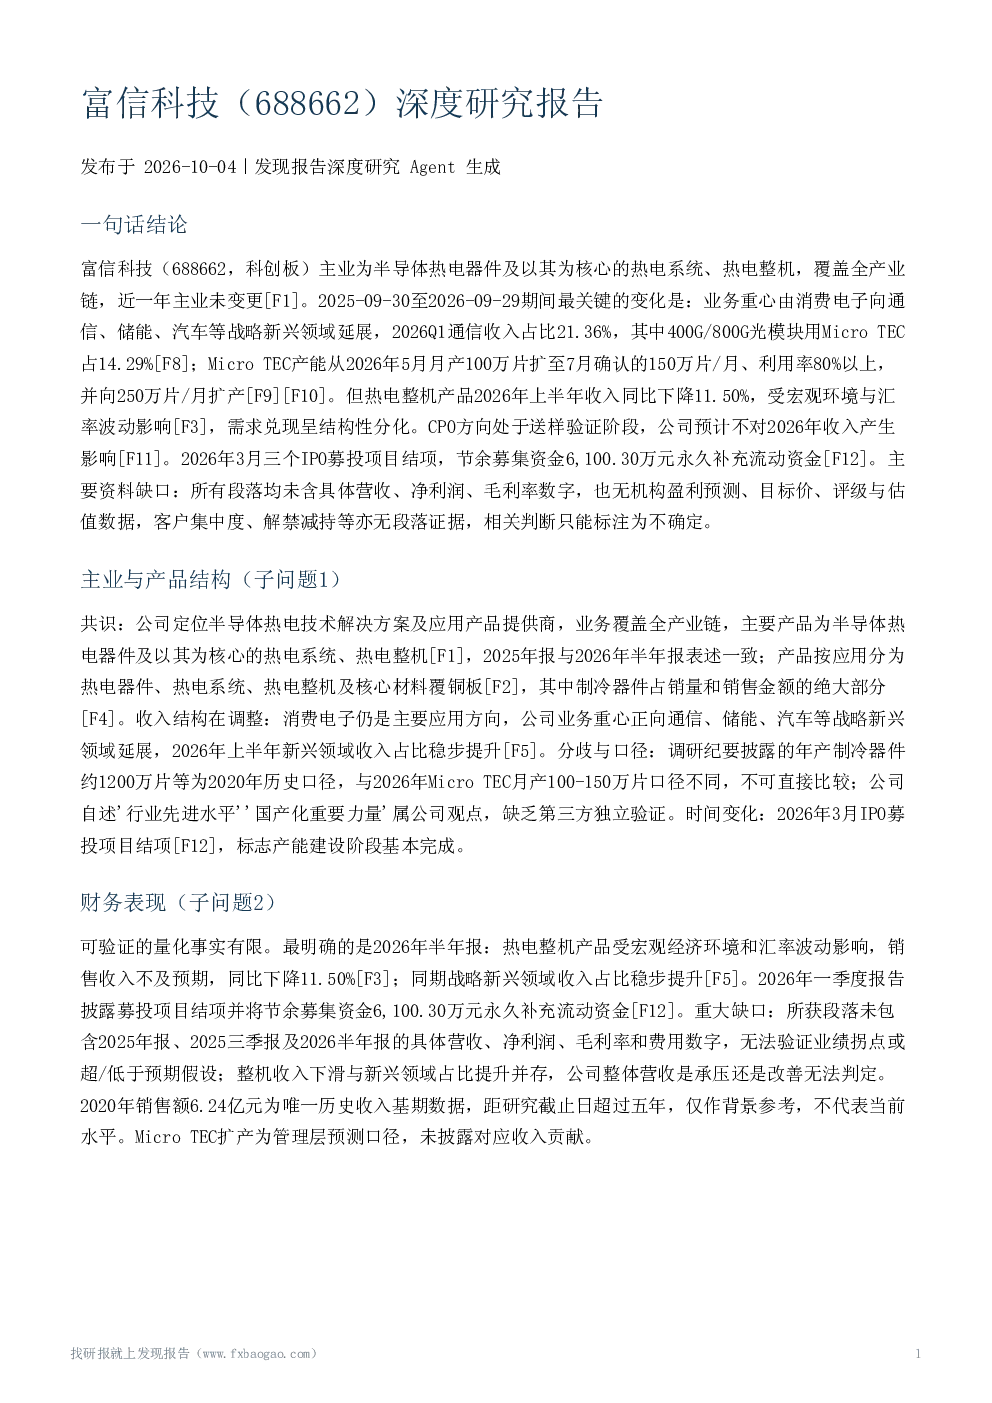
富信科技深度研究报告主要分析了公司业务重心由消费电子向通信、储能、汽车等战略新兴领域延展的情况,包括2026Q1通信收入占比21.36%、Micro TEC产能扩张至150万片/月及利用率80%以上,同时揭示了热电整机产品2026年上半年收入同比下降11.50%的结构性分化。报告还探讨了公司定位、产品结构、财务表现、下游需求兑现、竞争格局、机构预测、风险变化等关键维度,但存在财务量化数据、机构预测、客户信息等方面的资料缺口。
报告关注的赛道/行业发展趋势是什么?
报告重点关注半导体热电技术解决方案及应用产品领域,特别是Micro TEC微型热电制冷技术的国产替代趋势。公司业务重心正从消费电子向通信、储能、汽车等战略新兴领域转移,其中通信领域收入占比21.36%,Micro TEC产能持续扩张且利用率较高。报告指出高端Micro TEC产业化存在技术壁垒,但未提供具体市场份额数据,且行业国产替代趋势与公司业绩兑现程度存在不确定性。
报告重点分析了富信科技的哪些方面?
报告重点分析了富信科技的业务结构调整、Micro TEC产能扩张与订单兑现情况,以及热电整机产品收入下滑与新兴领域占比提升并存的矛盾。公司定位为半导体热电器件及热电系统、热电整机提供商,覆盖全产业链,但制冷器件仍是主要应用方向。报告还探讨了募投项目结项、产能建设完成等关键节点,但缺乏具体营收、利润、毛利率等财务数据支撑,整体业绩方向不确定。
报告对富信科技的市场现状有何判断?
报告显示富信科技在光通信领域取得进展,Micro TEC产能已扩张至150万片/月且利用率超80%,并在通信、储能、汽车领域批量供货。但市场现状存在结构性分化:热电整机收入同比下降11.50%,新兴领域收入占比虽提升但缺乏具体数据支撑,CPO方向商业化进度不确定。报告指出公司业务重心向战略新兴领域转移,但整体景气方向存在张力,且客户集中度、解禁、减持等风险因素缺乏段落证据。
报告提示了富信科技哪些风险?
报告提示的主要风险包括宏观经济环境与汇率波动对热电整机产品销售收入的实际影响,以及消费电子下游需求波动风险。新兴领域拓展进度存在不确定性,CPO方向处于送样验证阶段,商业化进度待定。Micro TEC扩产计划存在实际落地与订单支撑的不确定性,公司竞争优势、成本优势等表述未经第三方独立验证。此外,报告存在财务量化数据、机构预测、客户信息等方面的重大缺口,存在未知风险敞口。