通达创智(001368)深度研究报告总结
一、一句话结论
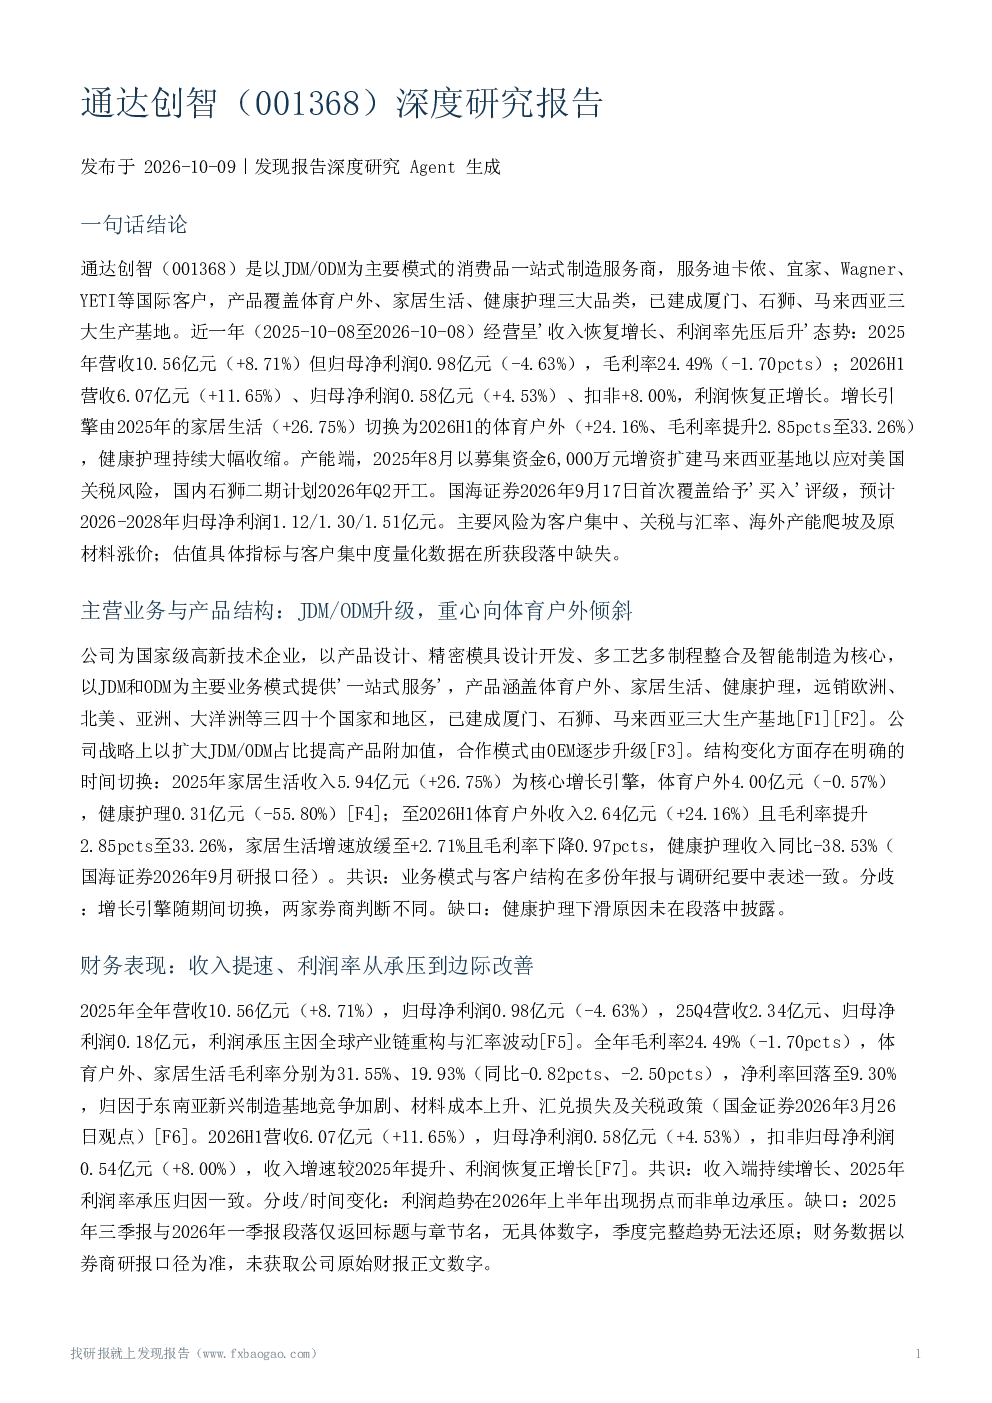
通达创智(001368)是以JDM/ODM为主要模式的消费品一站式制造服务商,服务迪卡侬、宜家等国际客户,产品覆盖体育户外、家居生活、健康护理三大品类。近一年(2025-10-08至2026-10-08)经营呈'收入恢复增长、利润率先压后升'态势:2025年营收10.56亿元(+8.71%),归母净利润0.98亿元(-4.63%),毛利率24.49%(-1.70pcts);2026H1营收6.07亿元(+11.65%),归母净利润0.58亿元(+4.53%),扣非+8.00%,利润恢复正增长。增长引擎由2025年的家居生活(+26.75%)切换为2026H1的体育户外(+24.16%,毛利率提升2.85pcts至33.26%),健康护理持续大幅收缩。产能端,2025年8月以募集资金6,000万元增资扩建马来西亚基地以应对美国关税风险,国内石狮二期计划2026年Q2开工。国海证券2026年9月17日首次覆盖给予'买入'评级,预计2026-2028年归母净利润1.12/1.30/1.51亿元。
二、主营业务与产品结构
公司为国家级高新技术企业,以产品设计、精密模具设计开发、多工艺多制程整合及智能制造为核心,以JDM和ODM为主要业务模式提供'一站式服务',产品涵盖体育户外、家居生活、健康护理,远销欧洲、北美、亚洲、大洋洲等三四十个国家和地区,已建成厦门、石狮、马来西亚三大生产基地。公司战略上以扩大JDM/ODM占比提高产品附加值,合作模式由OEM逐步升级。结构变化方面存在明确的时间切换:2025年家居生活收入5.94亿元(+26.75%)为核心增长引擎,体育户外4.00亿元(-0.57%),健康护理0.31亿元(-55.80%);至2026H1体育户外收入2.64亿元(+24.16%),毛利率提升2.85pcts至33.26%,家居生活增速放缓至+2.71%,毛利率下降0.97pcts,健康护理收入同比-38.53%。
三、财务表现
2025年全年营收10.56亿元(+8.71%),归母净利润0.98亿元(-4.63%),25Q4营收2.34亿元、归母净利润0.18亿元,利润承压主因全球产业链重构与汇率波动。全年毛利率24.49%(-1.70pcts),体育户外、家居生活毛利率分别为31.55%、19.93%(同比-0.82pcts、-2.50pcts),净利率回落至9.30%,归因于东南亚新兴制造基地竞争加剧、材料成本上升、汇兑损失及关税政策。2026H1营收6.07亿元(+11.65%),归母净利润0.58亿元(+4.53%),扣非归母净利润0.54亿元(+8.00%),收入增速较2025年提升、利润恢复正增长。
四、客户结构与订单
公司与迪卡侬、宜家、Wagner、YETI等全球领先跨国企业建立长期稳定战略合作,系迪卡侬、YETI的重点供应商、Wagner优先级合作伙伴、宜家优先级供应商。公司称通过与主要客户共同规划战略方向,订单可预测性较强,合作关系形成后业务风险较低。但年报明确提示:向迪卡侬、宜家、Wagner、YETI的合计销售额占当期营业收入比重较高,若客户经营出现较大变化可能影响生产销售。海外需求方面,2026H1境外收入4.97亿元(+13.04%),2024年以来马来西亚基地吸引部分美国客户洽谈业务。
五、产能布局
公司前瞻性布局海外产能,择址马来西亚作为国际化首站,马来西亚工厂2023年末投产后经营稳健,公司称其可有效抵御美国对华关税政策风险、为提升美国市场销售收入提供支撑。2025年8月4日临时股东会通过使用募集资金6,000.00万元兑换等值外币对创智马来西亚增资实施扩建项目,达产年预计新增680.00万件室内家居用品产能。国内石狮基地二期计划2026年Q2开工。
六、竞争地位
公司核心竞争力以模具设计、材料应用开发和注塑工艺为核心的多工艺、多制程整合能力,客户对'一站式'制造服务需求愈发强烈,公司该优势将愈发凸显。公司自述国内暂无产品结构、客户结构完全一致的企业,仅存在部分品类相近的同业,行业竞争格局分散且无权威市场统计数据。2026H1体育户外毛利率提升至33.26%显示细分品类竞争力较强,但家居生活毛利率下降、健康护理收缩,品类竞争力分化;劳动力成本上升构成行业性压力。
七、机构盈利预测与评级
回溯期内获取的券商研报主要为两家:国金证券2026年3月26日年报点评(未在段落中返回明确评级与目标价),国海证券2026年9月17日动态研究首次覆盖给予'买入'评级,预计2026-2028年营业收入12.17/14.24/16.79亿元,归母净利润1.12/1.30/1.51亿元,对应PE为32/27/24x。该预测与评级为国海证券发布时点观点,非当前市场一致预期或确定收益。时间变化:国金2026年3月认为家居生活是核心增长引擎,国海2026年9月数据显示体育户外成为增长主力,机构判断随期间数据更新而变化。
八、估值与风险
所获段落均未提供市盈率、市净率、目标价等估值指标(国海研报PE为基于其盈利预测的对应倍数),'估值处于行业中等水平'的假设无法验证,估值结论缺失。风险方面可部分验证:客户集中风险,大客户合计销售占比高;关税与贸易摩擦风险,2025年利润率下滑已受关税政策影响,美国贸易政策变化仍构成不确定性;汇率风险,尽管外币结算占比约20%,2025年已产生汇兑损失,汇率波动仍可能侵蚀利润;海外产能建设与爬坡不及预期风险;原材料价格上涨与劳动力成本上升风险;健康护理业务持续收缩风险;机构盈利预测不确定性。
九、观点分歧与对比
共识:业务模式(JDM/ODM为主)、三大生产基地、大客户合作关系在2025年报、2026半年报及多份调研纪要中表述一致;2025年利润率承压归因(东南亚竞争、材料成本、汇兑损失、关税)在国金研报与公司披露间方向一致。分歧:其一,增长引擎判断随期间切换;其二,关税影响定性不同;其三,公司称客户合作稳定、业务风险较低,与2025年归母净利润-4.63%的实际承压存在张力。时间变化:利润趋势2026H1出现拐点;马来西亚扩建从2025年10月纪要的计划表述推进至2025年8月股东会决议落地、2026年3月研报确认;汇率管理2026年6月新增衍生品体系规划。
十、关键风险与不确定性
客户集中风险:迪卡侬、宜家、Wagner、YETI合计销售占营业收入比重较高,大客户经营变化或订单波动将直接影响生产销售;关税与贸易摩擦风险:2025年利润率下滑已受关税政策影响,美国贸易政策变化仍构成不确定性;汇率风险:尽管外币结算占比约20%,2025年已产生汇兑损失,汇率波动仍可能侵蚀利润;海外产能建设与爬坡不及预期风险:马来西亚扩建项目进度与效益未经独立验证;原材料价格上涨与劳动力成本上升风险:可能持续挤压毛利率;健康护理业务持续收缩风险:2025年-55.80%、2026H1-38.53%,原因未披露,拖累收入结构;机构盈利预测不确定性:国海证券2026-2028年预测为2026年9月17日时点观点,兑现存在不确定性;所有资料均未披露前五大客户量化占比、订单金额、产能利用率、资本开支金额,客户集中度仅定性描述;解禁、限售股风险在所有资料中零披露,属证据缺口,不能推断不存在;财务数字以国金、国海研报口径为准,未获取公司原始财报正文数字;交叉核验;马来西亚基地关税效果为公司前瞻性观点;2026年6月4日调研纪要为最新公司口径资料,距研究截止日约4个月存在信息空窗;段落为截取摘录,可能未覆盖报告全部内容;行业归属未在输入中提供,经检索确认为消费品制造,但缺乏权威行业分类与第三方市场统计数据。