猜你想问
御银股份研报核心内容是什么?
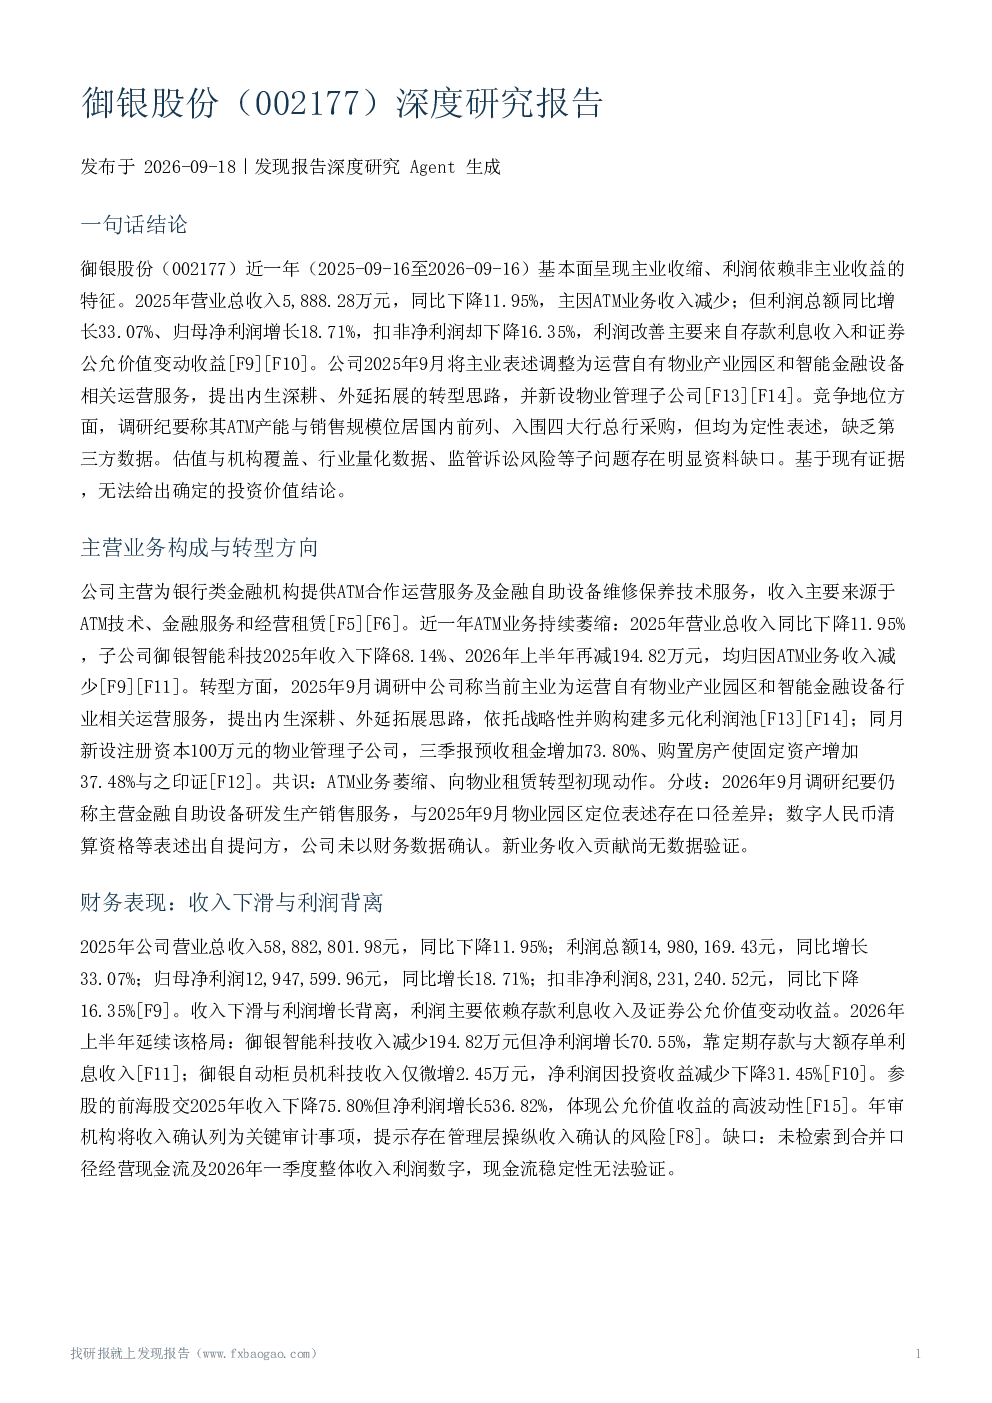
本报告指出御银股份近一年基本面呈现主业收缩、利润依赖非主业收益的特征。公司主营ATM合作运营及维修保养服务,收入主要来源于ATM技术、金融服务和经营租赁。2025年ATM业务持续萎缩,2025年9月提出向物业租赁转型并新设物业管理子公司,但2026年9月调研纪要仍称主营金融自助设备研发生产销售服务,存在口径差异。利润总额同比增长33.07%,归母净利润增长18.71%,但扣非净利润下降16.35%,主要来自存款利息收入和证券公允价值变动收益。现有证据不足以支持投资价值明确判断。
ATM行业发展趋势如何?
报告显示公司承认ATM行业整体下滑趋势,但无同业量化数据支持。数字人民币等新趋势对公司业务的实际影响缺乏财务数据佐证。公司调研纪要称其ATM产能与销售规模位居国内前列、入围四大行总行采购,但缺乏第三方数据支持,定性地位与收入下滑并存。行业整体面临数字化转型挑战,传统ATM业务市场份额可能持续压缩。
报告重点分析了哪些方向?
报告重点分析了御银股份的主营业务构成与转型方向,财务表现,行业趋势影响,竞争地位与格局,以及估值与市场预期。核心关注点包括公司ATM业务持续萎缩,利润高度依赖利息及投资收益,转型方向尚无收入贡献验证,以及控股股东质押股份等风险事项。报告未获得市盈率、市净率、目标价、机构评级等量化数据,机构覆盖情况无法验证,估值水平无法判断。
市场对御银股份的判断现状如何?
市场共识为御银股份ATM业务收入减少、利润依赖非主业因素。分歧在于主业定位口径差异、盈利成色、市场对公司转型进展的看法。部分机构可能关注其ATM产能与销售规模,但缺乏第三方数据支持。报告指出既不能确认转型成功,也不能排除利润波动风险,现有证据不足以支持投资价值明确判断。
研报提示了哪些风险?
报告提示多项风险:主业收入下滑、转型未产生收入贡献、利润依赖非主业因素(高度依赖利息及投资收益,可持续性存疑)、控股股东质押股份、收入确认操纵风险(年审机构提示)、并购执行不确定性高、业绩数据可靠性受限(2026年一季度财报未经审计)、估值证据缺失、行业影响判断受限、无监管处罚或诉讼风险证据、现金流稳定性无法验证、资料交叉验证不足。