猜你想问
德冠新材研报核心内容是什么?
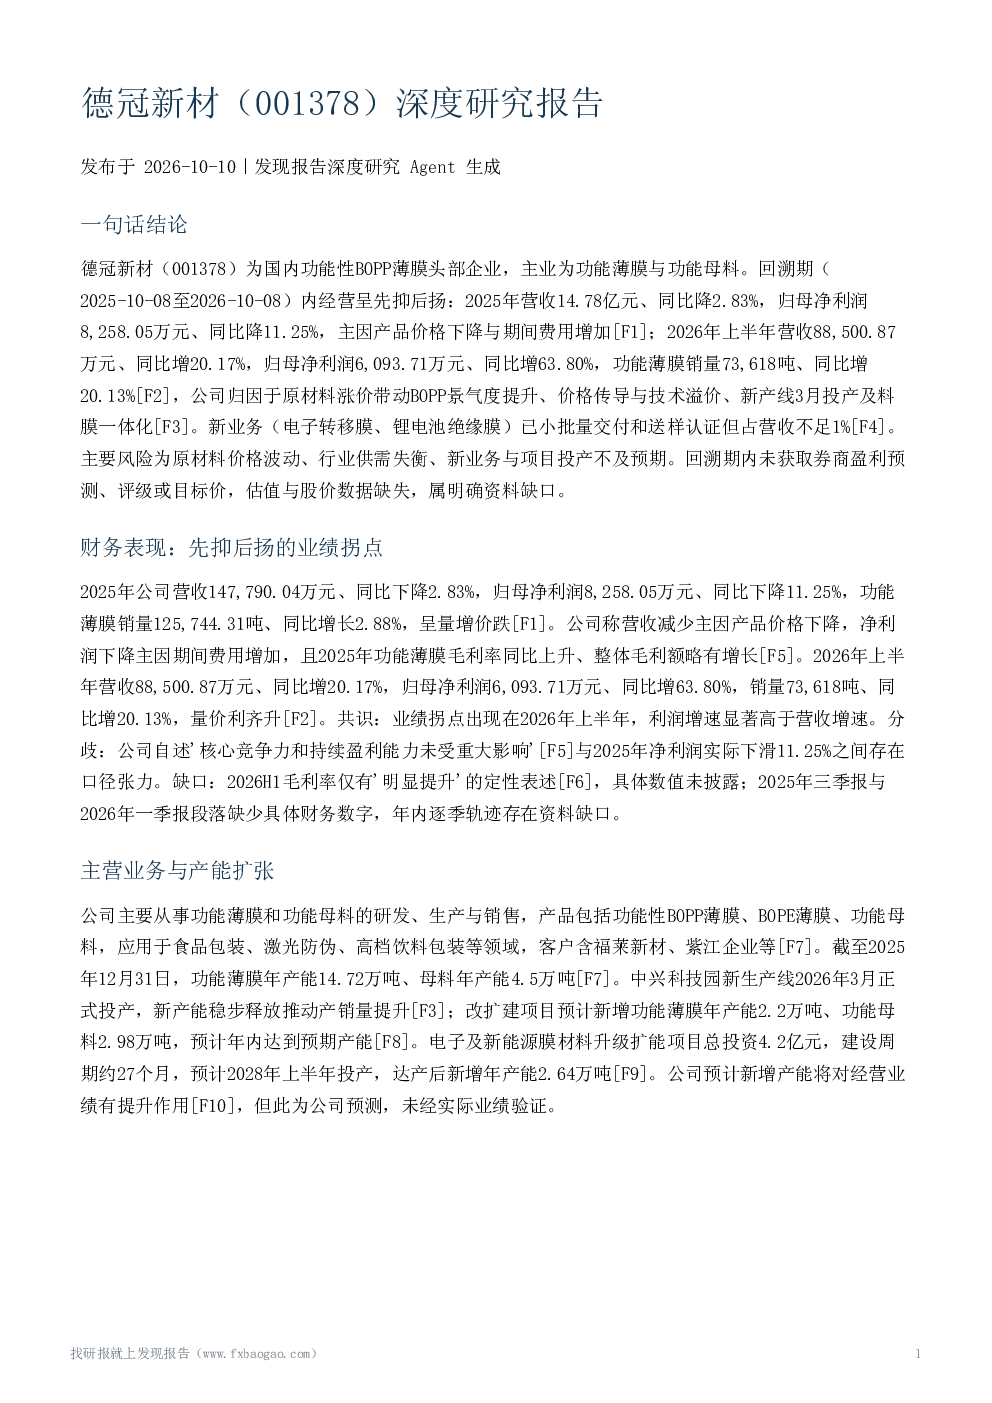
德冠新材作为国内功能性BOPP薄膜头部企业,2025年营收14.78亿元、同比降2.83%,归母净利润8,258.05万元、同比降11.25%,主因产品价格下降与期间费用增加。2026年上半年营收88,500.87万元、同比增20.17%,归母净利润6,093.71万元、同比增63.80%,功能薄膜销量73,618吨、同比增20.13%。主要归因于原材料涨价带动BOPP景气度提升、价格传导与技术溢价、新产线投产及料膜一体化。公司主营功能薄膜与功能母料,客户包括福莱新材、紫江企业等。
BOPP行业发展趋势如何?
2023-2025年中国BOPP供应增速高于需求增速,行业供应大于需求、竞争加剧,近三年产品价格持续下跌压缩行业整体毛利。2026年因上游原材料价格上涨,BOPP行业景气度有所提升。德冠新材为国内功能性BOPP薄膜头部企业,2025年功能薄膜收入12.88亿元、占比约87.17%。可比公司视角下盈利能力中上、财务杠杆最低、资产质量扎实。公司通过布局电子转移膜、锂电池绝缘膜等新领域,推动'膜材料+'战略发展。
报告重点分析了德冠新材的哪些方面?
报告重点分析了德冠新材的业绩表现、产能扩张、新业务进展、行业景气与竞争格局、风险因素等。业绩方面,公司2025年业绩下滑主要受产品价格下降和期间费用增加影响,2026年上半年通过量价利齐升实现业绩显著改善。产能方面,公司截至2025年12月31日,功能薄膜年产能14.72万吨、母料年产能4.5万吨,并计划通过改扩建项目新增年产能2.2万吨(功能薄膜)和2.98万吨(功能母料)。新业务方面,公司布局电子转移膜、锂电池绝缘膜等新领域,但占营收比例小于1%。
当前BOPP市场现状如何?
当前BOPP市场供应大于需求、竞争加剧,近三年产品价格持续下跌压缩行业整体毛利。2026年因上游原材料价格上涨,BOPP行业景气度有所提升。德冠新材作为国内功能性BOPP薄膜头部企业,2025年功能薄膜收入12.88亿元、占比约87.17%。公司通过布局电子转移膜、锂电池绝缘膜等新领域,推动'膜材料+'战略发展。但新业务短期收入贡献有限,放量依赖新产能落地与下游认证推进。
德冠新材研报有哪些风险提示?
德冠新材研报提示的主要风险包括原材料价格波动风险、行业周期与需求风险、新业务与项目投产不及预期风险、技术创新和产品开发风险。原材料价格波动风险方面,公司称凭借产品竞争力和供应链改革可实现有效价格传导,但成效未经独立财务数据交叉验证。行业周期与需求风险方面,2023-2025年BOPP供应大于需求、价格持续下跌压缩毛利,2026H1业绩改善部分依赖原材料涨价带动的景气度提升,该因素可能随价格回落而反转。新业务与项目投产不及预期风险方面,电子及新能源膜材料占营收不足1%,下游验证周期长,4.2亿元项目预计2028年上半年投产,达产进度存在不确定性。技术创新和产品开发风险方面,电子产品和电池技术迭代快,新产品开发若不能满足下游需求将面临竞争力下降。