猜你想问
这份研报主要分析了海联金汇的哪些业务板块?
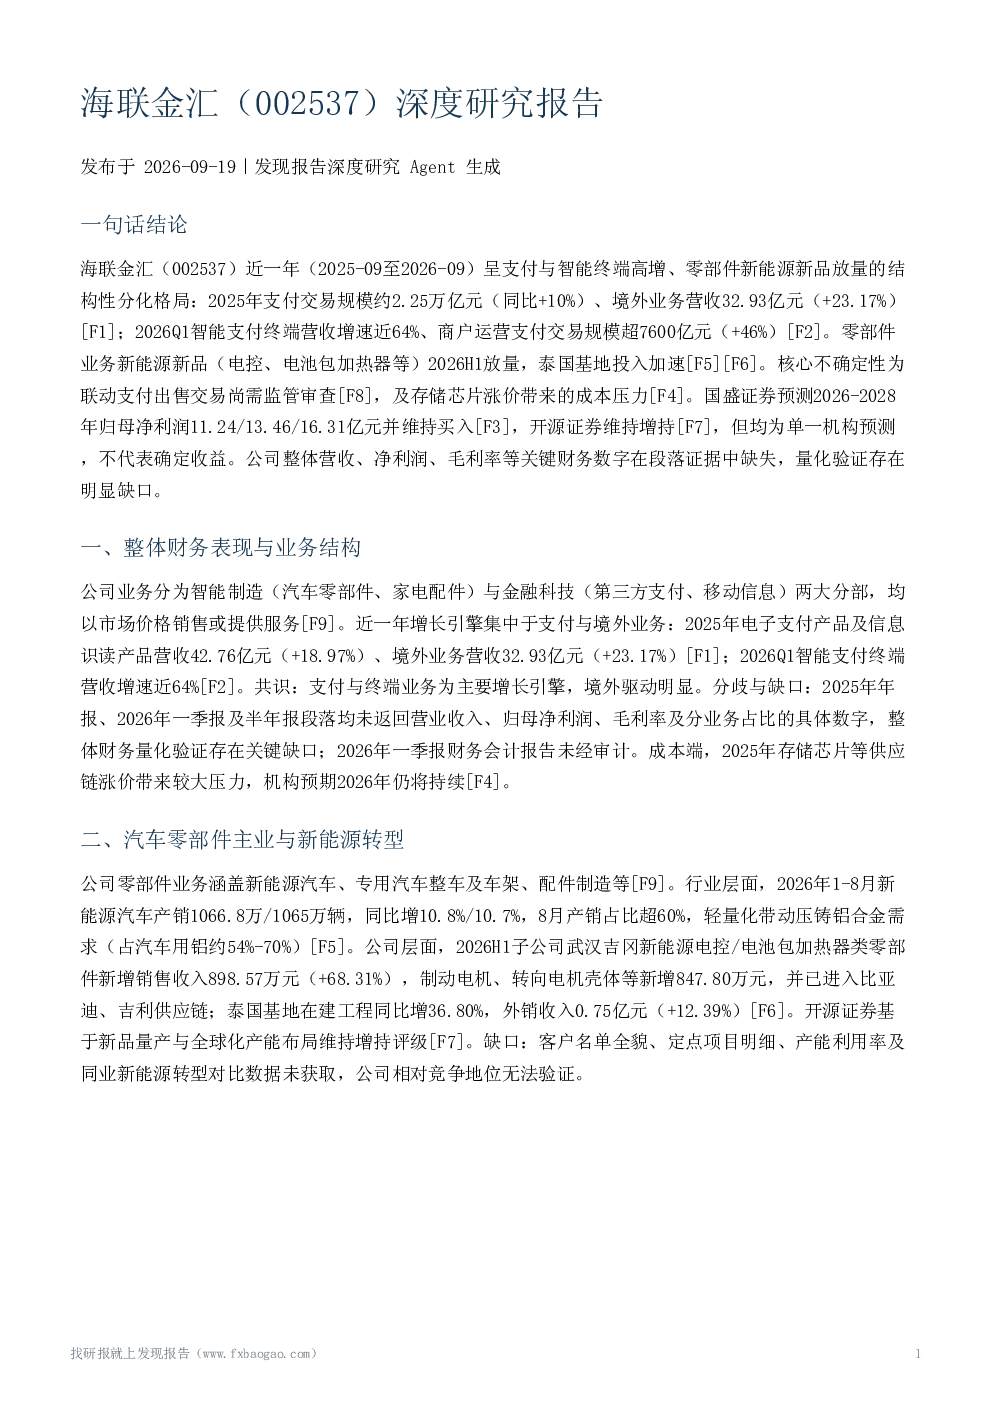
这份研报主要分析了海联金汇的智能制造板块,包括汽车零部件和家电配件业务,以及金融科技板块,包括第三方支付和移动信息业务。报告重点分析了支付业务和境外业务的增长情况,以及汽车零部件业务在新能源汽车领域的转型进展。此外,还探讨了公司在数字人民币服务、跨境支付牌照布局等方面的差异化亮点。
海联金汇在汽车零部件领域的竞争优势是什么?
海联金汇在汽车零部件领域主要聚焦于新能源汽车相关业务,包括电控、电池包加热器、制动电机、转向电机壳体等零部件。报告显示,公司已进入比亚迪、吉利的供应链,并在泰国建立生产基地。然而,报告也指出,缺乏客户名单、定点项目、产能利用率等数据,无法验证公司在该领域的相对竞争地位。
研报对海联金汇第三方支付业务的评价如何?
研报指出,海联金汇的第三方支付业务保持行业头部地位,2025年交易规模约2.25万亿元,单日峰值超4000万笔,扫码笔数同比增近85%。2026Q1商户运营支付交易总规模超7600亿元,增速显著。差异化亮点包括数字人民币服务覆盖17万家商户,以及获批中国香港及美国MSB牌照。但报告也提到,公司暂未参与跨境支付通业务,也未与抖音合作国内收单业务。
海联金汇面临的主要市场风险有哪些?
海联金汇面临的主要市场风险包括:存储芯片等供应链涨价带来的成本压力;汽车零部件市场竞争激烈,存在价格传导风险;短信业务面临价格下行压力;税收优惠依赖风险;以及市场对联动支付出售交易、跨境支付通、抖音合作等热点预期的可能落空风险。此外,商誉减值、监管处罚等潜在风险未得到充分覆盖。
研报对海联金汇未来发展的关键风险提示有哪些?
研报提示的关键风险包括:联动支付出售交易仍需监管机构审查,交易对价与审批时间表未定;存储芯片涨价持续带来成本压力;汽车零部件市场竞争加剧,存在降价传导风险;短信业务价格下行压力;税收优惠依赖风险;市场热点预期落空风险;以及商誉减值、监管处罚等未覆盖风险。此外,报告还提到一季报未经审计,支付牌照续展状态未披露等不确定性因素。