星昊医药研报总结
一句话结论
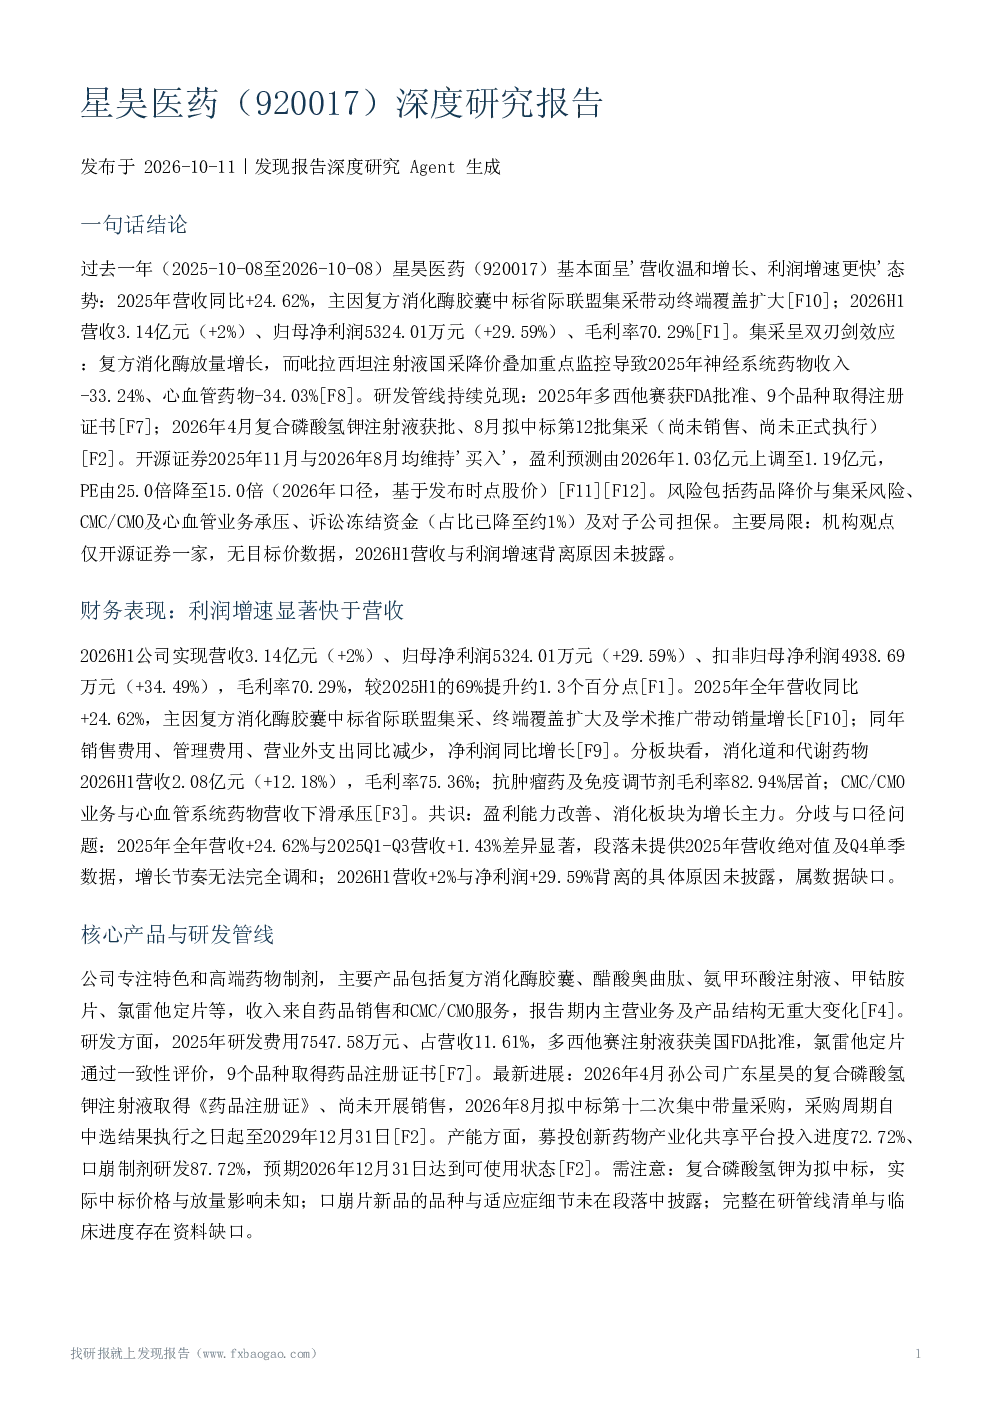
过去一年(2025-10-08至2026-10-08),星昊医药基本面呈"营收温和增长、利润增速更快"态势:2025年营收同比+24.62%,主因复方消化酶胶囊中标省际联盟集采带动终端覆盖扩大;2026H1营收3.14亿元(+2%)、归母净利润5324.01万元(+29.59%)、毛利率70.29%。集采呈双刃剑效应:复方消化酶放量增长,而吡拉西坦注射液国采降价叠加重点监控导致2025年神经系统药物收入-33.24%、心血管药物-34.03%。研发管线持续兑现:2025年多西他赛获FDA批准、9个品种取得注册证书;2026年4月复合磷酸氢钾注射液获批、8月拟中标第12批集采(尚未销售、尚未正式执行)。开源证券2025年11月与2026年8月均维持"买入"评级,盈利预测由2026年1.03亿元上调至1.19亿元,PE由25.0倍降至15.0倍(2026年口径,基于发布时点股价)。风险包括药品降价与集采风险、CMC/CMO及心血管业务承压、诉讼冻结资金(占比已降至约1%)及对子公司担保。
财务表现
- 2026H1公司实现营收3.14亿元(+2%)、归母净利润5324.01万元(+29.59%)、扣非归母净利润4938.69万元(+34.49%),毛利率70.29%,较2025H1的69%提升约1.3个百分点。
- 2025年全年营收同比+24.62%,主因复方消化酶胶囊中标省际联盟集采、终端覆盖扩大及学术推广带动销量增长;同年销售费用、管理费用、营业外支出同比减少,净利润同比增长。
- 分板块看,消化道和代谢药物2026H1营收2.08亿元(+12.18%),毛利率75.36%;抗肿瘤药及免疫调节剂毛利率82.94%居首;CMC/CMO业务与心血管系统药物营收下滑承压。
- 共识:盈利能力改善、消化板块为增长主力。
- 分歧与口径问题:2025年全年营收+24.62%与2025Q1-Q3营收+1.43%差异显著,段落未提供2025年营收绝对值及Q4单季数据,增长节奏无法完全调和;2026H1营收+2%与净利润+29.59%背离的具体原因未披露,属数据缺口。
核心产品与研发管线
- 公司专注特色和高端药物制剂,主要产品包括复方消化酶胶囊、醋酸奥曲肽、氨甲环酸注射液、甲钴胺片、氯雷他定片等,收入来自药品销售和CMC/CMO服务,报告期内主营业务及产品结构无重大变化。
- 研发方面,2025年研发费用7547.58万元、占营收11.61%,多西他赛注射液获美国FDA批准,氯雷他定片通过一致性评价,9个品种取得药品注册证书。
- 最新进展:2026年4月孙公司广东星昊的复合磷酸氢钾注射液取得《药品注册证》、尚未开展销售,2026年8月拟中标第十二次集中带量采购,采购周期自中选结果执行之日起至2029年12月31日。
- 产能方面,募投创新药物产业化共享平台投入进度72.72%、口崩制剂研发87.72%,预期2026年12月31日达到可使用状态。
- 需注意:复合磷酸氢钾为拟中标,实际中标价格与放量影响未知;口崩片新品的品种与适应症细节未在段落中披露;完整在研管线清单与临床进度存在资料缺口。
政策环境与竞争格局:集采双刃剑
- 集采对公司影响因品种而异。
- 机会端:复方消化酶胶囊2025年中标省际联盟集采后医院终端覆盖扩大,是营收增长24.62%的主要驱动;复合磷酸氢钾注射液拟中标第12批国采,为新产品提供放量渠道(尚未正式执行)。
- 压力端:吡拉西坦注射液虽中标第九批国采但中标价大幅下降,叠加被列入《国家重点监控合理用药药品目录》,导致2025年神经系统药物收入-33.24%;心血管系统药物因部分产品未中标、挂网价调整及胰激肽原酶降价,收入-34.03%。
- 行业层面,2024年中国三大终端六大市场药品销售额18,638亿元、同比下滑1.2%,与医保控费、集采等政策持续推进相关。
- 公司以GMP技术平台开展药品制造及CMC/CMO一体化服务,2025年获评中国医药CDMO企业20强。
- 局限:无同业横向对比数据,医保谈判的直接影响信息缺失。
销售模式与渠道:集采渠道重要性上升
- 公司销售模式保持稳定:在全国范围内开展药品经销,客户类型无变化,主要客户为医药流通企业;CMC/CMO采用受托技术服务合同模式,获生产批件前按批次收取加工费试验费、获批件后按订单收费。
- 渠道层面的实质变化来自集采:2025年复方消化酶中标省际联盟集采后终端覆盖扩大,配合专业化学术推广推动销量增长;2026年复合磷酸氢钾注射液拟中标第12批集采,若正式中选将新增集采渠道品种。
- 费用端,2025年销售费用、管理费用同比减少,净利润同比增长,与集采放量相关。
- 分歧:集采对盈利的净效应因品种而异,无法用单一利好或利空概括。
- 局限:销售费用率具体数值、前五大客户集中度、经销商数量变化等渠道结构细节未在段落中披露。
机构估值观点:单一覆盖、预测上调
- 回溯期内机构观点仅来自开源证券,方向一致。
- 2025年11月11日报告维持"买入(维持)"评级,基于2025Q1-Q3营收4.75亿元(+1.43%)、归母净利润8625.30万元(+9.50%),预测2025-2027年归母净利润0.90/1.03/1.28亿元,对应PE 28.5/25.0/20.2倍。
- 2026年8月12日报告继续维持"买入",将2026-2028年预测上调至1.19/1.46/1.74亿元,对应PE 18.3/15.0/12.6倍,核心理由均为"看好消化药与卡式瓶产线未来潜力"。
- 时间变化:2026年净利润预测由1.03亿元上调至1.19亿元,估值水平随盈利预期和股价明显下移。
- 必须强调:上述盈利预测、PE与评级均为开源证券发布时点的预测性观点,PE基于发布时点股价,不代表当前估值或确定收益;未获取任何机构目标价,无其他机构观点可交叉验证,市场分歧无法判断。
风险因素
- 一是政策与降价风险:开源证券明确提示药品研发风险、药品降价风险、带量采购一致性评价相关风险;吡拉西坦降价叠加重点监控已致神经、心血管板块收入下滑超30%。
- 二是业务结构风险:CMC/CMO业务及心血管系统药物营收下滑承压。
- 三是诉讼与资金冻结:2025年三季报披露涉案金额约400万元、原告申请冻结公司资金400万元,公司提起反诉后被裁定驳回;冻结资金占2024年末总资产/净资产1.84%/2.21%,至2026年一季报降至1.03%/1.23%,部分终审判决相关资金正在办理解除冻结手续,但公司表述对本期或期后利润的影响存在不确定性。
- 四是对外担保:为子公司星昊盈盛1300万元综合授信提供连带责任担保,占2025年经审计净资产0.79%。
- 整体看,集采双刃剑效应仍是核心变量。
综合判断与不确定性
- 综合各子问题:公司近一年基本面边际改善——集采放量驱动收入增长、毛利率提升、研发获批节奏加快、盈利预测被上调。
- 但以下判断存在不确定性,不能给出确定投资结论:
- (1)2026H1营收与利润增速背离原因未披露,盈利质量待验证;
- (2)复合磷酸氢钾注射液为拟中标,执行时间、中标价格与放量效果未知;
- (3)机构观点仅开源证券一家,存在覆盖集中偏差,PE基于发布时点股价已可能失效;
- (4)2025年全年与前三季度营收增速差异缺乏Q4数据支撑;
- (5)2026年8月后至研究截止日期间的新进展未反映在资料中。
- AI推断:若集采中标品种持续兑现且新产线按期投产,增长逻辑有望延续,但该推断依赖未验证假设。
- 后续需跟踪第12批集采正式执行结果、2026年报业绩、冻结资金解除进展及其他机构覆盖变化。
观点分歧与对比
- 共识:集采放量驱动收入增长、毛利率改善、研发获批节奏加快、开源证券两次点评均维持买入。
- 分歧与口径差异:
- (1)2025年全年营收+24.62%(2025年报,2026-04发布)与2025Q1-Q3营收+1.43%(2025-11点评)差异显著,缺Q4单季数据,无法调和;
- (2)2026H1营收+2%与净利润+29.59%背离,原因未披露;
- (3)集采净效应因品种分化:复方消化酶放量与吡拉西坦降价拖累并存;
- (4)盈利预测随时间上调:2026年净利润预测由1.03亿元(2025-11)升至1.19亿元(2026-08),PE由25.0倍降至15.0倍,均为开源证券发布时点观点,较新报告反映更新状态;
- (5)冻结资金占比由1.84%/2.21%(2025Q3)降至1.03%/1.23%(2026Q1),风险边际缓解但未消除。
关键风险与不确定性
- 药品降价与集采风险:吡拉西坦降价叠加重点监控已致神经、心血管板块收入下滑超30%,其他品种存在类似风险可能。
- 复合磷酸氢钾注射液为拟中标,中选结果尚未正式执行,实际价格与放量影响未知。
- CMC/CMO业务及心血管系统药物营收持续下滑承压。
- 诉讼冻结资金事项对本期或期后利润的影响公司表述为不确定,解除冻结尚未完成。
- 机构覆盖集中于开源证券一家,盈利预测存在偏差风险,PE基于发布时点股价已可能失效。
- 对子公司1300万元担保形成或有负债。
- 机构观点仅来自开源证券一家,无其他券商或行业报告交叉验证,存在覆盖集中偏差。
- 未获取任何机构历史目标价,估值判断缺乏绝对价格锚。
- 2026H1营收与利润增速背离原因未披露;口崩片新品细节、完整研发管线清单缺失。
- 医保谈判的直接影响信息缺失。
- 段落为截取摘录,可能未覆盖报告全部风险章节。
- 2026年8月后至研究截止日2026-10-08期间的新进展未反映在资料中。
- 资料年代跨度为2025年10月至2026年8月。