猜你想问
无锡晶海研报核心内容是什么?
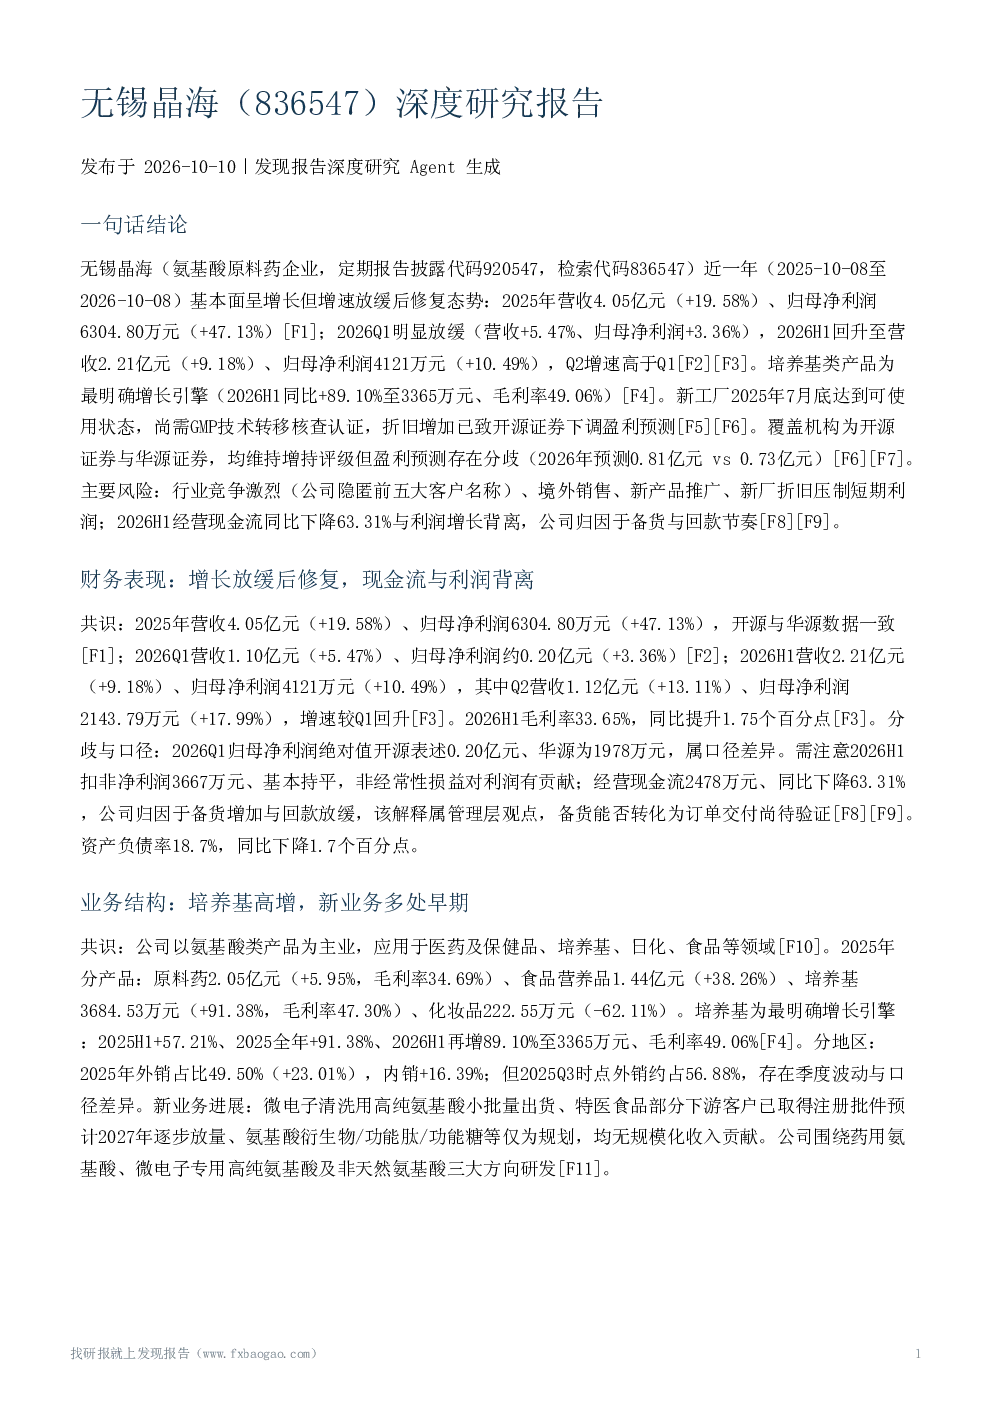
无锡晶海近一年基本面呈增长但增速放缓后修复态势,培养基类产品为最明确增长引擎,新工厂待认证,短期利润受折旧压制,经营现金流与利润增长背离。2025年营收4.05亿元(+19.58%)、归母净利润6304.80万元(+47.13%);2026H1营收2.21亿元(+9.18%)、归母净利润4121万元(+10.49%),毛利率33.65%,同比提升1.75个百分点。经营现金流2478万元,同比下降63.31%,归因于备货增加与回款放缓。资产负债率18.7%,同比下降1.7个百分点。
氨基酸行业发展趋势如何?
氨基酸行业以医药、保健品、培养基等领域为主,无锡晶海是国内头部医药制剂企业氨基酸原料药主要供应商之一。2025年分产品中,培养基增长最快(+91.38%),2026H1同比+89.10%至3365万元、毛利率49.06%。外销占比提升显著,2025年外销占比49.50%(+23.01%)。新业务方面,微电子清洗用高纯氨基酸小批量出货,特医食品部分下游客户已取得注册批件预计2027年逐步放量,氨基酸衍生物等仅为规划。行业竞争激烈,境外销售、新产品推广存在不确定性。
研报重点分析了哪些方向?
研报重点分析了无锡晶海的业务结构,产品以氨基酸类为主,应用于医药、保健品、培养基等领域。2025年分产品增长最快的是培养基(+91.38%),其次是食品营养品(+38.26%)。地区结构上,外销占比显著提升,2025年外销占比49.50%。新业务进展包括微电子清洗用高纯氨基酸小批量出货、特医食品部分下游客户取得注册批件。新工厂于2025年7月底达到可使用状态,需通过GMP技术转移核查认证,预计2026年7月底完成全部稳定性考察。
无锡晶海的市场现状如何?
无锡晶海是国内头部医药制剂企业氨基酸原料药主要供应商之一,产品以氨基酸类为主,应用于医药、保健品、培养基等领域。2025年营收4.05亿元(+19.58%)、归母净利润6304.80万元(+47.13%)。培养基类产品为最明确增长引擎,2026H1同比+89.10%至3365万元、毛利率49.06%。外销占比显著提升,2025年外销占比49.50%。新工厂于2025年7月底达到可使用状态,需通过GMP技术转移核查认证。短期利润受折旧压制,经营现金流与利润增长背离。
研报提示了哪些风险?
研报提示的主要风险包括行业竞争激烈、境外销售、新产品推广、新厂折旧压制短期利润。2026-2028年归母净利润预测因新厂折旧增加被下调。其他风险包括政府补助减少、非经常性收益波动。新厂GMP认证与稳定性考察进度不确定性、境外销售风险、新产品销售不确定性、经营现金流回款改善情况待验证。客户集中度无法验证,原料价格波动风险无直接证据。