猜你想问
华岭股份深度研究报告主要分析了哪些内容?
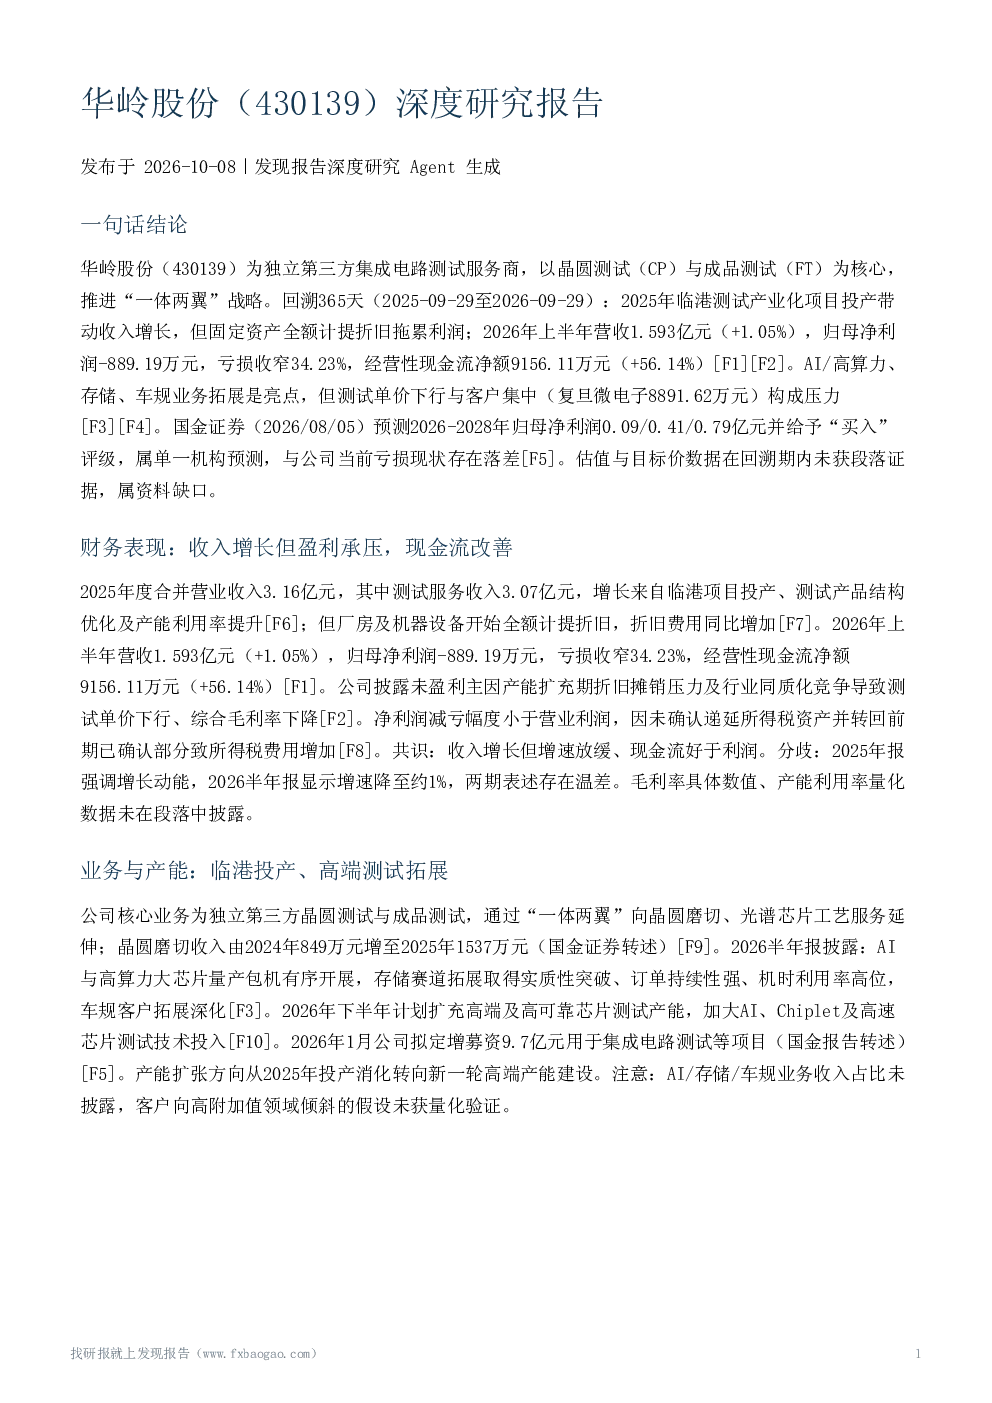
华岭股份深度研究报告主要分析了公司作为独立第三方集成电路测试服务商的业务表现、产能扩张、行业景气度、竞争地位、估值与机构观点、主要风险等。报告显示公司2025年收入增长但利润受折旧拖累,2026上半年营收增速放缓且仍亏损,但现金流表现良好。公司正拓展AI/高算力、存储、车规等业务,并计划扩充高端及高可靠芯片测试产能。报告还提及客户集中度较高,存在价格竞争和新产能消化压力等风险。
集成电路测试行业的发展趋势如何?
集成电路测试行业受国家政策支持,第三方测试聚焦自主可控,AI、高性能计算、存储和汽车电子推动测试内容升级。中国台湾IC测试产业2025年以来季度产值同比双位数增长,同业朗迅科技营收近年高速增长。第三方测试服务商受益于封测厂商外包趋势,但行业同质化竞争导致测试单价下行。未来,随着半导体国产化进程加速,对自主可控测试服务的需求有望持续提升。
华岭股份报告重点分析了哪些业务方向?
华岭股份报告重点分析了公司在晶圆测试(CP)与成品测试(FT)核心业务上的进展,以及AI/高算力、存储、车规等新兴业务领域的拓展情况。2025年公司晶圆磨切收入有所增长,2026上半年在AI/高算力、存储、车规业务上取得进展,并计划下半年扩充相关产能。公司通过推进“一体两翼”战略,逐步向高附加值测试服务领域渗透。
当前集成电路测试市场现状如何?
当前集成电路测试市场呈现供需两旺态势,但第三方测试服务商面临价格竞争压力。随着半导体产业链向国内转移,对自主可控测试服务的需求增加,第三方测试服务商迎来发展机遇。AI、高性能计算、存储和汽车电子等新兴领域对测试服务的需求持续增长,推动测试内容升级。然而,行业同质化竞争导致测试单价下行,服务商需提升技术壁垒和服务能力以保持竞争优势。
华岭股份报告提示了哪些主要风险?
华岭股份报告提示的主要风险包括客户集中度较高,单一客户(复旦微电子)贡献较大营收,存在业务依赖风险;行业竞争激烈导致测试单价下行,可能影响公司盈利能力;新产能扩张带来消化压力和投资回报不确定性;关联交易规模较大,需关注定价公允性;此外,测试设备供给约束也可能对公司业务拓展造成影响。