猜你想问
这份华斯股份研报的核心内容是什么?
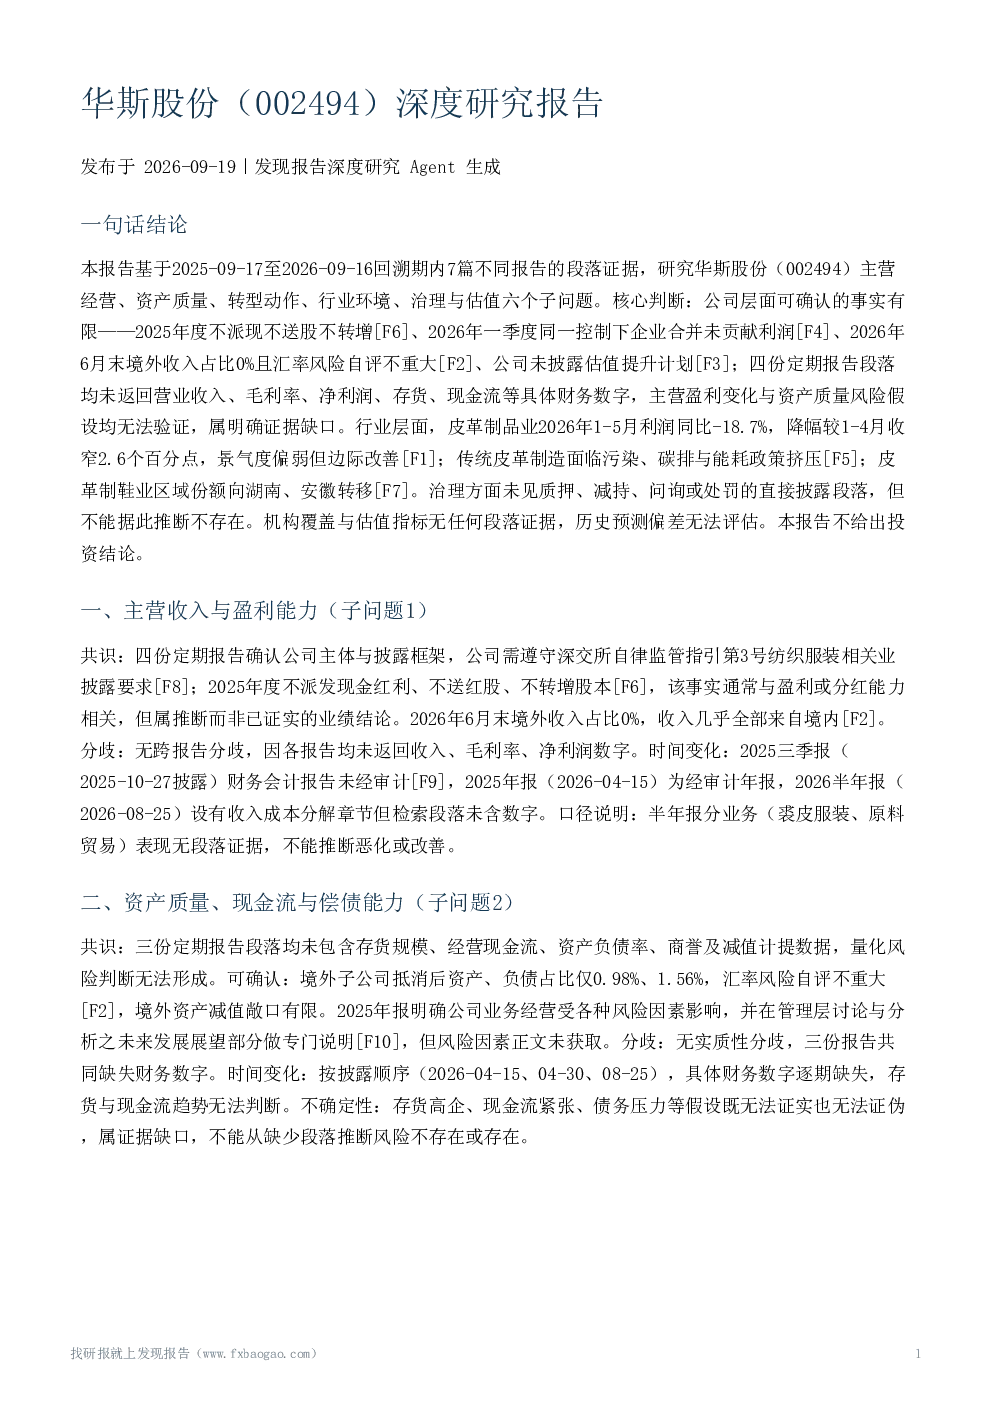
本报告分析华斯股份2025-2026年回溯期内的7篇研报,确认公司境内业务为主、合并未贡献利润、无分红与估值提升计划,治理层面未见异常披露;行业确认景气度偏弱但边际改善,面临绿色政策挤压。
皮革制品业行业发展趋势如何?
皮革制品业2026年1-5月利润同比-18.7%,降幅收窄;传统皮革制造面临污染、碳排与能耗政策挤压,中国皮革行业年排放超3.3亿吨COe;皮革制鞋业区域份额向湖南、安徽转移,行业景气度边际改善但挑战仍存。
华斯股份报告重点分析了哪些方向?
报告重点分析公司境内业务结构、合并财务影响、分红政策缺失、治理信息透明度,以及行业景气度变化、政策环境压力和区域市场份额转移等方向,但未提供具体财务数据验证盈利能力与资产质量假设。
当前皮革制品业市场现状如何?
皮革制品业整体利润仍负增长,需求疲弱环境可能延续,传统制造面临绿色政策挤压,行业年排放量巨大,环保压力持续;区域份额向湖南、安徽转移,但整体行业仍处于调整期。
华斯股份研报有哪些风险提示?
报告提示行业层面利润负增长可能延续、政策挤压与汇率风险;公司层面股东回报意愿偏弱、信息风险严重,存在股权质押、减持、问询函等治理风险,且2025年三季报未经审计,细分需求证据存在缺口。
你可能感兴趣
路斯股份(920419)深度研究报告
发现报告2026-10-12
路斯股份(832419)深度研究报告
发现报告2026-10-06
鲍斯股份(300441)深度研究报告
发现报告2026-09-23
华瓷股份(001216)深度研究报告
发现报告2026-10-05
华塑股份(600935)深度研究报告
发现报告2026-10-09
华民股份(300345)深度研究报告
发现报告2026-09-22
华兰股份(301093)深度研究报告
发现报告2026-10-05
华原股份(838837)深度研究报告
发现报告2026-10-10
华原股份(920837)深度研究报告
发现报告2026-10-12
华翔股份(603112)深度研究报告
发现报告2026-10-02