猜你想问
华兰疫苗研报核心内容是什么?
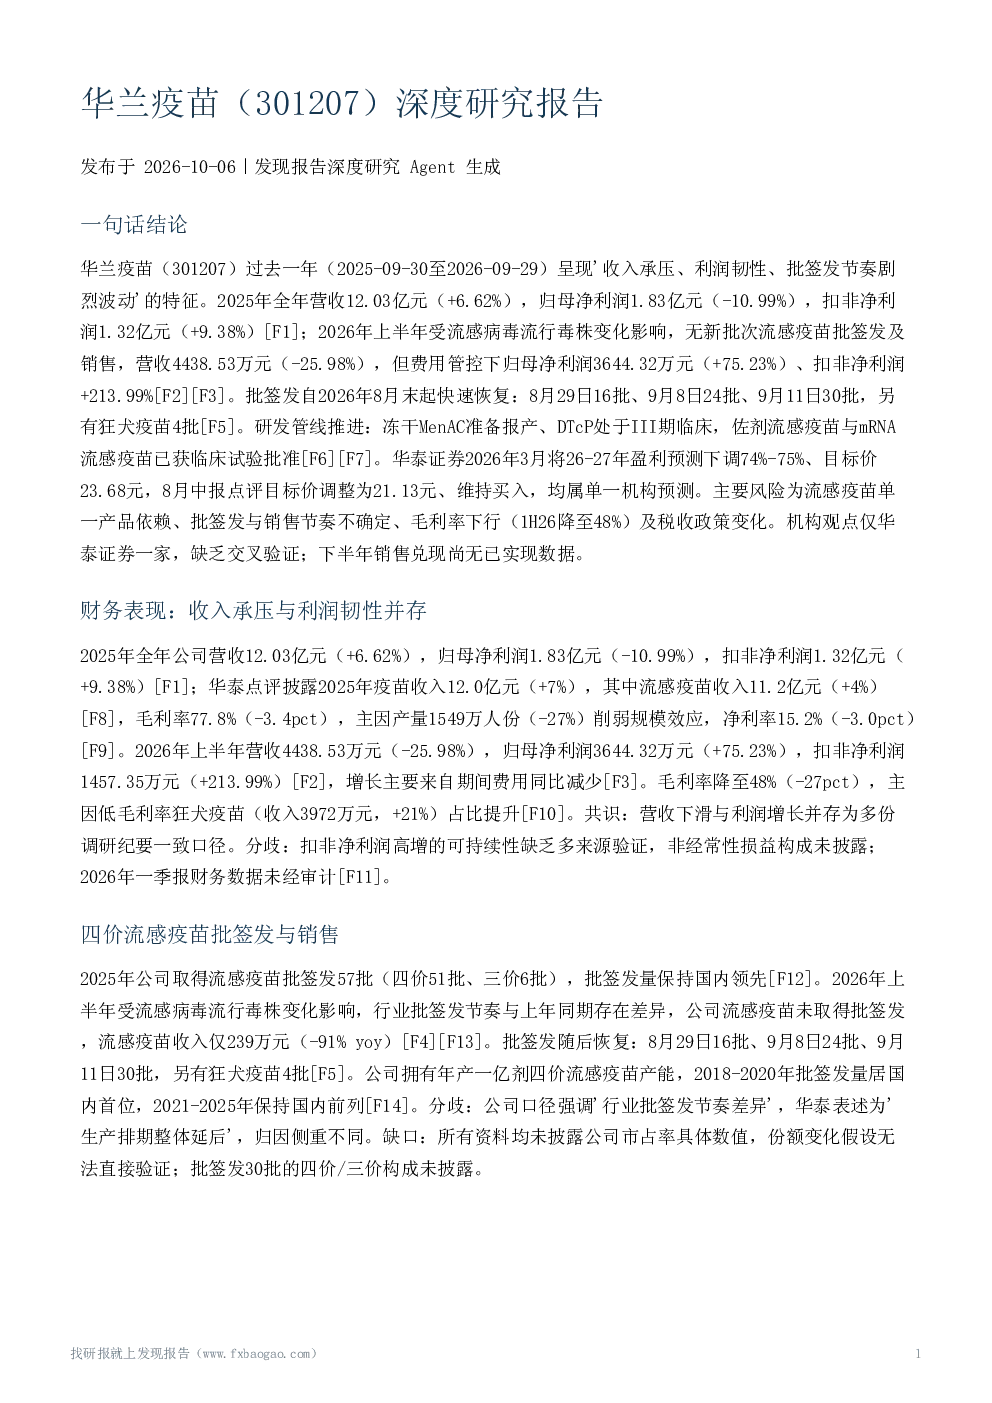
华兰疫苗研报显示,公司过去一年呈现收入承压、利润韧性、批签发节奏剧烈波动的特征。2025年营收12.03亿元(+6.62%),归母净利润1.83亿元(-10.99%),扣非净利润1.32亿元(+9.38%)。2026年上半年受流感病毒流行毒株变化影响,无新批次流感疫苗批签发及销售,营收4438.53万元(-25.98%),但费用管控下归母净利润3644.32万元(+75.23%)、扣非净利润+213.99%。批签发自2026年8月末起快速恢复。研发管线推进:冻干MenAC准备报产、DTcP处于III期临床,佐剂流感疫苗与mRNA流感疫苗已获临床试验批准。
华兰疫苗所属赛道发展趋势如何?
华兰疫苗所属赛道为疫苗行业,供给端竞争加剧,2025年流感疫苗以5项上市获批居各品类之首,另有4项新药申报。行业总量下滑,2024年人用疫苗批签发量5.43亿剂(-5.6%),2025年初步统计约5.3亿剂。技术路线变化,Moderna mRNA流感疫苗获FDA批准。需求端,我国全人群流感疫苗接种率约3%,与欧美日韩差距大,长期增长潜力较大。
华兰疫苗报告重点分析了哪些方向?
华兰疫苗报告重点分析了公司财务表现、批签发与销售、研发管线进展、行业供需与竞争格局、机构盈利预测与目标价变化、主要风险因素、治理、分红与资本运作、观点分歧与对比等方向。报告指出公司收入承压与利润韧性并存,四价流感疫苗批签发量保持国内领先,研发管线呈多路线推进,但存在流感疫苗单一产品依赖、批签发节奏不确定性、毛利率持续下行等风险。
华兰疫苗市场现状如何判断?
华兰疫苗市场现状表现为收入承压与利润韧性并存,2025年疫苗收入12.0亿元(+7%),其中流感疫苗收入11.2亿元(+4%),毛利率77.8%(-3.4pct),净利率15.2%(-3.0pct)。2026年上半年营收4438.53万元(-25.98%),归母净利润3644.32万元(+75.23%)。公司拥有年产一亿剂四价流感疫苗产能,但2026年上半年受流感病毒流行毒株变化影响,未取得批签发。
华兰疫苗研报有哪些风险提示?
华兰疫苗研报提示的主要风险包括:核心风险为流感疫苗单一产品依赖,2025年流感疫苗收入占疫苗收入约93%;批签发节奏不确定性,WHO公布的2026-2027年北半球三价流感疫苗三个组分均更新;盈利结构风险,毛利率由2025年77.8%降至1H26的48%;政策风险,公司确认存在影响,计划通过供应链与进项税管理、降本增效应对;研发风险,佐剂流感疫苗、mRNA疫苗等管线尚处早期。