猜你想问
川恒股份这份研报的核心内容是什么?
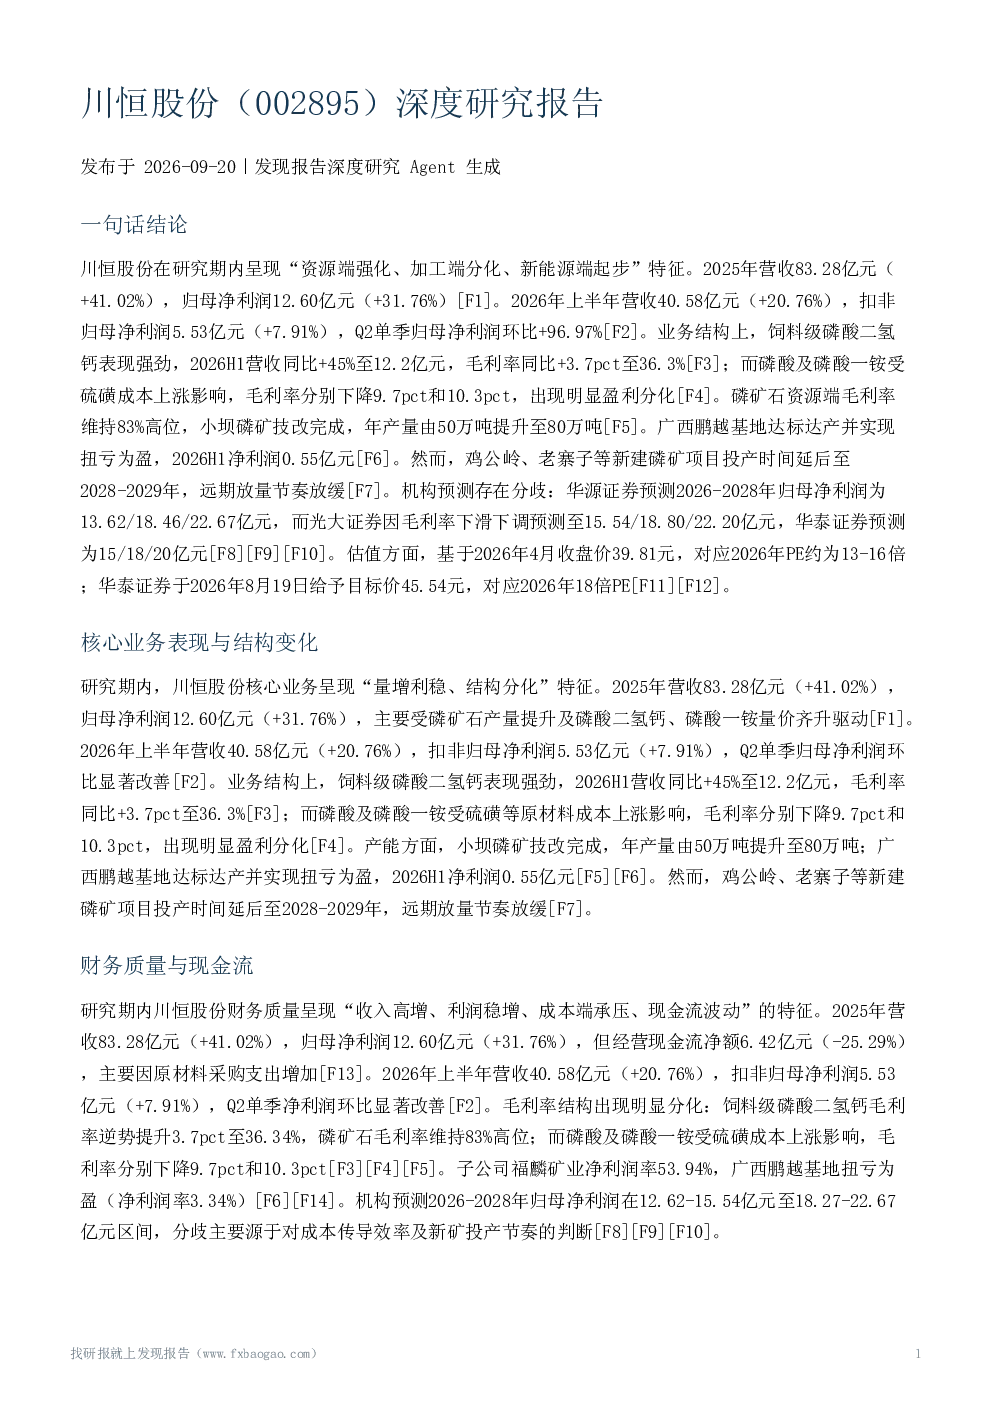
川恒股份研报显示,公司在研究期内呈现“资源端强化、加工端分化、新能源端起步”特征。2025年营收83.28亿元(+41.02%),归母净利润12.60亿元(+31.76%)。业务结构上,饲料级磷酸二氢钙表现强劲,2026H1营收同比+45%至12.2亿元,毛利率同比+3.7pct至36.3%;磷酸及磷酸一铵受硫磺成本上涨影响,毛利率分别下降9.7pct和10.3pct。磷矿石资源端毛利率维持83%高位,小坝磷矿技改完成,年产量由50万吨提升至80万吨;广西鹏越基地达标达产并实现扭亏为盈,2026H1净利润0.55亿元。公司通过小坝磷矿技改及控股股东收购黄磷产能,进一步巩固上游资源壁垒。
磷化工行业的发展趋势如何?
磷化工行业呈现供需紧平衡状态,价格高位运行,为具备资源自给能力的企业提供成本优势。公司饲料级磷酸二氢钙保持全球约20%的市场份额,2026年上半年毛利率逆势提升,显示其在细分领域的定价权与竞争力。磷酸及磷酸一铵受硫磺成本上涨影响,毛利率显著下滑,反映其在通用磷化工品上的成本传导压力。新能源材料方面,磷酸铁业务被视为未来增长点,但具体市场份额及与头部竞争对手的对比数据在现有段落中缺失。行业新产能延期投产延缓了供给过剩风险,支撑了公司现有产能的盈利弹性。
研报重点分析了川恒股份的哪些方面?
研报重点分析了川恒股份的业务结构、财务质量及竞争地位。业务结构上,关注饲料级磷酸二氢钙、磷酸及磷酸一铵、磷矿石等主要产品的营收和毛利率变化,显示公司业务存在明显盈利分化。财务质量方面,呈现收入高增、利润稳增、成本端承压、现金流波动的特征。竞争地位方面,公司通过资源自给能力巩固上游壁垒,并在细分领域具备定价权,但通用磷化工品面临成本传导压力。
当前磷化工市场的现状如何?
当前磷化工市场呈现供需紧平衡状态,磷矿石价格高位运行,为具备资源自给能力的企业提供成本优势。公司饲料级磷酸二氢钙保持全球约20%的市场份额,毛利率逆势提升,显示其在细分领域的定价权与竞争力。磷酸及磷酸一铵受硫磺成本上涨影响,毛利率显著下滑,反映其在通用磷化工品上的成本传导压力。新能源材料方面,磷酸铁业务被视为未来增长点,但具体市场份额及与头部竞争对手的对比数据在现有段落中缺失。行业新产能延期投产延缓了供给过剩风险,支撑了公司现有产能的盈利弹性。
研报提示了哪些风险?
研报提示了多重持续性经营与行业风险,核心风险集中在成本端与供给端。硫磺等原材料价格大幅上涨,侵蚀部分利润;磷矿新建项目投产进度普遍延后,影响远期产能释放节奏;磷矿石价格波动及行业新增产能投放不及预期带来的供需不确定性。此外,公司面临磷石膏无害化处理的环保合规压力,以及潜在的补税风险。机构对川恒股份估值与业绩预测存在显著分歧,主要分歧集中在磷矿价格高位运行的持续性、硫磺成本上涨对毛利率的侵蚀程度、新矿投产节奏等方面。