猜你想问
康冠科技2026H1的营收和利润表现如何?
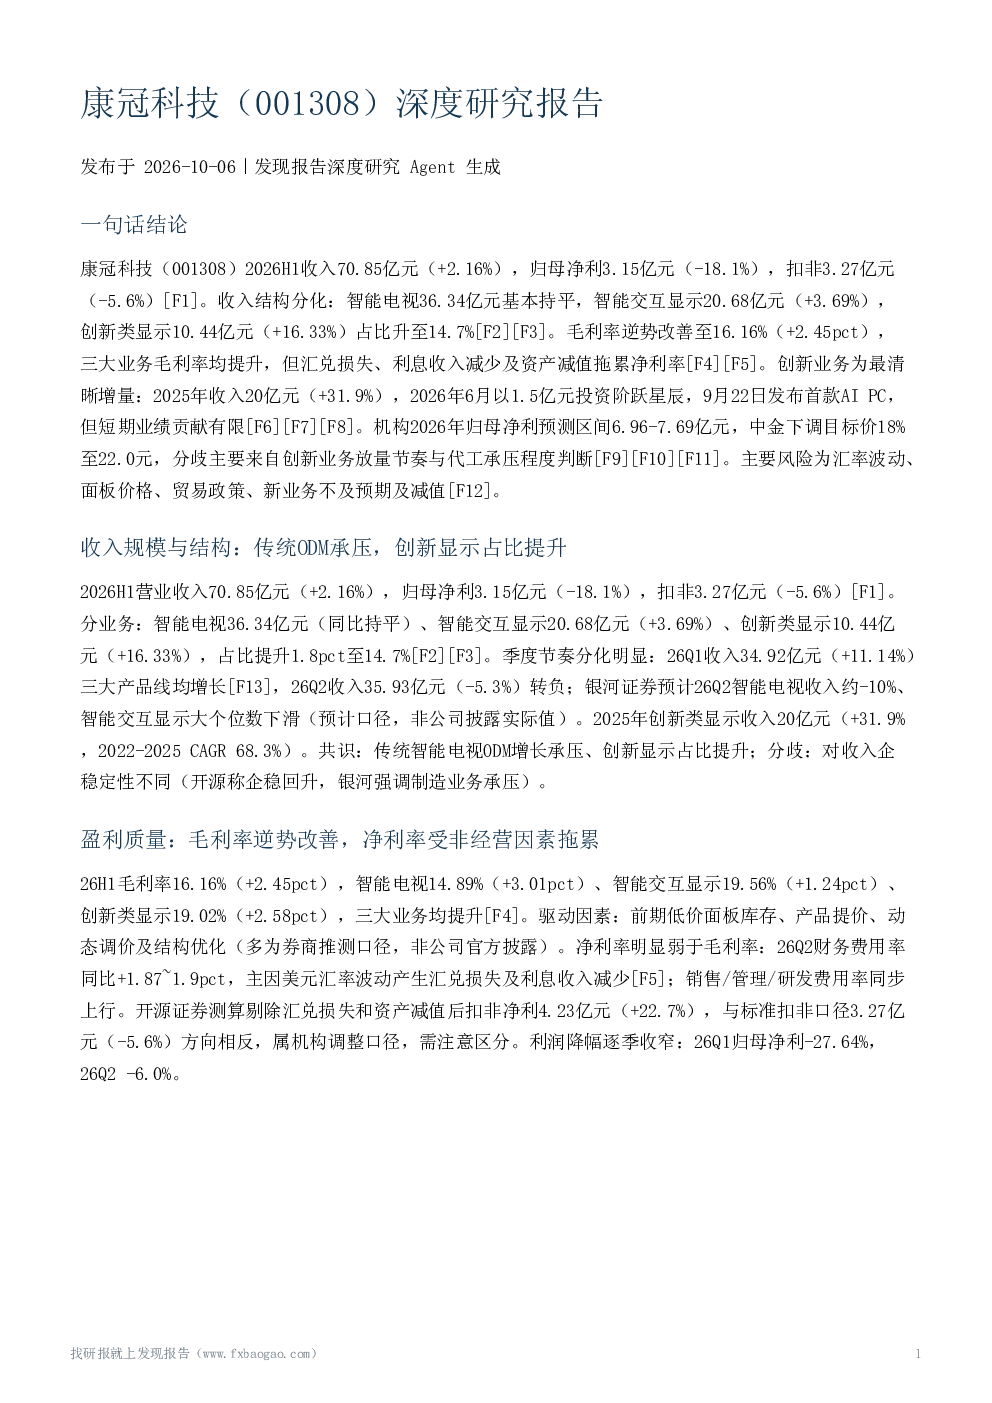
康冠科技2026H1实现收入70.85亿元,同比增长2.16%,达到70.85亿元。然而,归母净利润为3.15亿元,同比下滑18.1%。尽管如此,毛利率逆势改善至16.16%,提升了2.45个百分点。创新类显示产品的占比升至14.7%。但汇兑损失、利息收入减少及资产减值等因素拖累了净利率。
康冠科技的业务结构有何变化?
康冠科技的业务结构正在发生变化,传统ODM业务承压,创新显示产品占比提升。2026H1,智能电视收入36.34亿元,同比持平;智能交互显示收入20.68亿元,增长3.69%;创新类显示收入10.44亿元,增长16.33%。创新类显示产品的2025年收入为20亿元,同比增长31.9%,2022-2025年的复合年均增长率(CAGR)达到68.3%。季度节奏上,26Q1收入34.92亿元,增长11.14%,而26Q2收入35.93亿元,下降5.3%。
康冠科技的创新业务发展情况如何?
康冠科技的创新业务发展迅速,成为公司增长最快的业务板块。2025年,创新类显示收入20亿元,同比增长31.9%。2026H1,创新类显示收入10.44亿元,同比增长16.33%。创新显示产品的研发费用同比增长超过50%,占整体研发费用的约32%。公司于2026年6月投资阶跃星辰Pre-IPO股份1.5亿元,并于9月发布首款联合定义AI PC(小巨能mini PC)。中信建投认为,此举的核心意义在于验证'显示硬件龙头+头部端侧大模型'绑定的产业逻辑,标志着公司转型进入0→1验证期。短期内,创新业务的业绩贡献有限,但中长期来看,看好其在B端渠道的复用和多品类AI终端矩阵的构建。目前,AI眼镜、VR/AR头显的具体订单与出货数据尚未披露。
康冠科技面临哪些市场风险?
康冠科技面临多重市场风险。首先,公司业务以出口为主,外币计价以美元为主,存在汇率波动风险。2026H1外销收入63亿元,增长3.3%,内销7.8亿元,下降6.1%。尽管公司通过专业团队分析、分批结汇及外汇套期保值等方式应对汇率风险,但套期保值的效果缺乏独立验证。其次,液晶面板价格波动、海外需求与贸易政策变化也是公司需要关注的风险因素。此外,新业务商业化不及预期,如AI PC的上市时间、定价、配置不明朗,以及B端采购决策链长等问题,都可能对公司业绩产生影响。最后,库存与应收账款减值风险也不容忽视,2026H1存货增加13.91亿元。
康冠科技研报中的哪些信息值得关注?
康冠科技研报中值得关注的信息包括:毛利率逆势改善至16.16%,且三大业务均提升,主要驱动因素可能是前期低价面板库存的消化、产品提价、动态调价及结构优化。净利率弱于毛利率,主要受汇兑损失及利息收入减少的影响。26Q2财务费用率同比增加1.87~1.9个百分点,开源证券测算剔除汇兑损失和资产减值后扣非净利为4.23亿元,同比增长22.7%。此外,创新类显示产品的增长速度有所放缓,从Q1的+30.1%降至H1的+16.3%。需要注意的是,研报中存在一些资料缺口,如AI眼镜、VR/AR头显的具体订单与出货数据未披露,大客户集中风险未证实,海外生产基地建设进度、关税量化影响、海外收入占比、汇兑损失具体金额、套保规模及对冲效果未量化披露等。这些信息可能对投资决策产生重要影响。