猜你想问
湘财股份2025-2026H1业绩表现如何?
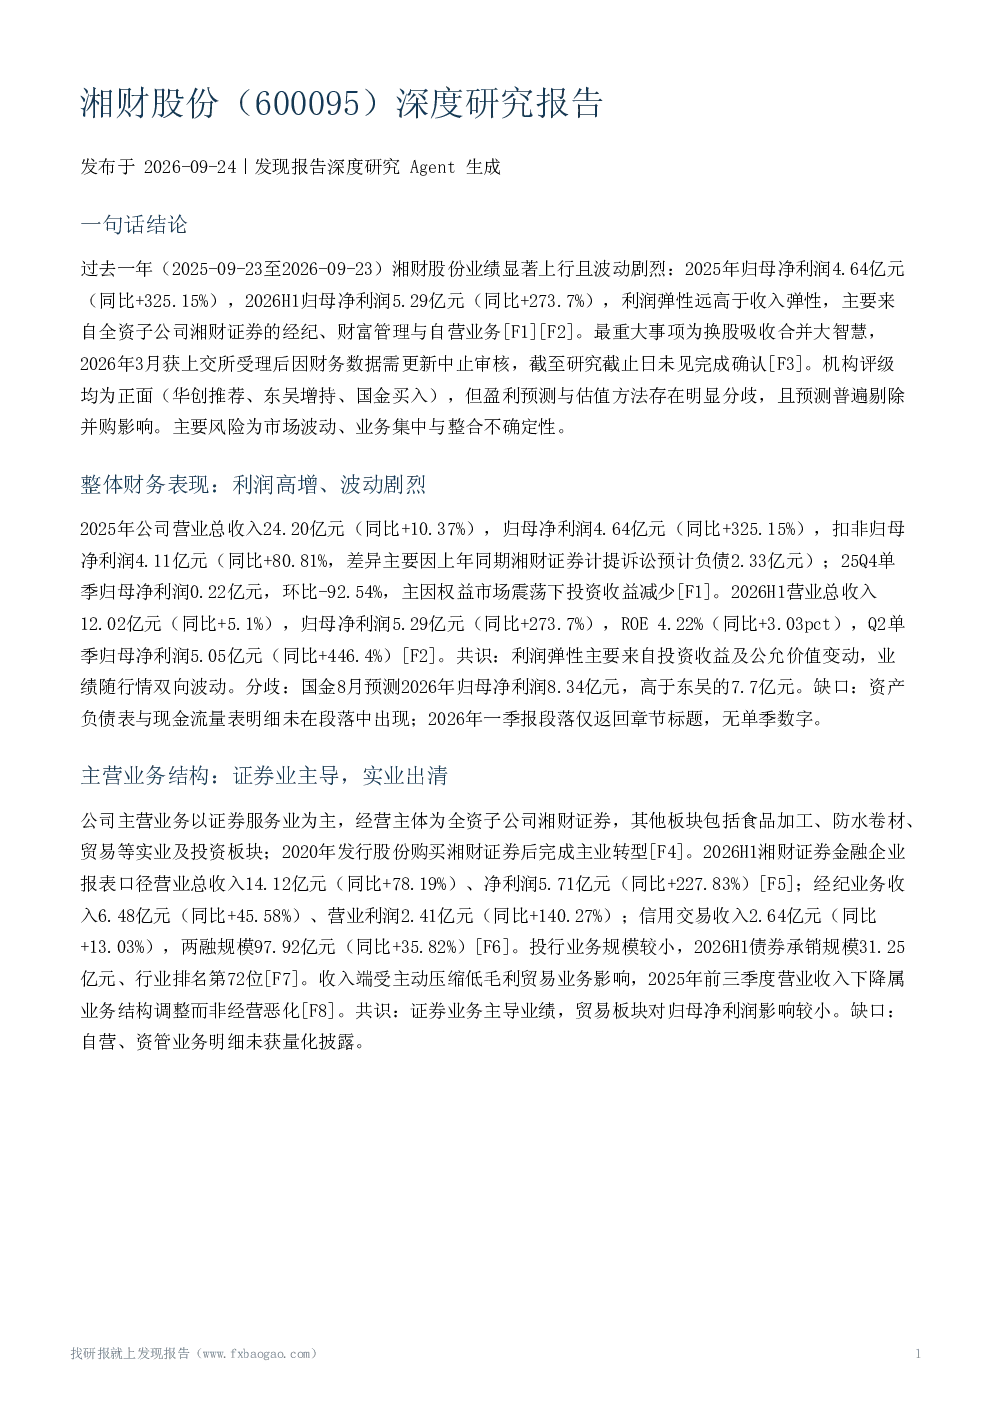
湘财股份2025-2026H1业绩显著上行且波动剧烈,主要来自湘财证券的经纪、财富管理与自营业务。2025年归母净利润4.64亿元(同比+325.15%),2026H1归母净利润5.29亿元(同比+273.7%),利润弹性远高于收入弹性。2025年前三季度营业收入下降属业务结构调整,主要受主动压缩低毛利贸易业务影响。
湘财股份近期有哪些重大资本运作?
湘财股份最重大事项为换股吸收合并大智慧,2026年3月获上交所受理后因财务数据需更新中止审核,截至研究截止日未见完成确认。2025年度公司不进行现金分红,以回购3,571.03万元视同现金分红,占归母净利润7.69%。
券商业绩受哪些因素驱动?湘财股份行业地位如何?
2026H1交投活跃显著驱动券商业绩,50家上市券商合计归母净利润1672亿元、同比+49%,平均ROE 4.5%(同比+1.09pct)。湘财股份2025年年报获天健会计师事务所标准无保留意见。但中小券商竞争激烈、份额承压的假设无法由现有段落证据直接验证;公司市场份额数据完全缺失。
多家机构对湘财股份的估值判断有何分歧?
三家券商均给予湘财股份正面评级但存在分歧:华创证券给予2.4倍2027年PB、目标价11.10元,维持'推荐';东吴证券维持'增持',预测2026-2028年归母净利润7.7/8.0/8.3亿元,对应PE 36x/34x/33x;国金证券维持'买入',预测8.34/9.07/9.56亿元,同比+80%/+9%/+5%。共识为投资收益与经纪弹性释放为业绩主因,分歧在于评级等级、估值方法(PB vs PE)、盈利预测绝对值及并购口径处理。
湘财股份面临哪些主要风险?
湘财股份主要风险包括:市场波动风险(利润高度依赖湘财证券业务,25Q4归母净利润环比-92.54%)、业务集中风险(主营业务以证券服务业为主)、整合不确定性(吸收合并大智慧曾中止审核,换股比例调整等)、信用风险敞口(两融规模97.92亿元,规模扩张伴随敞口上升)