猜你想问
这份研报主要讲了什么内容?
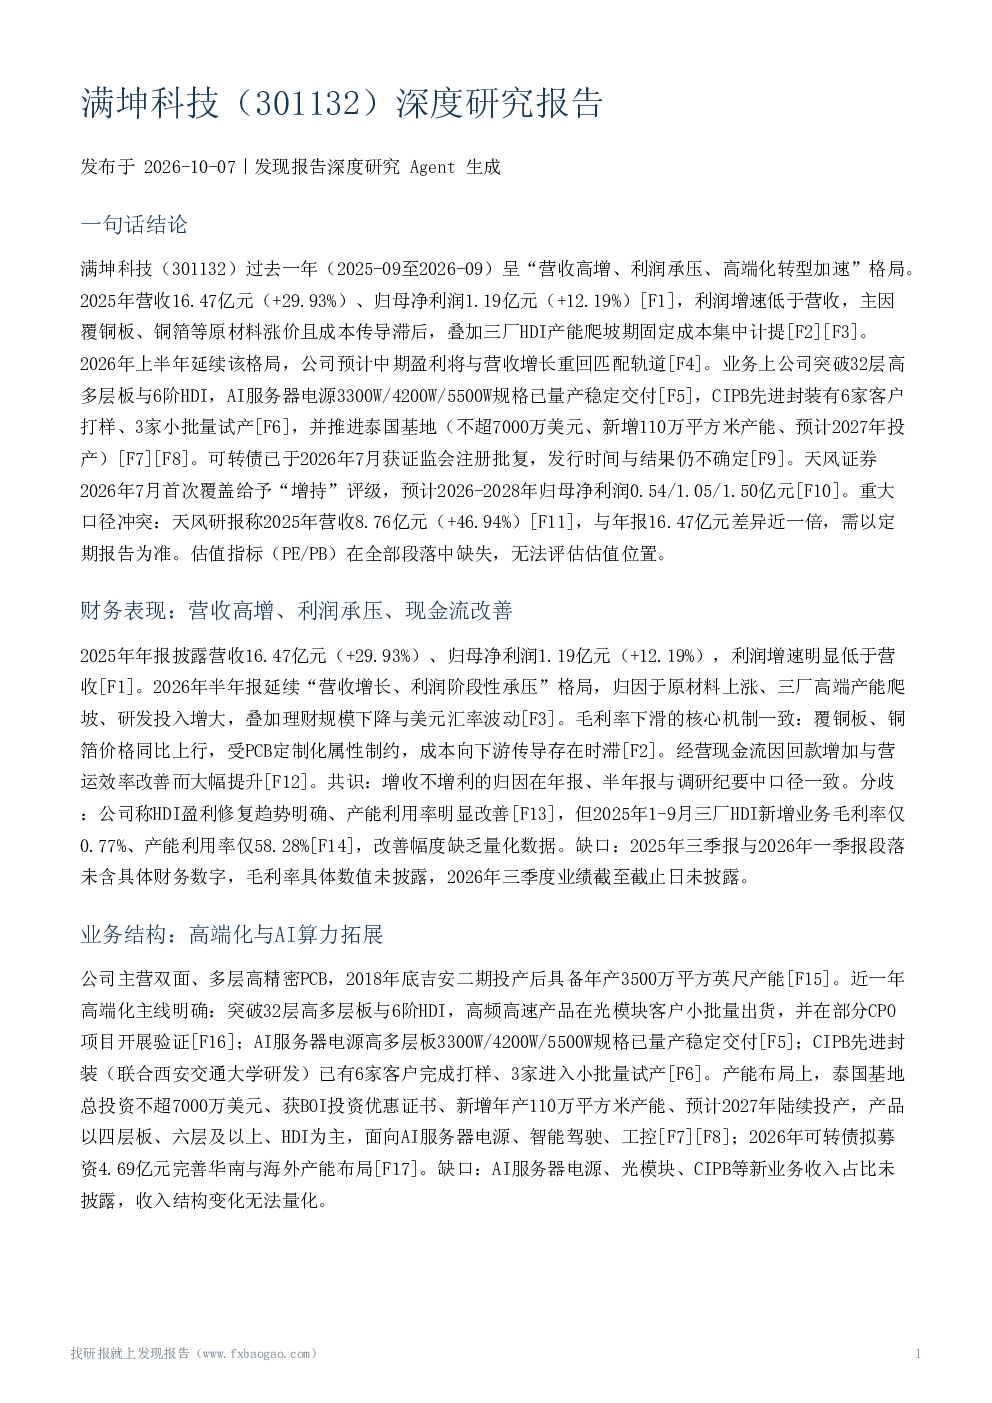
这份研报深度分析了满坤科技的经营状况,指出2025年公司营收增长29.93%达到16.47亿元,但归母净利润仅增长12.19%至1.19亿元,主要受原材料涨价及新厂产能爬坡成本集中影响。报告强调公司突破32层高多层板与6阶HDI技术,AI服务器电源已量产,并计划在泰国投资建厂。机构预测显示公司未来三年净利润将稳步增长,但存在营收口径与年报数据差异等问题。
当前PCB行业发展趋势如何?
当前PCB行业正经历高速增长,特别是在AI服务器领域,市场对高速、高密度PCB需求激增。满坤科技通过技术升级,专注于中高端产品结构,以应对中低端市场竞争。公司已实现32层高多层板与6阶HDI量产,并积极拓展AI服务器电源等新业务,显示其在行业高端化趋势中的积极布局。
研报重点分析了满坤科技的哪些方面?
研报重点分析了满坤科技的财务表现、业务结构、竞争地位及未来发展战略。财务方面,报告指出利润增速滞后于营收增长,主要源于原材料成本传导滞后及产能爬坡。业务结构上,公司突破高多层板与HDI技术,并拓展AI服务器电源与CIPB先进封装业务。竞争地位方面,公司在中高端市场有稳定客户基础,并通过技术升级应对竞争。
满坤科技当前的市场地位如何?
满坤科技在PCB市场中定位中高端,客户覆盖视源股份、宁德时代等知名企业。公司通过技术突破与产品结构升级,在高速增长的市场中占据有利位置。报告指出,AI服务器相关PCB市场对技术要求高,满坤科技的技术积累使其具备竞争优势。同时,公司积极拓展海外市场,计划在泰国建厂,显示其全球化布局的意图。
研报提示了哪些风险点?
研报提示了满坤科技面临的多重风险,包括原材料价格波动可能导致成本上升,新厂产能爬坡存在不确定性,市场竞争加剧可能压缩利润空间,以及海外扩张可能面临政策与执行风险。此外,公司可转债发行存在不确定性,新业务收入占比未披露,这些因素可能影响公司未来业绩表现。
你可能感兴趣
301132 满坤科技2026年9月14日-9月17日投资者关系活动记录表
未知机构2026-09-17
:江波龙、满坤科技、天力锂能、广立微、晶华微、从麟环保、浩瀚深度
中泰证券2022-07-10
朗坤科技(301305)深度研究报告
发现报告2026-10-10
坤彩科技(603826)深度研究报告
发现报告2026-09-30
满坤科技:2024年半年度报告
财报2024-08-15
满坤科技:2023年三季度报告
财报2023-10-27
满坤科技:2022年三季度报告
财报2022-10-25
满坤科技机构调研纪要
发现报告2025-06-06
满坤科技:2025年半年度报告
财报2025-08-15
满坤科技:2026年一季度报告
财报2026-04-29