猜你想问
新钢股份深度研究报告核心内容是什么?
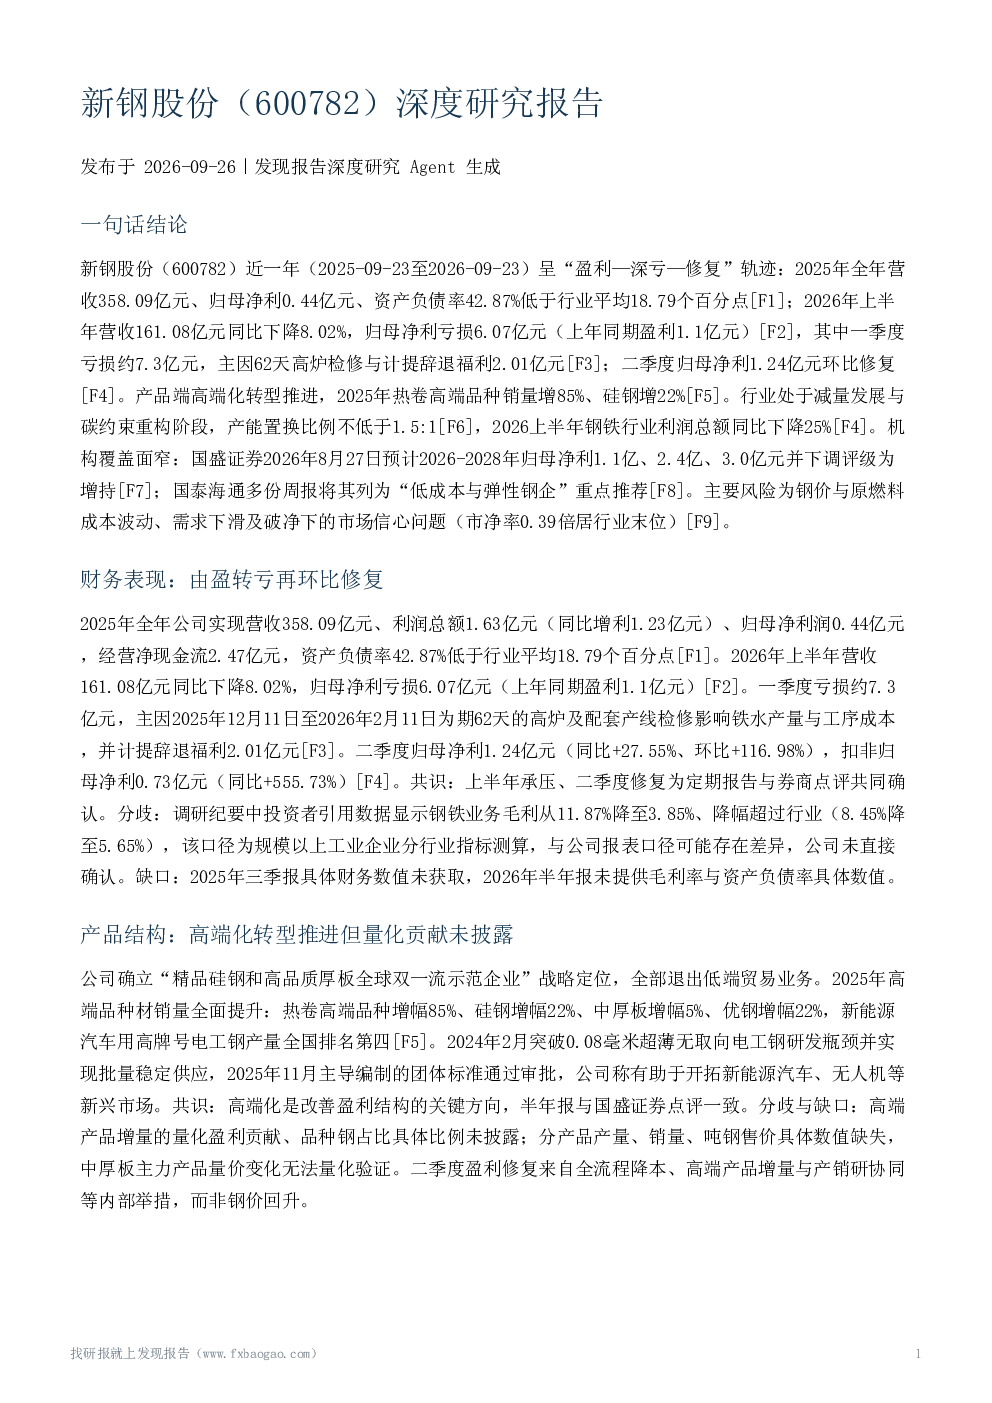
该报告分析了新钢股份2025年的财务表现,显示全年营收358.09亿元,归母净利0.44亿元,资产负债率42.87%低于行业平均。2026年上半年营收161.08亿元同比下降8.02%,归母净利亏损6.07亿元,主要受62天高炉检修及辞退福利影响;二季度归母净利1.24亿元环比修复。报告还关注了公司产品结构高端化转型,2025年热卷高端品种销量增85%、硅钢增22%,并突破0.08毫米超薄无取向电工钢研发瓶颈,主导编制团体标准。此外,报告分析了公司降本增效措施,如全流程降本、环保改造等,以及2025年度拟每10股派现1.35元的分红计划,较2024年明显提升。
钢铁行业发展趋势如何?
钢铁行业正经历减量发展与碳约束重构阶段,2025年1-11月粗钢产量降4%,产能置换比例不低于1.5:1。需求端地产拖累明显,建筑用钢占比36.5%。原燃料成本分化,2026年8月以来煤炭价格上涨15%。行业整体面临钢价与原燃料成本波动、一次性经营冲击(如高炉检修)、债务风险(行业整体资产负债率61.66%)及估值与治理风险(股价持续破净,市净率0.39倍居行业末位)等挑战。
新钢股份报告重点分析了哪些方向?
报告重点分析了新钢股份的产品结构高端化转型,如热卷高端品种销量增长、硅钢增长及突破超薄无取向电工钢研发瓶颈。同时关注公司降本增效措施,包括全流程降本、环保改造及产销研协同实现盈利修复。此外,报告还分析了公司财务表现,如2025年营收、净利、资产负债率,以及2026年上半年营收下降、净利亏损及二季度修复的情况。报告也提及公司高端化转型方向明确但量化贡献未披露,以及2025年度提升分红计划等。
当前市场对钢铁行业现状有何判断?
当前市场判断钢铁行业处于调整期,减量发展与碳约束重构是主要趋势。行业面临产能置换、需求疲软(地产拖累)、成本上升(煤炭价格上涨)等多重压力。钢价与原燃料成本波动、高炉检修等一次性经营冲击、债务风险及估值风险是行业普遍关注的问题。新钢股份虽资产负债率低于行业平均,但盈利能力受成本与结构影响较大,且机构覆盖窄,市场对其态度谨慎偏修复预期。
新钢股份深度研究报告有哪些风险提示?
报告提示新钢股份面临的主要风险包括钢价与原燃料成本波动风险,如煤炭价格上涨可能影响盈利。一次性经营冲击风险,如高炉检修可能导致短期亏损。债务风险,尽管公司资产负债率低于行业平均,但需关注行业整体债务压力。估值与治理风险,公司股价持续破净,市净率0.39倍居行业末位,且机构覆盖窄,市场对其修复预期谨慎。此外,报告还指出资料缺口,如2025年三季报具体财务数值缺失、2026年半年报部分财务数据缺失、资本开支与技改投入金额缺失等,可能影响深入分析。