猜你想问
这份研报主要分析了广信材料的哪些方面?
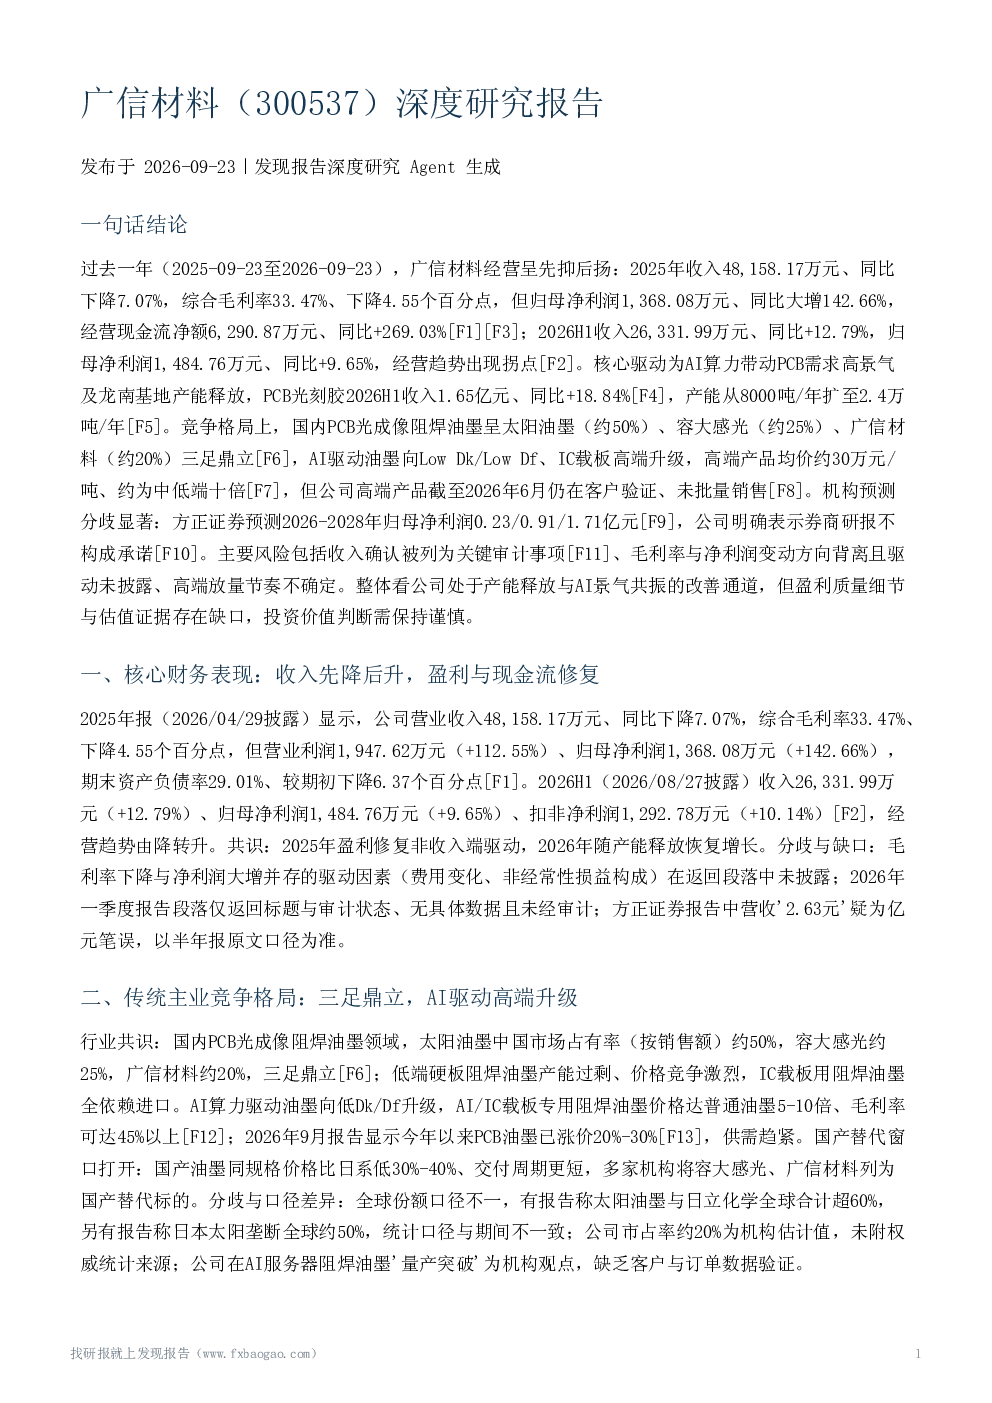
这份研报深度分析了广信材料的财务表现、传统主业竞争格局、光刻胶及新材料进展、盈利能力与现金流、机构预测与估值、风险因素与资料限制等核心内容。报告显示,2025年公司收入有所下降但净利润大幅增长,主要得益于非收入端驱动;2026年上半年收入与PCB光刻胶业务恢复增长,现金流改善。公司在PCB光成像阻焊油墨领域占据约20%市场份额,高端产品仍在客户验证中;光刻胶业务产能扩张,但高端产品未批量销售。报告还探讨了行业发展趋势、市场现状及潜在风险。
PCB光成像阻焊油墨行业的发展趋势如何?
PCB光成像阻焊油墨行业正朝着高端化、差异化方向发展。目前国内市场由太阳油墨、容大感光和广信材料三足鼎立,低端硬板阻焊油墨产能过剩,而IC载板用阻焊油墨完全依赖进口。随着AI技术的驱动,油墨正向Low Dk/Low Df、IC载板高端产品升级,高端产品均价约为中低端的十倍。广信材料在高端产品方面仍在客户验证阶段,尚未实现批量销售,但公司已扩展至光刻胶类电子材料与功能涂层材料双主业,并在龙南基地扩大PCB光刻胶产能。
研报重点分析了广信材料的哪些业务方向?
研报重点分析了广信材料的传统主业PCB光成像阻焊油墨业务及新兴的光刻胶业务。在传统主业方面,报告揭示了公司在国内市场的竞争格局及高端产品的发展潜力,但指出高端产品尚未批量销售。光刻胶业务方面,公司已将龙南基地产能从8000吨/年扩至2.4万吨/年,2026年上半年光刻胶及配套材料营收同比增长18.84%,显示出业务扩张的积极信号。此外,报告还关注了公司盈利能力、成本压力及现金流状况。
当前广信材料的市场现状如何?
当前广信材料的市场现状呈现多面性。一方面,公司2025年收入下降但净利润大幅增长,2026年上半年收入与PCB光刻胶业务恢复较快增长,现金流与负债结构改善,显示出一定的经营韧性。另一方面,公司在高端PCB光刻胶领域仍处于客户验证阶段,未实现批量销售,存在放量节奏的不确定性;同时,龙南基地投产带来的成本压力尚未完全对冲,规模效应的发挥仍需时间验证。行业层面,PCB光成像阻焊油墨市场供需趋紧,价格上涨与国产替代逻辑为公司提供外部支撑。
研报提示了广信材料哪些潜在风险?
研报提示了广信材料面临的多重潜在风险。首先,收入确认识别为关键审计事项,2025年收入与毛利率的双降反映了经营端压力,盈利质量与可持续性存在不确定性。其次,高端PCB光刻胶产品未批量销售,放量节奏存在风险;龙南基地投产带来的成本压力尚未完全缓解,规模效应对冲效果未经验证。此外,机构盈利预测分歧较大,公司未确认预测数据,存在较大偏差风险。最后,原材料价格波动、下游PCB需求波动、应收账款及减值风险等也需要持续关注。