猜你想问
ST易购2025-2026年经营状况如何?
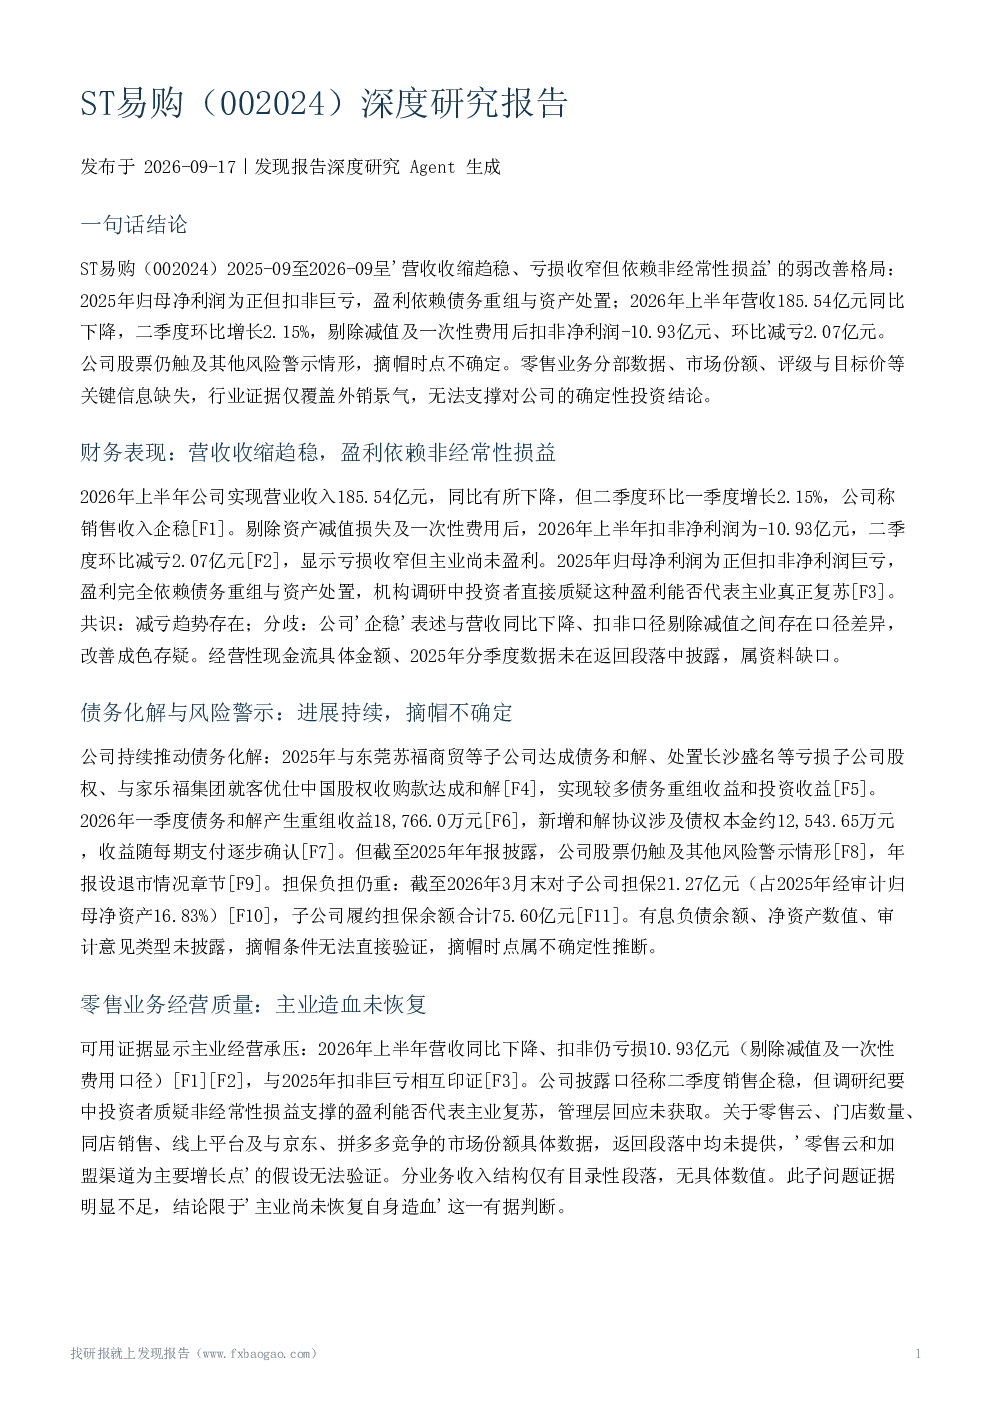
ST易购2025-2026年呈现营收收缩趋稳、亏损收窄但依赖非经常性损益的弱改善格局。2025年归母净利润为正但扣非巨亏,盈利完全依赖债务重组与资产处置。2026年上半年营收185.54亿元同比下降,二季度环比增长2.15%,扣非净利润-10.93亿元、环比减亏2.07亿元。
ST易购的盈利主要来自哪些方面?
2025年盈利完全依赖债务重组与资产处置,如与子公司、家乐福集团等达成债务和解,处置亏损子公司股权,实现较多重组收益和投资收益。2026年一季度债务和解产生重组收益18,766.0万元,新增和解协议涉及债权本金约12,543.65万元。但扣非口径仍亏损,显示主业尚未盈利。
国内零售行业发展趋势如何?
行业层面证据有限,中金公司报告显示外销景气向上,但未覆盖以旧换新政策、国内零售渠道竞争与线上渗透,对以国内零售为主业的ST易购的传导程度无法基于现有证据判断。
ST易购报告重点分析了哪些方面?
报告重点分析了公司营收与盈利表现、盈利来源、债务化解进展、担保负担、风险警示情形、盈利质量、主业恢复情况等。同时关注了经营性现金流、行业环境、估值与风险、资料限制与后续观察等方面。
ST易购面临哪些主要风险?
公司股票仍触及其他风险警示情形,年报设退市情况章节,摘帽时点不确定。担保负担较大,截至2026年3月末对子公司担保21.27亿元。盈利依赖非经常性损益,扣非口径仍亏损。
你可能感兴趣
苏宁电器(002024)调研简报:易购助力苏宁二次腾飞
商贸零售长城证券2011-04-18
苏宁电器(002024):网购汹涌、冲击有限、易购跟进、把握主动
商贸零售安信证券2010-08-20
药易购(300937)深度研究报告
发现报告2026-10-03
苏宁电器(002024):业绩符合预期,易购是未来亮点
商贸零售天相投顾2011-03-16
苏宁电器(002024)2010年业绩发布会快评:做大易购,再起新征程
商贸零售国信证券2011-04-18
苏宁电器(002024)业绩快报点评:业绩符合预期,2013年易购成长是关键
商贸零售国都证券2013-03-01
苏宁电器(002024):易购发力,公司网购业务发展值得期待
商贸零售万联证券2011-02-28
*ST易录(300212)深度研究报告
发现报告2026-09-21
ST易购机构调研纪要
商贸零售发现报告2026-04-10
ST易购:2025年半年度报告
财报2025-08-30