猜你想问
泰禾股份深度研究报告主要分析了哪些内容?
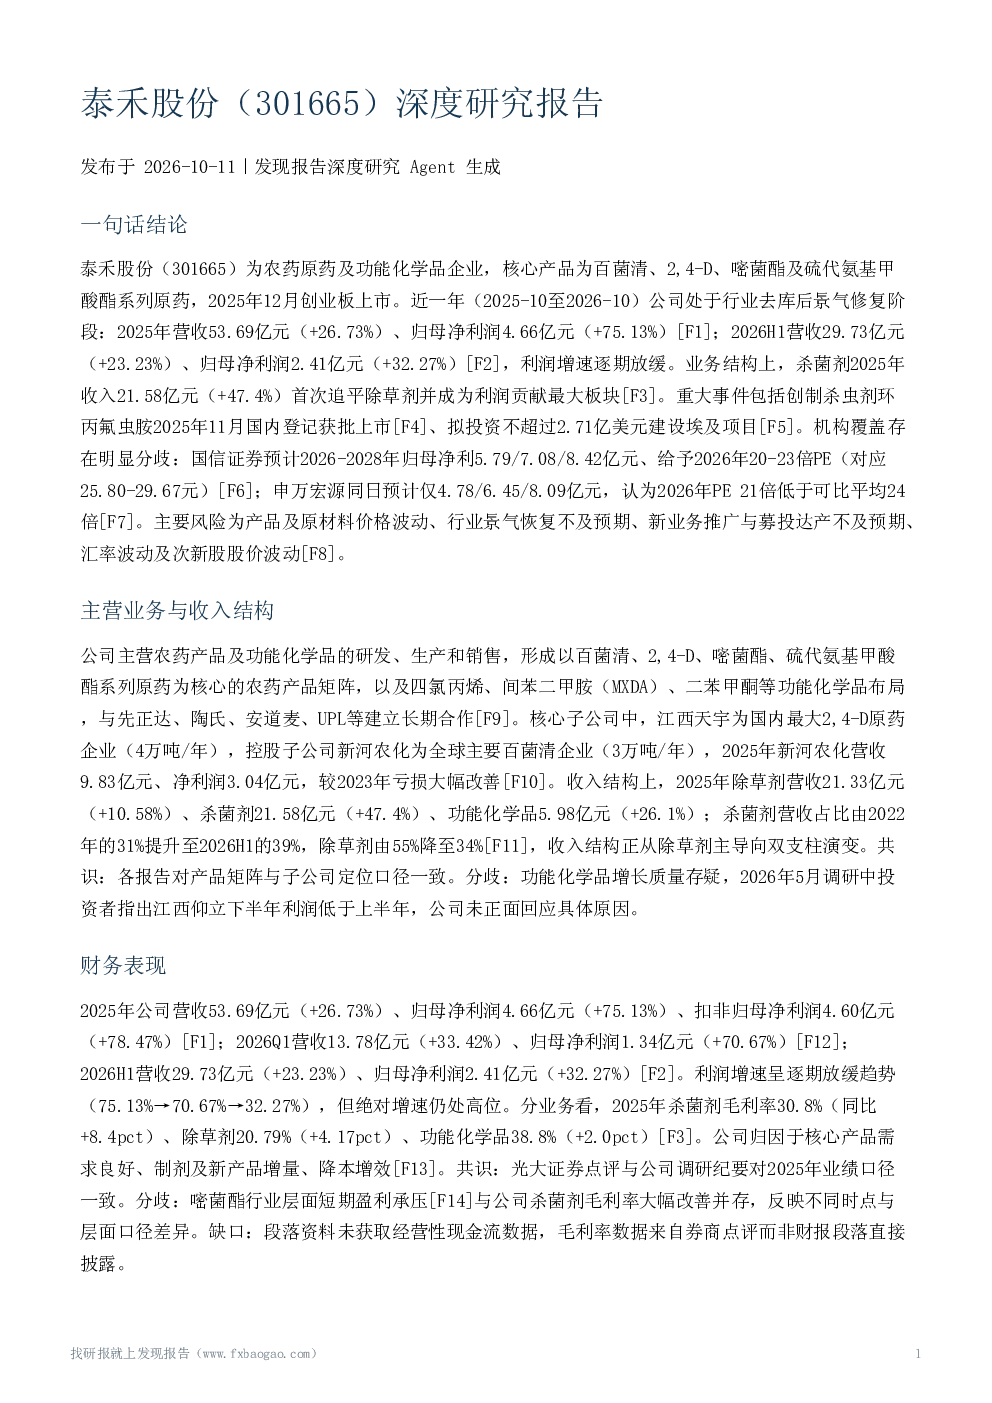
泰禾股份深度研究报告主要分析了公司主营业务与收入结构,包括核心产品矩阵、子公司定位及收入占比变化。同时,报告详细解读了公司财务表现,如营收、净利润增长情况,各业务板块毛利率变化,以及利润增速逐期放缓的原因。此外,报告还探讨了行业景气与竞争格局,包括行业去库存后的复苏阶段、政策对供给格局的影响,以及公司凭借成本优势的表现。报告还涉及重大经营事件,如产能建设、创制农药商业化、订单与产能利用情况,以及业绩兑现情况。最后,报告分析了盈利预测与估值分歧,以及关键风险与不确定性,如产品及原材料价格波动、行业景气恢复、创制杀虫剂市场推广、募投项目建设及汇率波动等风险因素。
农药行业发展趋势如何?
农药行业在2023-2024年经历了去库存低谷,2025年起渠道库存回归正常,进入景气上行周期。政策层面,'一品一证'推动小产能出清,百菌清属国内限批品类,不再审批新产能,供给格局利好头部企业。公司凭借成本优势在行业低迷期仍保持盈利。分产品看,COS系列需求旺盛,在手订单排产饱满,可维持较高毛利率;2,4-D价格随上游原材料波动,现阶段行业需求偏紧;嘧菌酯行业中小落后产能持续出清,短期盈利承压但存在修复预期。
报告重点分析了泰禾股份的哪些方面?
报告重点分析了泰禾股份的主营业务与收入结构,包括核心产品矩阵、子公司定位及收入占比变化。同时,报告详细解读了公司财务表现,如营收、净利润增长情况,各业务板块毛利率变化,以及利润增速逐期放缓的原因。此外,报告还探讨了行业景气与竞争格局,包括行业去库存后的复苏阶段、政策对供给格局的影响,以及公司凭借成本优势的表现。报告还涉及重大经营事件,如产能建设、创制农药商业化、订单与产能利用情况,以及业绩兑现情况。最后,报告分析了盈利预测与估值分歧,以及关键风险与不确定性,如产品及原材料价格波动、行业景气恢复、创制杀虫剂市场推广、募投项目建设及汇率波动等风险因素。
当前农药市场现状如何?
当前农药市场处于景气上行周期,行业去库存低谷后渠道库存回归正常。政策层面,'一品一证'推动小产能出清,百菌清等限批品类供给格局利好头部企业。公司凭借成本优势在行业低迷期仍保持盈利。分产品看,COS系列需求旺盛,毛利率较高;2,4-D价格随上游原材料波动,现阶段行业需求偏紧;嘧菌酯行业中小落后产能持续出清,短期盈利承压但存在修复预期。杀菌剂业务成为新的增长引擎,但盈利增速逐期放缓。
泰禾股份面临哪些风险?
泰禾股份面临多重风险,包括产品及原材料价格波动风险,行业景气恢复不及预期风险,创制杀虫剂环丙氟虫胺市场推广不及预期风险,募投项目建设及达产不及预期风险,以及汇率波动风险。此外,行业整体估值偏高,次新股股价波动、环保及安全生产风险也不容忽视。报告还指出,经营性现金流、投资性现金流数据缺失,客户集中度风险未披露,有效机构观点有限,数据来源未经独立核验,存在一定的不确定性。