猜你想问
这份报告主要分析了浙江仙通哪些方面?
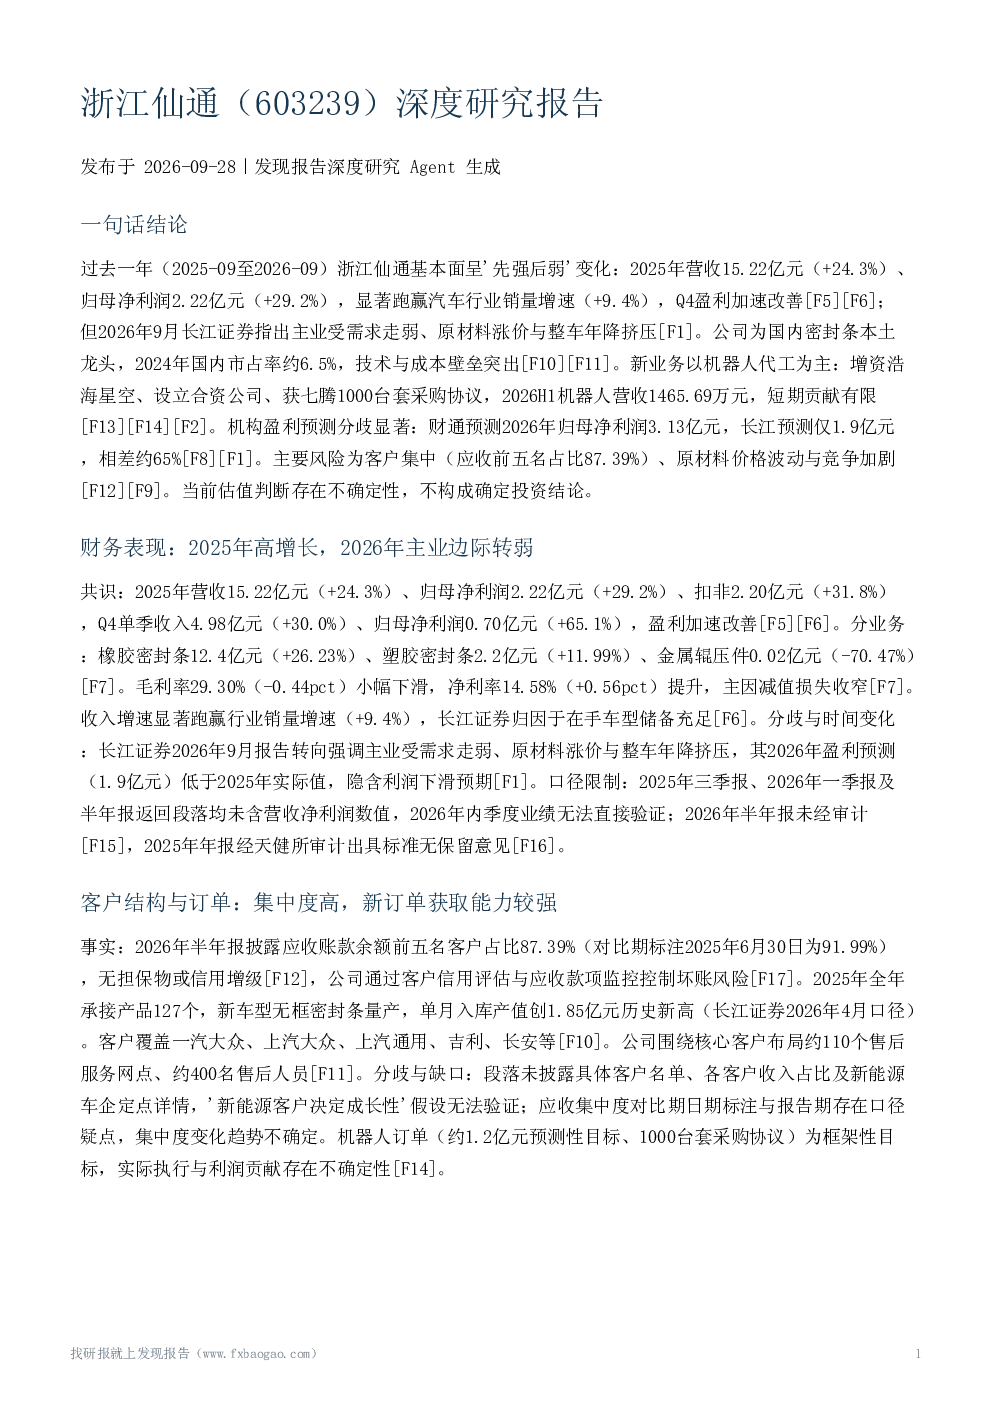
这份报告深度分析了浙江仙通的财务表现、客户结构、竞争地位、新业务发展以及盈利预测与估值。报告指出公司2025年营收和净利润均显著增长,但2026年主业面临需求走弱、原材料涨价和整车年降的压力。报告还重点分析了公司作为汽车密封条行业龙头的竞争地位,以及机器人业务作为第二曲线的短期和长期贡献。
汽车密封条行业的发展趋势如何?
汽车密封条行业正经历转型升级,新能源车渗透率提升带来新需求,同时原材料价格波动和整车厂年降压力对行业利润率形成挑战。浙江仙通作为国内龙头,拥有技术壁垒和客户资源优势,但需关注行业竞争加剧和需求波动风险。报告指出行业未来增长潜力取决于技术创新和产品结构优化。
报告最关注浙江仙通的哪些业务?
报告重点关注浙江仙通的主营业务即汽车密封条,特别是橡胶密封条和塑胶密封条的业绩表现。报告分析了其客户集中度较高的问题,以及新车型无框密封条量产带来的业绩增长。同时,报告也关注了公司机器人业务的进展,但指出其短期贡献有限,需长期观察。
当前浙江仙通的市场表现如何?
浙江仙通在2025年展现出强劲的财务表现,营收和净利润均实现高速增长,Q4盈利加速改善。公司是国内汽车密封条行业龙头,市占率约6.5%,技术实力雄厚。然而,报告也指出公司面临客户集中度高、原材料价格波动以及新能源车需求不确定性等风险,市场对其2026年主业承压存在担忧。
投资浙江仙通需要关注哪些风险?
投资浙江仙通需关注多重风险。首先,公司应收账款前五名客户占比高达87.39%,客户集中度较高,一旦主要客户经营状况变化可能影响业绩。其次,原材料价格波动是行业普遍风险,对密封条成本和利润率产生直接影响。此外,报告指出公司机器人业务尚处于早期阶段,实际订单和利润贡献存在不确定性,需谨慎评估长期发展前景。
你可能感兴趣
请领导务必重视浙江仙通603239深度绑定华为系业绩加速度翻倍空间
未知机构2024-07-02
请领导务必重视浙江仙通603239深度绑定华为系业绩加速度翻倍空间
未知机构2024-07-01
浙江仙通(603239)汽车主业质地优秀,七腾加持价值腾飞
交运设备长城证券2026-04-09
浙江仙通20240913
未知机构2024-09-13
浙江仙通:2021年第一季度报告
财报2021-04-15
浙江仙通:浙江仙通-2024年第一季度报告
财报2024-04-18
浙江仙通:浙江仙通-2023年第一季度报告
财报2023-04-26
浙江仙通:2026年半年度报告
财报2026-08-26
浙江仙通:首次公开发行股票招股说明书
交通运输招股说明书2016-11-29
浙江仙通:2019年半年度报告
财报2019-08-08