猜你想问
炬申股份的主营业务是什么?
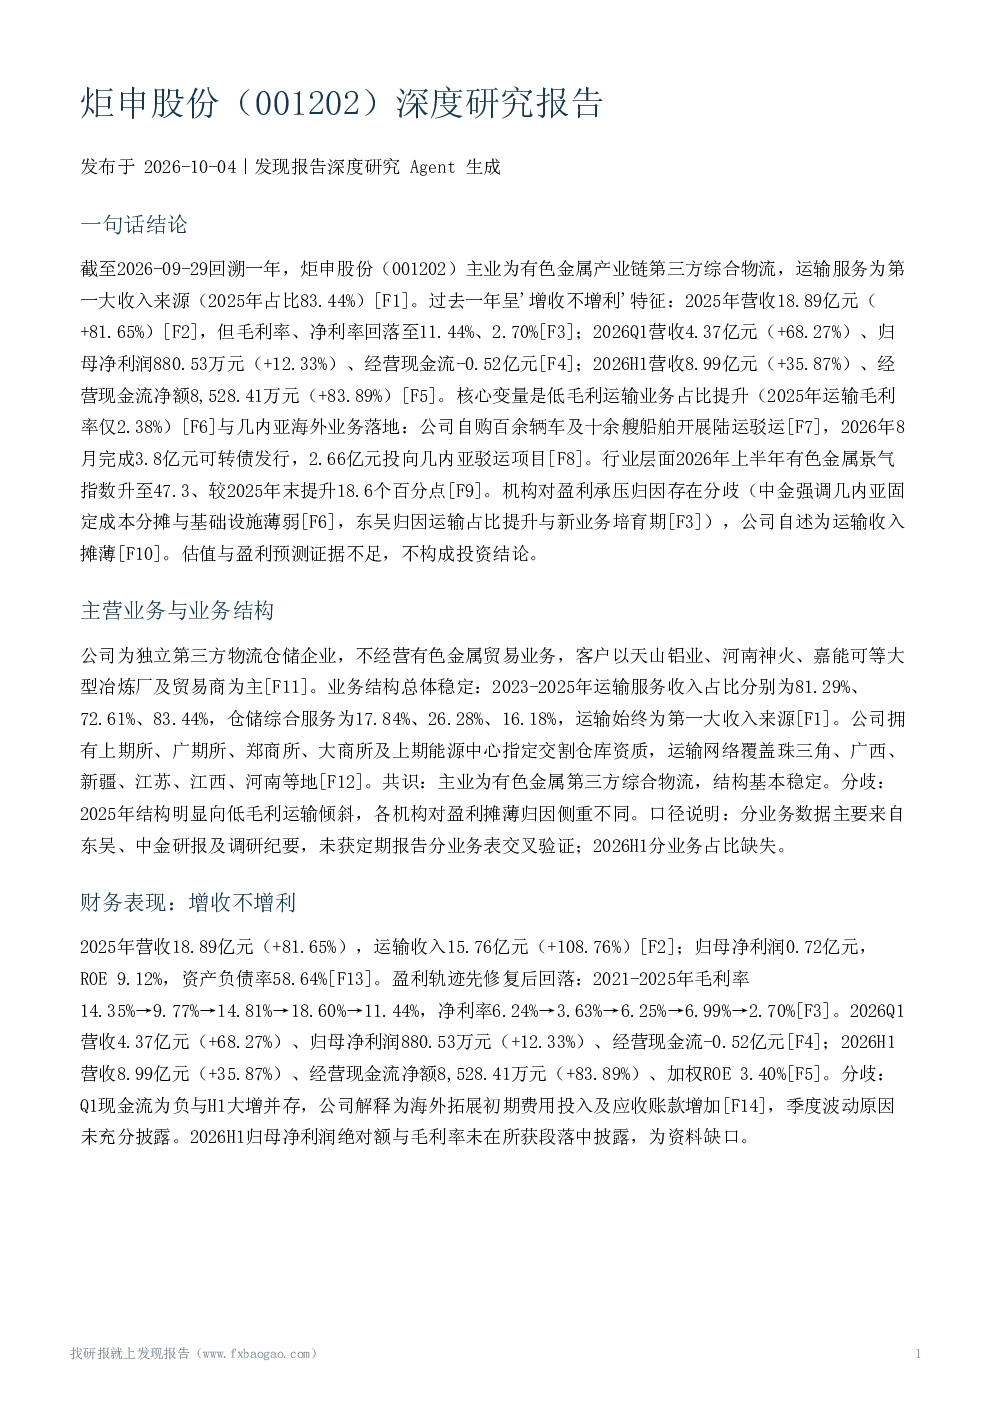
炬申股份的主营业务为有色金属产业链第三方综合物流,主要提供运输和仓储综合服务。2025年运输服务收入占比达83.44%,仓储服务占比相对稳定。公司客户以天山铝业、河南神火、嘉能可等大型冶炼厂及贸易商为主,拥有上期所等交易所指定交割仓库资质,运输网络覆盖多地。
炬申股份2025年的财务表现如何?
2025年公司营收18.89亿元,同比增长81.65%,但毛利率、净利率分别回落至11.44%、2.70%。运输业务毛利率仅2.38%,是盈利能力下降的主要原因。2026Q1营收4.37亿元,同比增长68.27%,归母净利润880.53万元,同比增长12.33%。2026H1营收8.99亿元,同比增长35.87%,经营现金流净额8,528.41万元,同比增长83.89%,加权ROE为3.40%。
有色金属行业的发展趋势如何?
2026年上半年有色金属景气指数升至47.3,行业整体信用风险稳定但结构性压力突出。公司积极拓展海外业务,在几内亚自购车辆及船舶开展陆运驳运,并发行3.8亿元可转债,其中2.66亿元投向几内亚项目。国内方面,新疆炬申拥有自建铁路专用线,并担任上期所氧化铝及广期所工业硅指定交割仓库。
报告对炬申股份的重点分析方向是什么?
报告重点分析了炬申股份的低毛利运输业务占比持续提升对公司盈利能力的影响,以及几内亚海外驳运项目的盈利不确定性和海外重资产投入风险。同时,报告还关注了公司客户集中风险、税收优惠依赖政策、应收账款信用风险等。此外,报告指出公司2025年度不分红,反映利润分配较为保守。
炬申股份面临哪些风险?
公司面临低毛利运输占比持续提升、几内亚项目盈利不确定性、海外重资产投入风险、客户集中风险、税收优惠依赖政策、应收账款信用风险等。此外,2025年度不分红反映利润分配保守,几内亚地缘政治、汇率风险未在段落中讨论,这些也是潜在的风险因素。
你可能感兴趣
001202 炬申股份 2026年8月12日投资者关系活动记录表
未知机构2026-08-12
001202 炬申股份 2026年7月28日投资者关系活动记录表
未知机构2026-07-28
炬申股份001202调研纪要20260702
未知机构2026-07-02
申达股份(600626)深度研究报告
发现报告2026-09-28
炬申股份:2024年年度报告
财报2025-04-18
炬申股份机构调研纪要
发现报告2025-06-11
炬申股份机构调研纪要
发现报告2025-06-09
炬申股份机构调研纪要
发现报告2025-08-29
炬申股份:2024年半年度报告
财报2024-08-28
炬申股份机构调研纪要
发现报告2025-11-19