猜你想问
汇创达2025年财务表现如何?
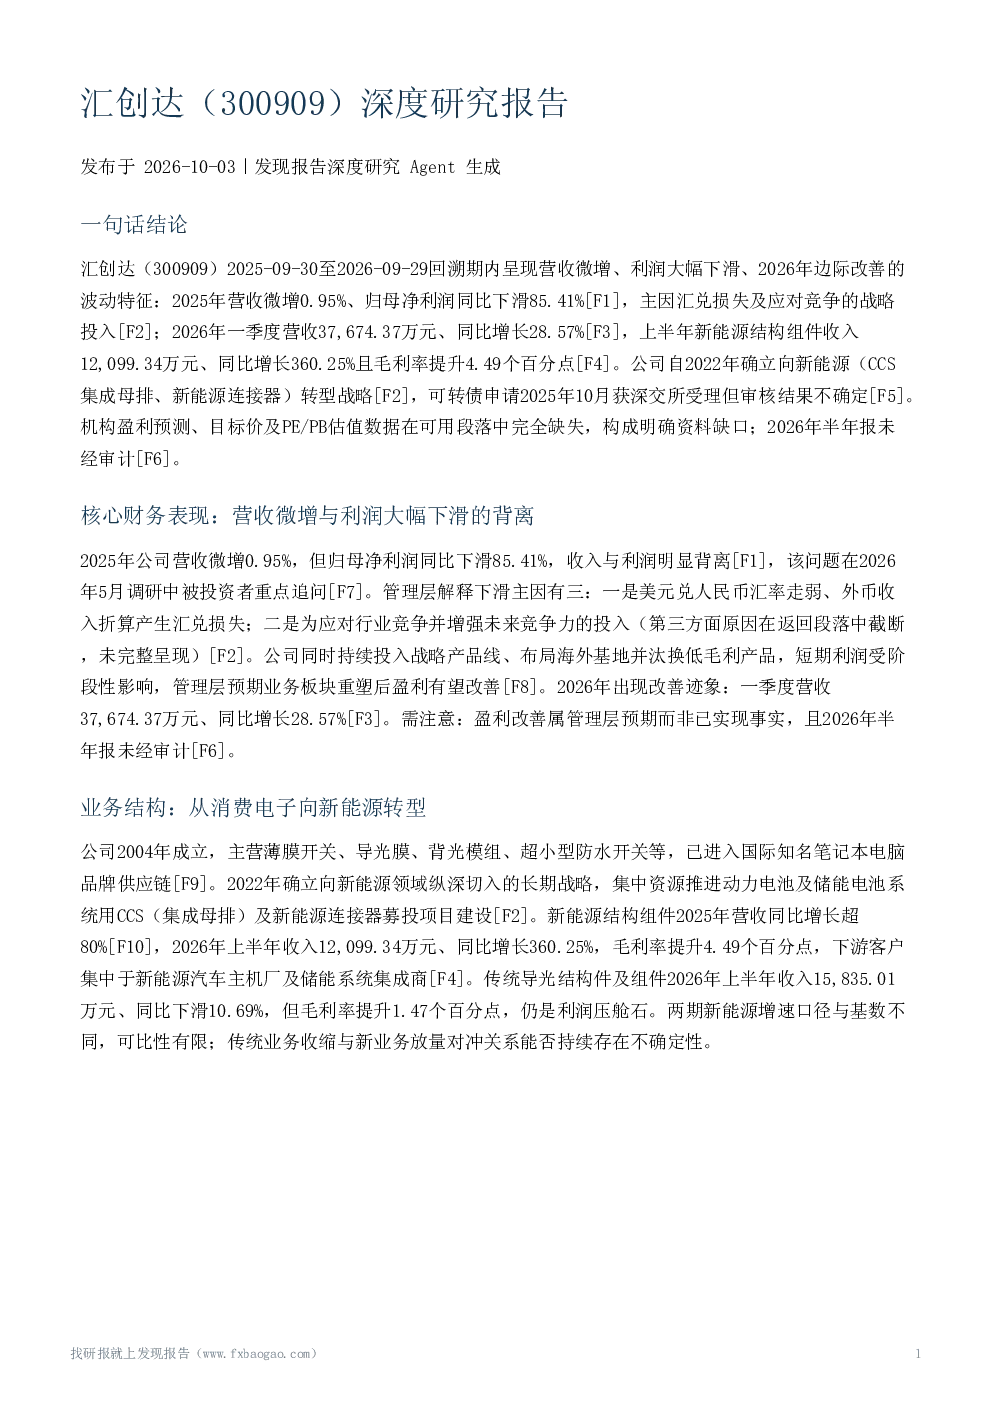
2025年汇创达营收微增0.95%,但归母净利润同比下滑85.41%,主要受美元兑人民币汇率走弱产生的汇兑损失及战略投入影响。2026年一季度营收同比增长28.57%,上半年新能源结构组件收入12.099亿元,同比增长360.25%,毛利率提升4.49个百分点。
汇创达的业务结构有何变化?
汇创达从消费电子向新能源转型,2022年确立向新能源领域(CCS集成母排、新能源连接器)的长期战略。新能源结构组件2025年收入同比增长超80%,2026年上半年收入12.099亿元,同比增长360.25%,毛利率提升4.49个百分点。传统导光结构件及组件2026年上半年收入15.835亿元,同比下滑10.69%,但毛利率提升1.47个百分点。
汇创达在行业中的竞争地位如何?
缺乏第三方行业研报数据,无法量化汇创达市场份额及竞争对手排名。公司明确将2025年净利润下滑归因于应对行业竞争的投入,暗示市场竞争加剧。传统业务收入下滑与毛利率提升并存,公司强调毛利率改善而非份额收缩。
汇创达的估值水平如何?
五篇可用报告中均无PE、PB、股价、市值或同业可比公司估值对比数据,无法回答估值相对历史与同业位置的核心问题。机构盈利预测与目标价数据缺失,无法验证是否存在下修或分歧。
汇创达面临哪些主要风险?
汇创达面临汇率波动风险(2025年产生汇兑损失)、新业务扩张风险(客户验证周期长、爬坡期长)、融资不确定性(可转债申请审核结果不确定)、传统业务需求或份额承压、盈利改善属管理层预期且无独立机构预测交叉验证、2026年半年度报告未经审计等风险。
你可能感兴趣
【东财电子-独家深度覆盖】汇创达
未知机构2022-12-03
创达新材(920012)深度研究报告
发现报告2026-10-12
汇创达机构调研纪要
发现报告2024-07-09
汇创达机构调研纪要
发现报告2024-01-09
汇创达:2023年一季度报告
财报2023-04-27
汇创达:2023年年度报告
财报2024-04-23
苹果3D打印产业变革将至继续强Call大族激光华曙高科汇创达长江电子杨洋
未知机构2026-03-03
汇创达机构调研纪要
发现报告2024-12-12
汇创达:2024年年度报告
财报2025-04-22
ZX航空航天持续强Call全3D打印产业链新增推荐汇创达
未知机构2026-02-28