猜你想问
热威股份研报核心内容是什么?
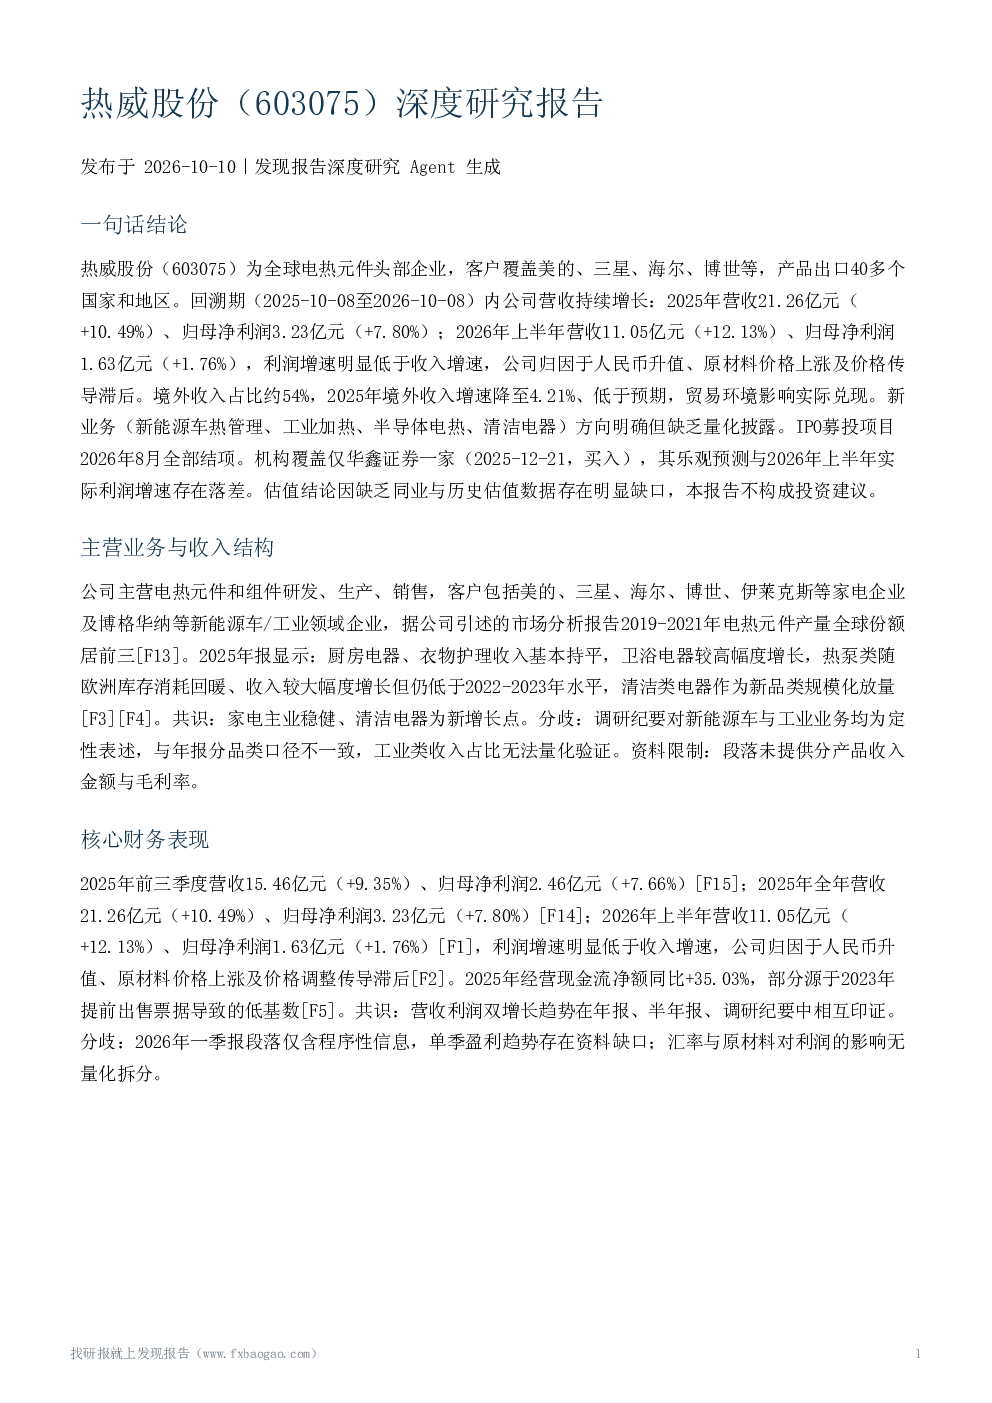
热威股份作为全球电热元件头部企业,客户覆盖美的、三星等国际品牌,产品出口40多个国家和地区。但2026年上半年利润增速(+1.76%)明显低于收入增速(+12.13%),主要受汇率、原材料成本及价格传导滞后影响,新业务贡献未量化。公司主营电热元件和组件,客户包括美的、三星等家电企业及博格华纳等新能源车/工业领域企业。2025年厨房电器、衣物护理收入持平,卫浴电器、热泵类及清洁类电器为主要增长点。分歧在于调研纪要中新能源车与工业业务定性描述与年报分品类口径不一致,工业类收入占比无法量化。
电热元件赛道发展趋势如何?
电热元件行业受家电、新能源车、工业加热等领域需求驱动,但面临原材料成本波动、贸易政策及汇率风险。方正中期指出不锈钢短期偏弱震荡,家电旺季订单一般;大越期货称304冷轧报价回落,镍库存升至高位,金九旺季落空。公司层面:定制化产品采用价格联动、协商议价和年度价格投标三种调价机制,可部分对冲成本波动,但年度投标锁价可能使传导存在时滞。公司实际原材料敞口无量化披露。
报告重点分析了热威股份的哪些方面?
报告重点分析了热威股份的主营业务与收入结构、核心财务表现、客户结构与海外业务、产能扩张与新业务、行业与原材料环境。其中,主营业务以电热元件和组件为主,客户包括美的、三星等家电企业及博格华纳等新能源车/工业领域企业。2025年营收21.26亿元(+10.49%)、归母净利润3.23亿元(+7.80%);2026年上半年营收11.05亿元(+12.13%)、归母净利润1.63亿元(+1.76%)。境外收入占比约54%,2025年全年境外收入11.07亿元、增速仅4.21%,低于预期。新业务由子公司承接,热威汽零(新能源车热管理)收入持续增长,热威工业(工业加热、半导体等)处于研发与生产不同阶段。
当前电热元件市场现状如何?
当前电热元件市场呈现持续增长趋势,但利润增速普遍低于收入增速。热威股份2026年上半年利润增速(+1.76%)明显低于收入增速(+12.13%),主要受汇率、原材料成本及价格传导滞后影响。行业层面,不锈钢、镍等原材料价格波动较大,方正中期指出不锈钢短期偏弱震荡,大越期货称304冷轧报价回落,镍库存升至高位。公司层面,境外收入占比约54%,2025年全年境外收入11.07亿元、增速仅4.21%,低于预期,受贸易环境影响。公司采用价格联动、协商议价和年度价格投标三种调价机制,可部分对冲成本波动,但年度投标锁价可能使传导存在时滞。
热威股份研报提示哪些风险?
热威股份研报提示的主要风险包括:境外收入占比高面临的贸易政策与汇率风险,2025年境外收入增速仅4.21%;汇率与原材料成本导致利润增速低于收入增速且传导滞后;机构预测偏乐观存在下修风险,华鑫证券预测利润增长趋势与2026年上半年实际利润增速(+1.76%)存在落差;热泵类收入持续性不确定;募投结项及补流需股东会审议;新业务商业化程度不一,收入金额与占比未披露;分产品收入、占比、毛利率未披露;前五大客户集中度、汇率敞口未披露;估值缺乏可比数据。