猜你想问
唐源电气研报核心内容是什么?
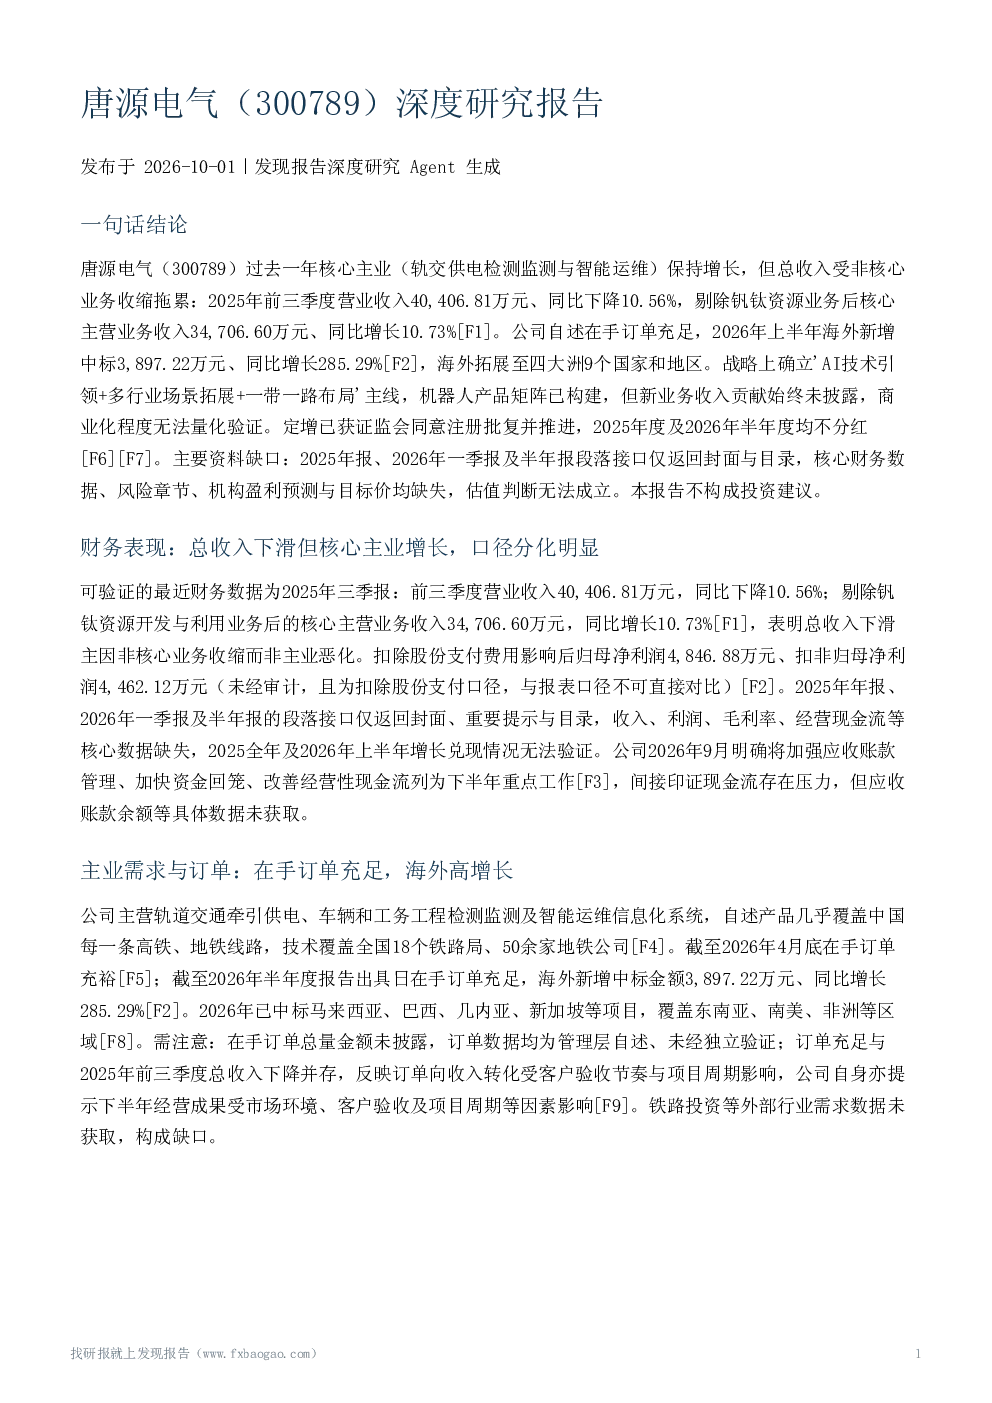
唐源电气研报显示,公司核心主业轨交供电检测监测与智能运维保持增长,但总收入受非核心业务收缩拖累。2025年前三季度营业收入40,406.81万元,同比下降10.56%;剔除非主业后核心业务收入34,706.60万元,同比增长10.73%。归母净利润4,846.88万元(扣除股份支付费用影响),扣非归母净利润4,462.12万元(未经审计)。公司自述在手订单充足,2026年上半年海外新增中标3,897.22万元,同比增长285.29%,覆盖四大洲9个国家和地区。定增已获证监会注册批复并推进,2025年度及2026年半年度均不分红。
轨交检测监测行业发展趋势如何?
轨交检测监测行业正迈向智能化运维,AI技术应用成为趋势。唐源电气确立'AI技术引领+多行业场景拓展+一带一路布局'战略,构建覆盖轨交全场景的智能运维机器人产品矩阵。2026年1月与新益昌战略合作,推进具身智能机器人研发与产业化。但新业务收入规模、占比或订单金额未披露,商业化程度无法量化验证。公司亦承认物理AI仍属快速演进中的产业,场景落地需结合轨交行业安全性、可靠性要求持续推进,且对协同性弱、盈利不及预期的业务将有序调整。
唐源电气报告重点分析了哪些方向?
唐源电气报告重点分析了公司核心主业增长与总收入下滑并存的矛盾,核心主业包括轨交供电检测监测与智能运维,自述产品覆盖中国高铁、地铁线路。报告关注公司在AI+轨交智能运维赛道的布局,特别是机器人与AI智能运维业务,但未披露具体收入贡献。同时,报告分析了公司竞争格局,自述产品技术和质量国内领先,但同业诺比侃(2635.HK)覆盖国内80%铁路局,2025年营收4.98亿元,同比增长23.7%。公司通过海外拓展与机器人新品强化竞争地位,但市场份额及排名数据缺失。
唐源电气市场现状如何判断?
唐源电气市场现状表现为订单充足与收入下降并存,反映订单向收入转化受客户验收节奏与项目周期影响。公司自述产品覆盖中国高铁、地铁线路,2026年4月底在手订单充裕;2026年半年度报告出具日海外新增中标3,897.22万元,同比增长285.29%。但订单数据均为管理层自述,未经独立验证。公司在轨交检测监测细分领域自述具备先发优势,但同业诺比侃以铁路AI运维为基本盘,覆盖国内80%铁路局,2025年营收4.98亿元,同比增长23.7%。公司通过海外拓展与机器人新品强化竞争地位,但市场份额及排名数据缺失。
唐源电气研报有哪些风险提示?
唐源电气研报提示可确认风险包括:收入口径分化反映非核心业务收缩;应收账款管理与现金流改善列为重点工作,间接提示回款压力;客户集中于轨交系统,存在客户集中风险。缺失风险数据包括:应收账款余额与账龄、政策依赖、解禁减持、股权质押等;2025年年报及2026年半年报风险章节缺失;三季报未经审计,净利润为扣除股份支付口径。此外,订单转化受验收节奏与项目周期影响,季度业绩可能波动,经营性现金流存在压力;AI+轨交智能运维赛道存在诺比侃等竞争者;定增推进中摊薄股东权益,且不分红,股东回报暂时缺失;机构观点分析完全缺失。