猜你想问
这份研报主要分析了电投绿能的哪些方面?
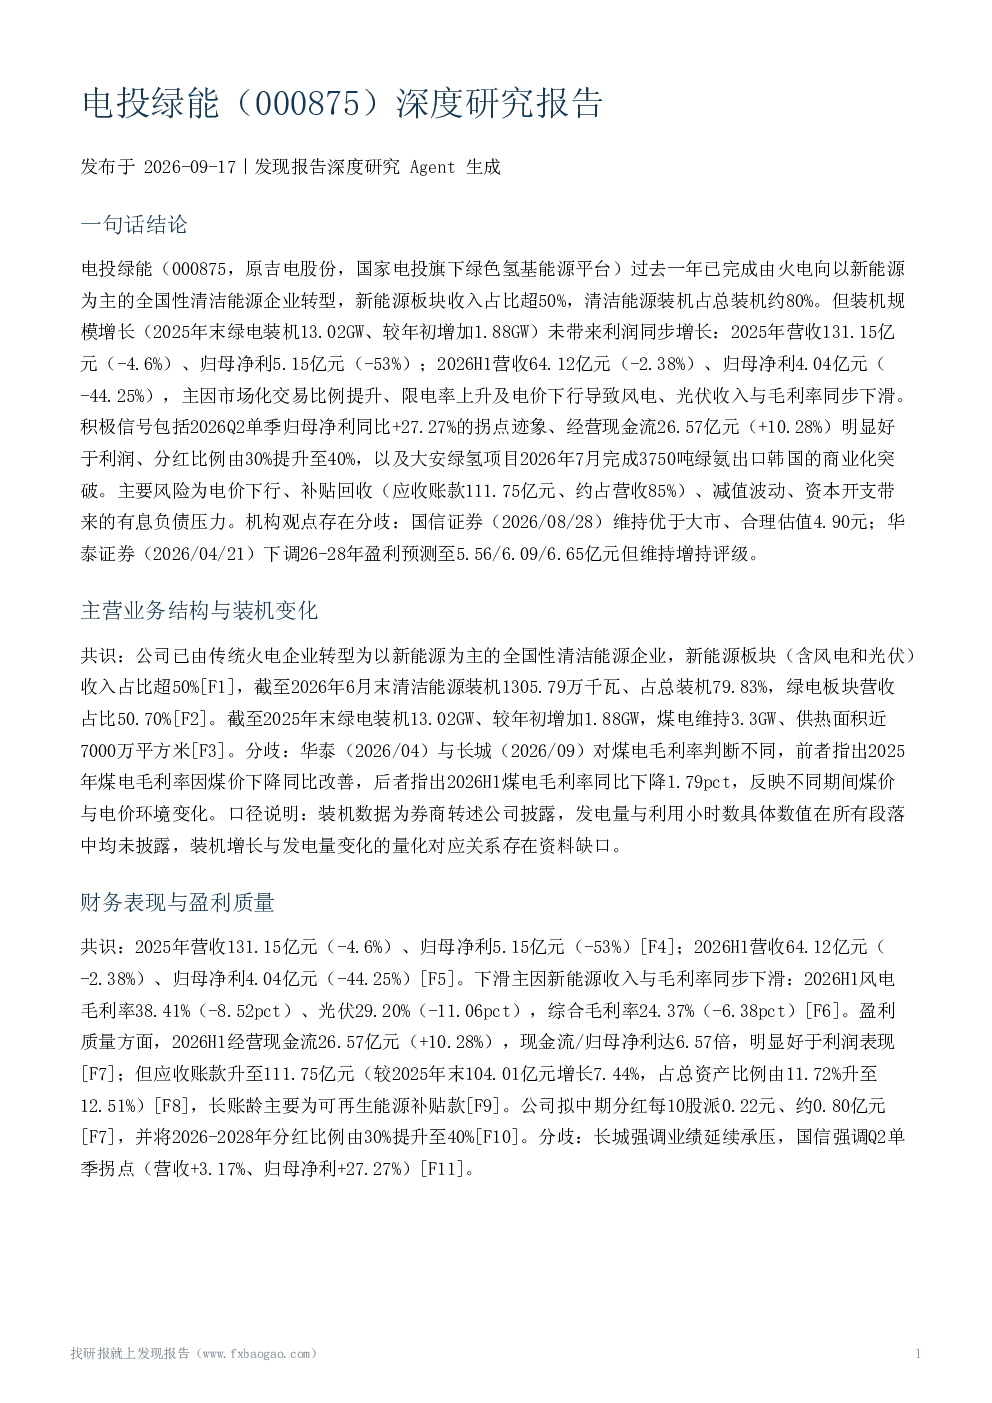
这份研报深度分析了电投绿能从火电向新能源转型的战略执行情况,重点考察了公司新能源板块的收入占比、装机规模变化、财务表现及盈利质量。报告指出,公司新能源板块收入占比已超50%,清洁能源装机占总装机约80%,但2025年营收和归母净利分别下滑4.6%和53%,2026H1虽有所改善,但仍面临市场化交易比例提升、限电率上升及电价下行带来的挑战。同时,报告也强调了公司经营现金流表现优于利润、分红比例提升以及大安绿氢项目的商业化突破等积极信号。
当前新能源行业的发展趋势如何?
当前新能源行业正经历从传统火电向清洁能源的加速转型,市场竞争日益激烈。电力市场化交易比例提升导致电价波动加大,限电率上升进一步压缩了新能源项目的盈利空间。同时,补贴回收的不确定性也给行业带来压力。然而,随着技术进步和规模效应显现,新能源成本持续下降,长期发展前景仍被看好。国家政策层面持续支持新能源发展,氢能、储能等新兴赛道也逐渐成为行业新的增长点。企业需在把握发展机遇的同时,积极应对市场变化带来的挑战。
研报对电投绿能的重点分析方向有哪些?
研报对电投绿能的重点分析方向包括:一是公司战略转型进展,考察其新能源业务占比、装机规模及区域布局;二是财务表现与盈利质量,分析营收、利润变化趋势及现金流状况,特别关注市场化交易、限电率及补贴回收的影响;三是项目储备与资本开支,评估其新能源项目进展及债务压力;四是风险因素,识别电价下行、补贴回收、减值波动等关键风险。此外,报告还对比了不同机构对公司的估值与盈利预测,揭示市场观点分歧。
目前电投绿能的市场现状如何?
电投绿能目前正处于从传统火电向新能源企业转型的关键阶段,新能源业务已占据主导地位。公司新能源装机规模持续扩大,但营收和利润面临下滑压力,主要受市场化交易比例提升、限电率上升及电价下行影响。尽管如此,公司经营现金流表现良好,分红比例提升,且在大安绿氢项目上取得商业化突破。整体来看,电投绿能的市场现状呈现出机遇与挑战并存的局面,未来业绩改善仍需观察市场环境变化及公司战略执行效果。
研报提示了哪些主要风险?
研报提示了电投绿能面临的主要风险包括:一是电价下行与消纳压力,市场化交易比例提升和限电率上升导致风电、光伏业务毛利率下滑;二是补贴回收风险,公司应收账款中长账龄补贴款占比高,回收存在不确定性;三是减值与季度亏损风险,2025Q4出现季度亏损,且减值计提存在不确定性;四是债务压力,新能源持续资本开支带来较多有息负债,资产负债率需持续关注;五是资源与项目风险,来风来光资源不及预期、项目进度不及预期及氢基能源订单不足等。此外,部分关键运营指标及未来资本开支规模缺乏披露,增加了投资的不确定性。