猜你想问
这份报告的核心内容是什么?
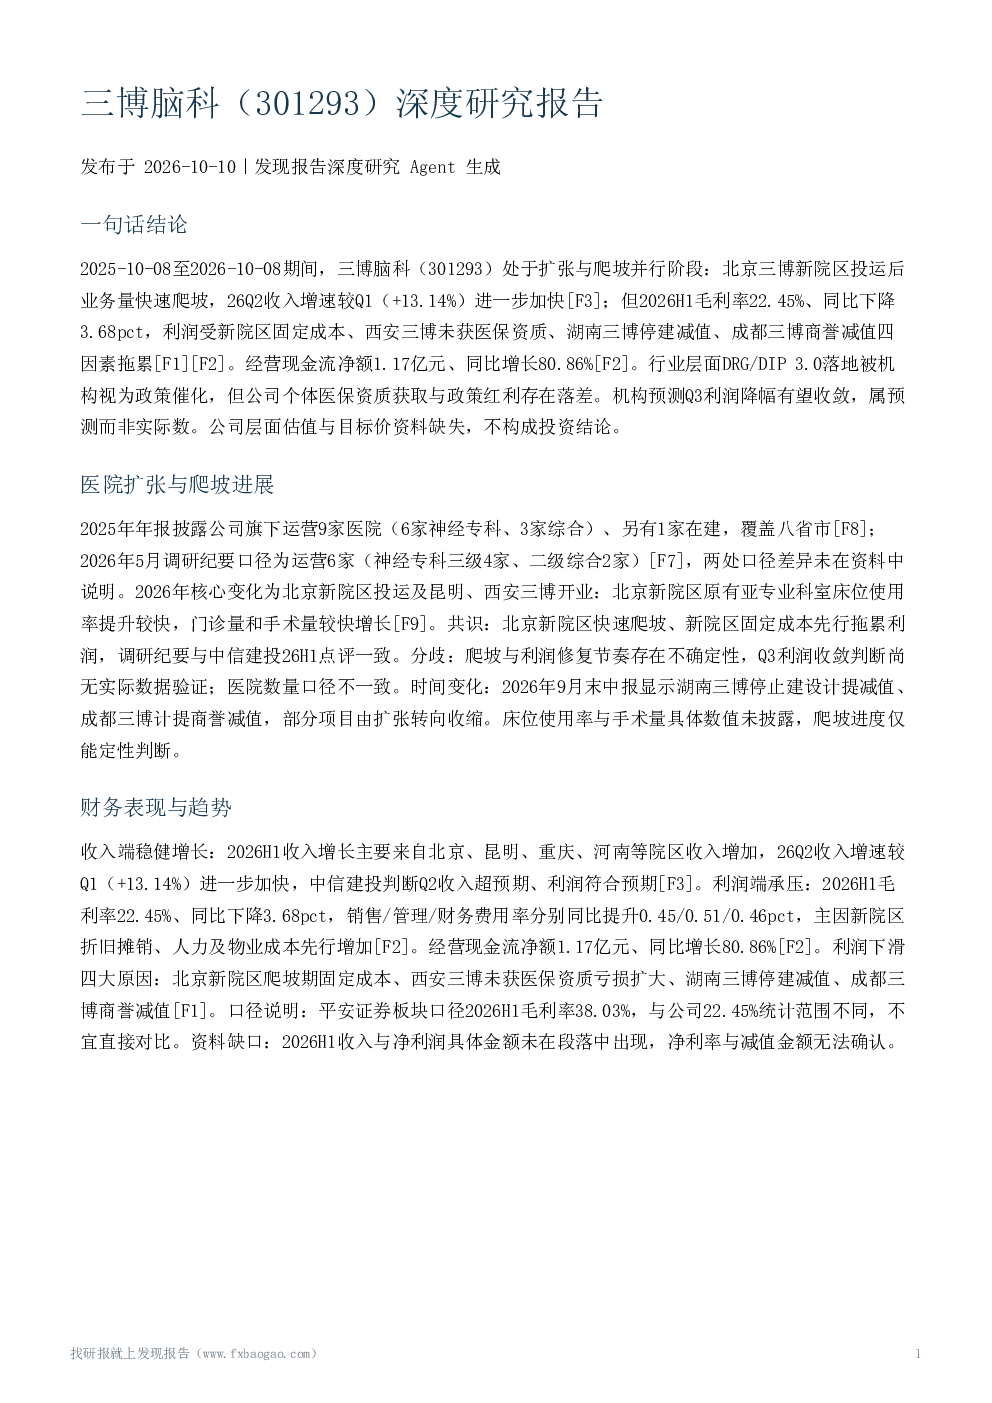
报告指出三博脑科在2025-2026年处于扩张与爬坡并行阶段,北京新院区投运后业务量快速爬坡,但2026H1毛利率为22.45%(同比下降3.68pct),利润受新院区固定成本、西安三博未获医保资质、湖南三博停建减值、成都三博商誉减值四因素拖累。经营现金流净额1.17亿元,同比增长80.86%。
神经外科医疗服务行业的发展趋势如何?
公立医院在神经外科医疗服务行业占主导地位。国家持续鼓励社会办医,2026年9月DRG/DIP 3.0版分组方案发布,机构判断医疗服务标的将获得政策催化,但亦有观点强调创新商业化仍面临多重约束。公司以医教研一体化差异化竞争,技术实力获认可,累计神经外科手术量居全国前列。
报告重点分析了哪些方向?
报告重点分析了三博脑科的医院扩张进展、财务表现、行业格局、政策影响等方面。其中医院扩张进展显示部分项目由扩张转向收缩,财务表现方面收入端稳健增长但利润端承压,行业格局方面公司自述为中国最大的集医疗、教学与科研为一体的民营神经专科医疗服务集团。
当前市场对三博脑科的整体判断是怎样的?
市场对三博脑科收入端稳健增长与中长期成长方向判断一致,认为北京新院区快速爬坡带动收入增长,但新院区固定成本先行压制短期利润率。机构对政策影响存在分歧,国盛证券视为催化,国泰海通强调现实约束,中信建投公司报告显示个体资质落差。
报告中提示了哪些风险?
报告中提示了新院区爬坡不及预期、医保资质与支付风险(西安三博未获资质)、商誉与资产减值(成都三博商誉减值、湖南三博停建减值)等已显性化风险。此外,医疗事故与医患纠纷、人才流失、诉讼等风险在公司层面缺乏段落证据,机构预测(Q3利润降幅收敛)未经实际业绩验证,存在不确定性。
你可能感兴趣
三博脑科(301293)AI脑科学第一股-调研纪要
未知机构2023-05-15
医疗服务行业深度研究:三博脑科招股说明书梳理
医药生物国金证券2022-12-30
三博脑科:2025年年度报告
财报2026-04-22
三博脑科机构调研纪要
发现报告2025-08-05
三博脑科机构调研纪要
发现报告2023-11-29
三博脑科机构调研纪要
发现报告2024-05-06
三博脑科机构调研纪要
发现报告2023-07-19
三博脑科:2025年三季度报告
财报2025-10-28
三博脑科机构调研纪要
发现报告2024-06-20
三博脑科:2024年一季度报告
财报2024-04-27