猜你想问
这份研报主要分析了什么内容?
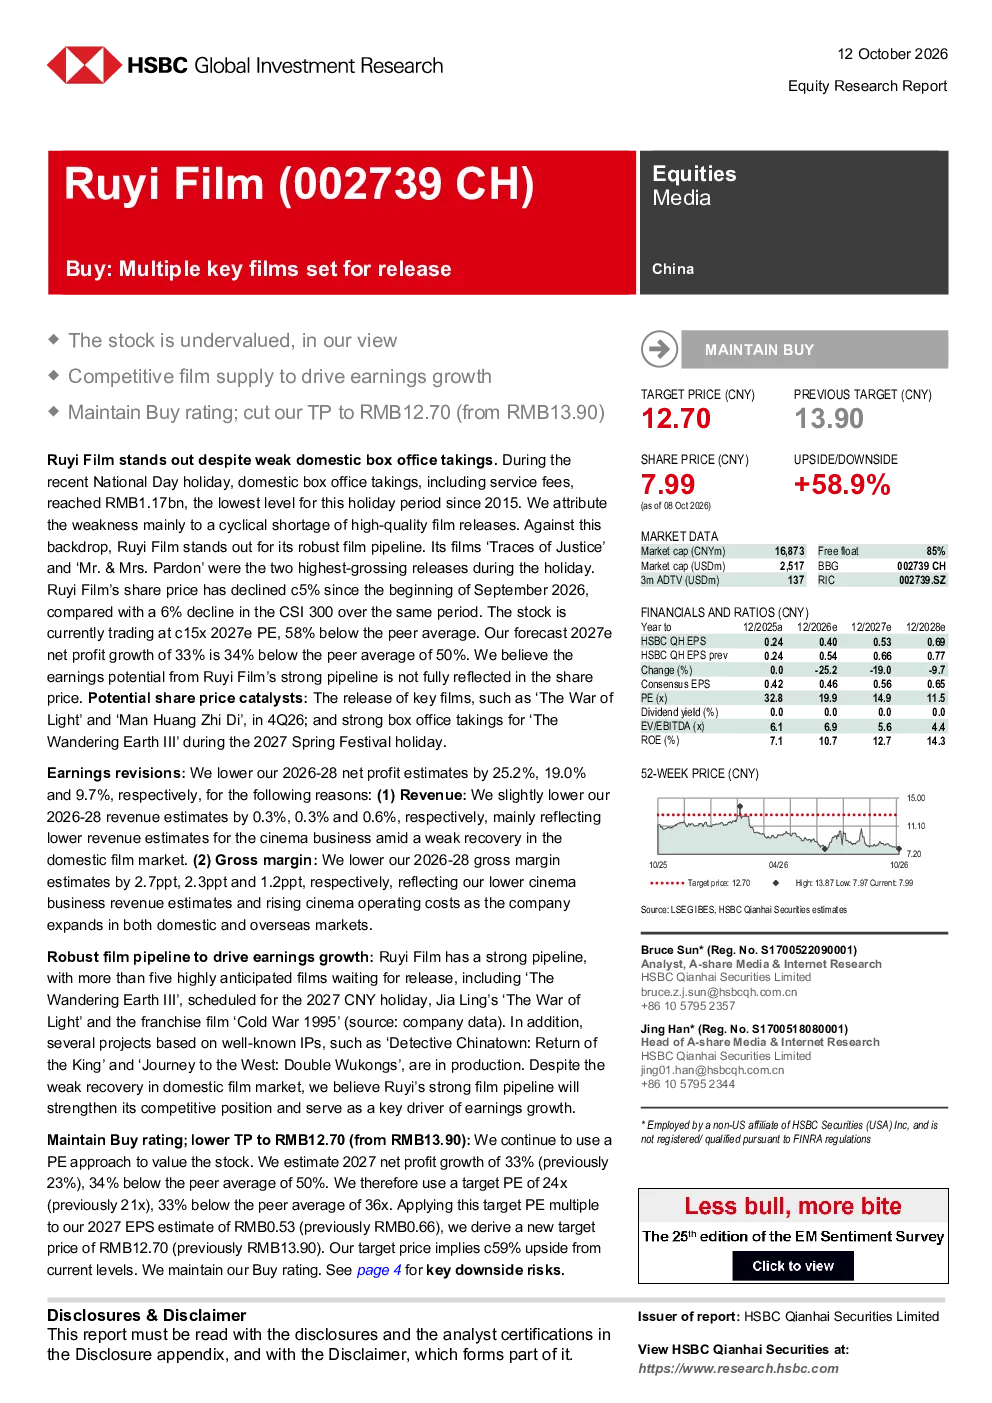
这份研报主要分析了儒意影业凭借其强劲的电影Pipeline在票房收入疲软背景下的表现。报告指出,尽管国庆假期国内票房收入降至2015年以来最低水平,但儒意影业凭借《正义的痕迹》和《我和我的父辈》等影片成为假期票房最高的两家公司。报告还分析了该股票自2026年9月初以来股价下跌约5%,但市盈率仅为2027年预期净利的约15倍,低于同行平均水平58%。预计其电影Pipeline的盈利潜力尚未完全反映在股价中。报告还提到了潜在股价催化剂,如2026年第四季度上映的《光战》和《黄宗泽之地》,以及2027年春节假期的《流浪地球3》。盈利预测方面,由于国内电影市场复苏疲软,下调了2026-2028年的收入、毛利率和净利润预测。报告继续使用市盈率方法估值,预计2027年净利润增长33%,目标价为12.70元,较当前水平约59%的上行空间,维持买入评级。
当前电影行业的发展趋势如何?
当前电影行业的发展趋势显示,国内票房收入面临周期性短缺,主要原因是高质量电影供给不足。尽管整体市场疲软,但优质内容制作和发行公司仍能脱颖而出,如儒意影业凭借其电影Pipeline在国庆假期取得优异票房表现。行业未来增长的关键在于能否持续产出高质量影片,以及市场能否逐步复苏。报告指出,高质量电影供给的周期性短缺是导致国庆假期票房收入疲软的主要原因,这也反映了市场对优质内容的强烈需求。未来,随着电影市场的逐步复苏,以及更多优质影片的上映,行业有望迎来新的增长机遇。此外,行业竞争加剧和影院扩张带来的运营成本上升也是需要关注的趋势。
研报对儒意影业的分析重点是什么?
研报对儒意影业的分析重点在于其强劲的电影Pipeline及其盈利潜力。报告指出,儒意影业凭借《正义的痕迹》和《我和我的父辈》等影片在国庆假期取得优异票房表现,显示出其内容制作和发行能力。此外,报告还分析了该股票自2026年9月初以来股价下跌约5%,但市盈率仅为2027年预期净利的约15倍,低于同行平均水平58%,表明其盈利潜力尚未完全反映在股价中。报告还提到了潜在股价催化剂,如2026年第四季度上映的《光战》和《黄宗泽之地》,以及2027年春节假期的《流浪地球3》。盈利预测方面,报告下调了2026-2028年的收入、毛利率和净利润预测,但预计2027年净利润增长33%,目标价为12.70元,较当前水平约59%的上行空间,维持买入评级。
当前市场对儒意影业的判断是怎样的?
当前市场对儒意影业的判断显示,尽管国内票房收入疲软,但该公司的电影Pipeline表现出色,凭借《正义的痕迹》和《我和我的父辈》等影片在国庆假期取得优异票房表现。报告指出,该股票自2026年9月初以来股价下跌约5%,但市盈率仅为2027年预期净利的约15倍,低于同行平均水平58%,表明其盈利潜力尚未完全反映在股价中。市场预计其电影Pipeline的盈利潜力将逐步释放,并关注2026年第四季度上映的《光战》和《黄宗泽之地》,以及2027年春节假期的《流浪地球3》等潜在票房催化剂。盈利预测方面,报告下调了2026-2028年的收入、毛利率和净利润预测,但预计2027年净利润增长33%,目标价为12.70元,较当前水平约59%的上行空间,维持买入评级。市场整体对该公司的未来发展持积极态度,但同时也关注其盈利预测下调的原因。
研报提示了哪些风险?
研报提示了儒意影业面临的主要风险,包括影院扩张不及预期、影视投资回报不及预期以及监管风险。报告指出,由于国内电影市场复苏疲软,下调了2026-2028年的收入、毛利率和净利润预测,这反映了市场环境对公司业绩的潜在影响。此外,影院扩张带来的运营成本上升也是需要关注的风险点。影视投资回报不及预期可能导致公司盈利能力下降,而监管风险则可能影响公司的业务发展。报告还提到,尽管公司凭借其电影Pipeline表现出色,但仍需关注这些风险因素,以确保其长期稳健发展。