猜你想问
名创优品26Q3研报核心内容是什么?
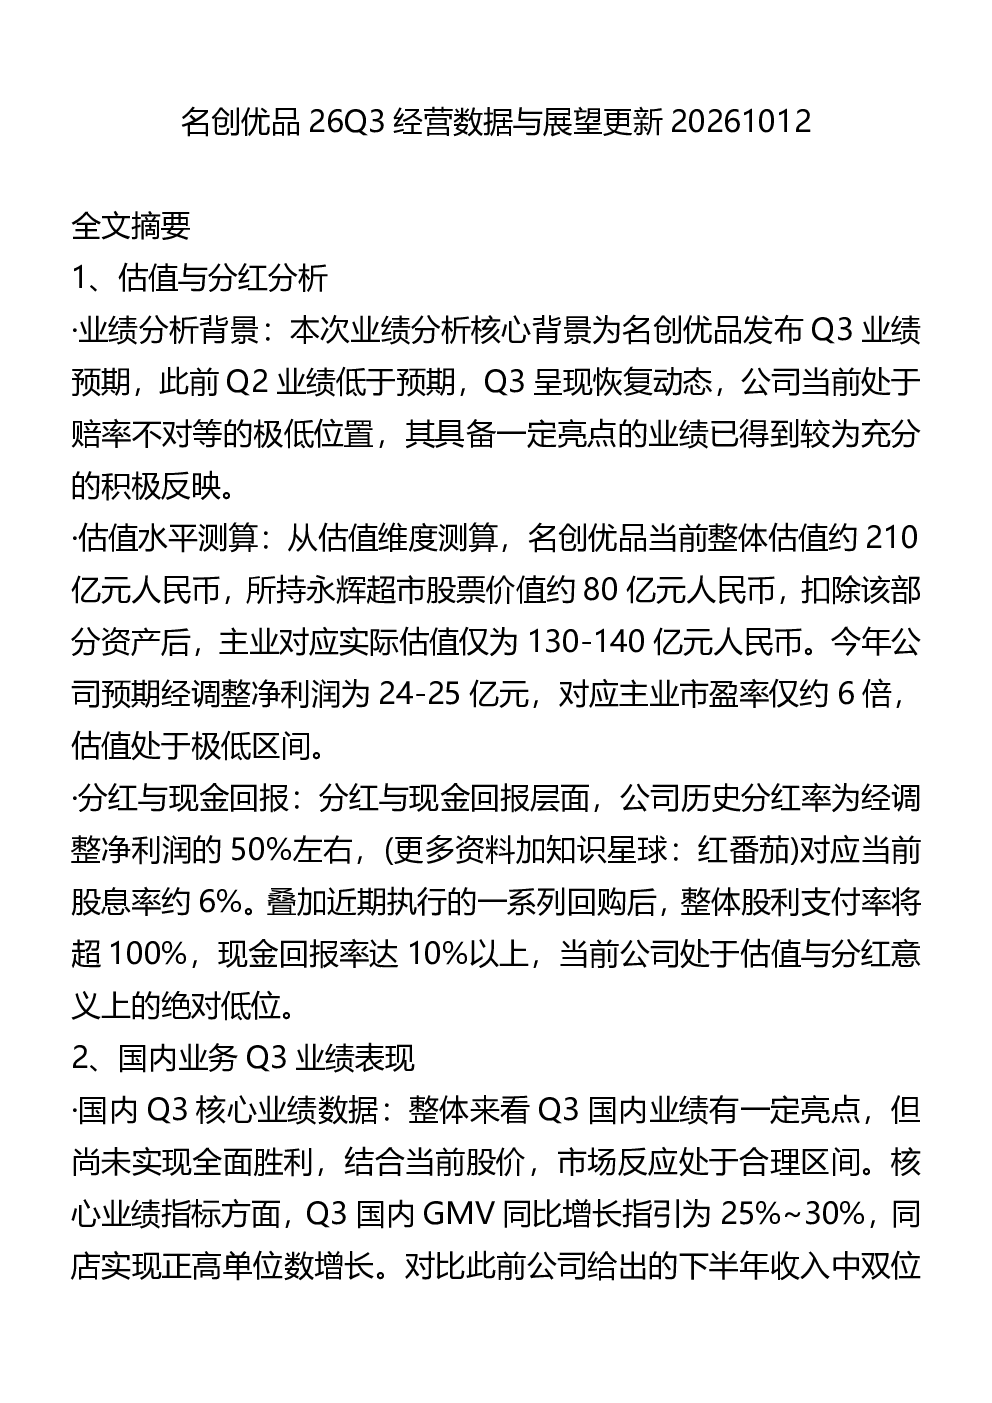
名创优品26Q3研报显示Q3业绩超预期,国内GMV同比增长25%-30%,同店正高单位数增长,海外业务符合低单位数正增长指引,美国市场Q3 GMV同比增长约20%,同店转正。自有IP UU前9个月GMV超10亿元。整体估值约210亿元,主业实际估值130-140亿元,对应2023年主业预期净利润24-25亿元,市盈率约6倍,处于极低区间,股息率约6%,股利支付率超100%,现金回报率达10%以上。
名创优品所处赛道发展趋势如何?
名创优品所处消费出海线下连锁赛道,公司作为赛道中优质标的之一,具备强品牌优势。国内业务受益于自有IP(含UU)及联名IP热销,大店策略效果优异,经销商回本周期和店效表现亮眼。海外业务代理业务下滑,直营业务增长,美国市场Q3 GMV同比增长约20%,同店转正,验证了公司出海策略的有效性。未来增长驱动力主要来自IP策略深化和海外市场拓展。
名创优品研报重点分析了哪些方向?
研报重点分析了名创优品的估值与分红,当前主业实际估值130-140亿元,对应2023年主业预期净利润24-25亿元,市盈率约6倍,处于极低区间。股息率约6%,股利支付率超100%,现金回报率达10%以上。国内业务Q3业绩表现突出,GMV同比增长25%-30%,同店正高单位数增长,超预期5-10个百分点,主要驱动来自IP热销和大店策略。海外业务Q3符合低单位数正增长指引,美国市场Q3 GMV同比增长约20%,同店转正。自有IP UU前9个月GMV超10亿元。
当前名创优品市场现状如何?
名创优品当前市场现状表现为业绩恢复趋势明显,Q3业绩超预期,国内业务增速加快,海外业务符合指引,自有IP UU表现亮眼。估值处于极低位置,市盈率约6倍,股息率约6%,股利支付率超100%,现金回报率达10%以上。公司作为消费出海线下连锁赛道中的优质标的,具备强品牌和有效的IP策略,但需关注国内市场竞争加剧和海外市场拓展的不确定性。
名创优品研报有哪些风险提示?
名创优品研报提示需关注国内市场竞争加剧风险,国内线下零售行业竞争激烈,可能影响同店增长速度。海外市场拓展存在不确定性,代理业务下滑可能影响整体业绩表现。新品到货节奏和消费者偏好变化可能影响自有IP销售表现。此外,宏观经济波动可能影响消费支出,进而影响公司业绩。研报建议关注公司后续新品推出和市场拓展进展。