猜你想问
这份研报的核心内容是什么?
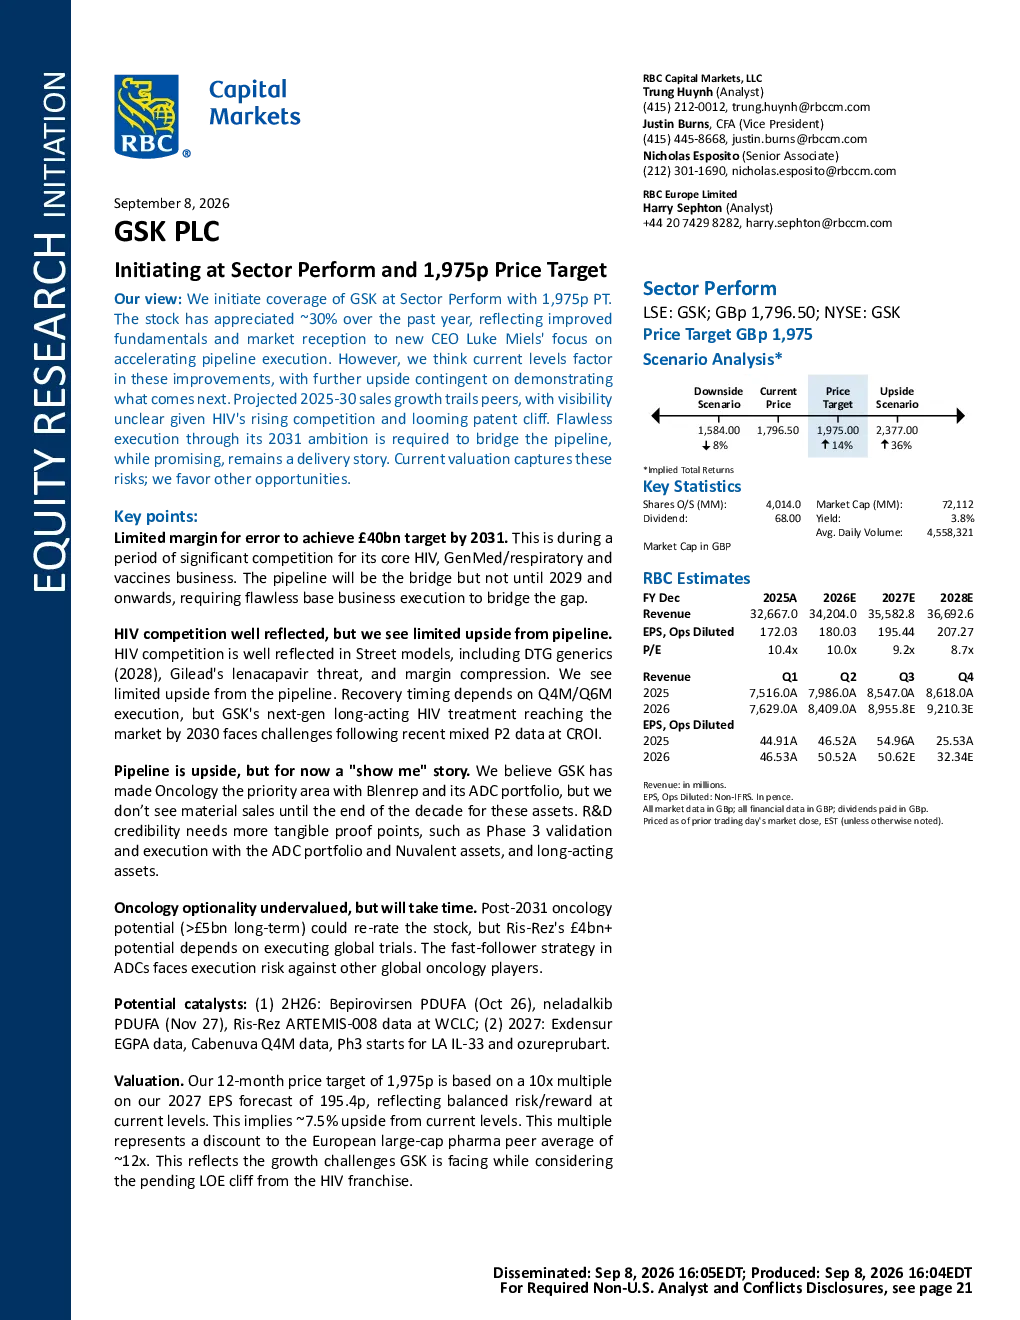
研报指出GSK股价上涨约30%反映了基本面改善,但当前股价已反映这些改进,未来上行空间取决于证明未来方向的能力。预计2025-2030年销售额增长落后于同行,因HIV竞争加剧和专利悬崖临近。GSK需在2031年前实现完美基本业务执行以弥补管线差距,尽管管线前景光明但仍需交付。研报强调HIV竞争已反映在街边模型中,包括DTG仿制药威胁和利润率压缩,预计管线带来的上行空间有限。肿瘤学作为优先领域,但关键资产要到本世纪末才能实现销售额。R&D信誉需更多实质证明点,如ADC组合和Nuvalent资产的3期验证。
研报对GSK所处赛道/行业发展趋势有何分析?
研报分析GSK面临实现2031年400亿英镑收入目标的巨大挑战,需在HIV、GenMed/呼吸系统和疫苗业务中应对激烈竞争。管线将成为弥补差距的关键,但直到2029年及以后才会发挥作用,因此基本业务的完美执行至关重要。HIV竞争已反映在街边模型中,包括DTG仿制药威胁和利润率压缩,预计管线带来的上行空间有限。肿瘤学作为优先领域,但关键资产要到本世纪末才能实现销售额。R&D信誉需更多实质证明点,如ADC组合和Nuvalent资产的3期验证。
研报重点分析了哪些方向?
研报重点分析了GSK实现2031年400亿英镑收入目标的挑战,需在HIV、GenMed/呼吸系统和疫苗业务中应对激烈竞争。强调管线执行的重要性,但指出其作用时间较晚,因此基本业务的完美执行至关重要。分析了HIV竞争对利润率的影响,包括DTG仿制药威胁和利润率压缩。关注肿瘤学作为增长动力,但指出关键资产见效时间较晚。同时强调R&D信誉需更多实质证明点,如ADC组合和Nuvalent资产的3期验证。
研报对当前市场现状有何判断?
研报指出GSK股价上涨约30%反映了基本面改善,但当前股价已反映这些改进,未来上行空间取决于证明未来方向的能力。预计2025-2030年销售额增长落后于同行,因HIV竞争加剧和专利悬崖临近。强调HIV竞争已反映在街边模型中,包括DTG仿制药威胁和利润率压缩,预计管线带来的上行空间有限。肿瘤学作为优先领域,但关键资产要到本世纪末才能实现销售额。R&D信誉需更多实质证明点,如ADC组合和Nuvalent资产的3期验证。
研报提示了哪些风险?
研报提示GSK面临实现2031年400亿英镑收入目标的巨大挑战,需在HIV、GenMed/呼吸系统和疫苗业务中应对激烈竞争。管线执行的重要性被强调,但指出其作用时间较晚,因此基本业务的完美执行至关重要。HIV竞争已反映在街边模型中,包括DTG仿制药威胁和利润率压缩,预计管线带来的上行空间有限。肿瘤学作为优先领域,但关键资产见效时间较晚。R&D信誉需更多实质证明点,如ADC组合和Nuvalent资产的3期验证。