猜你想问
这份研报主要分析了海光芯正的哪些方面?
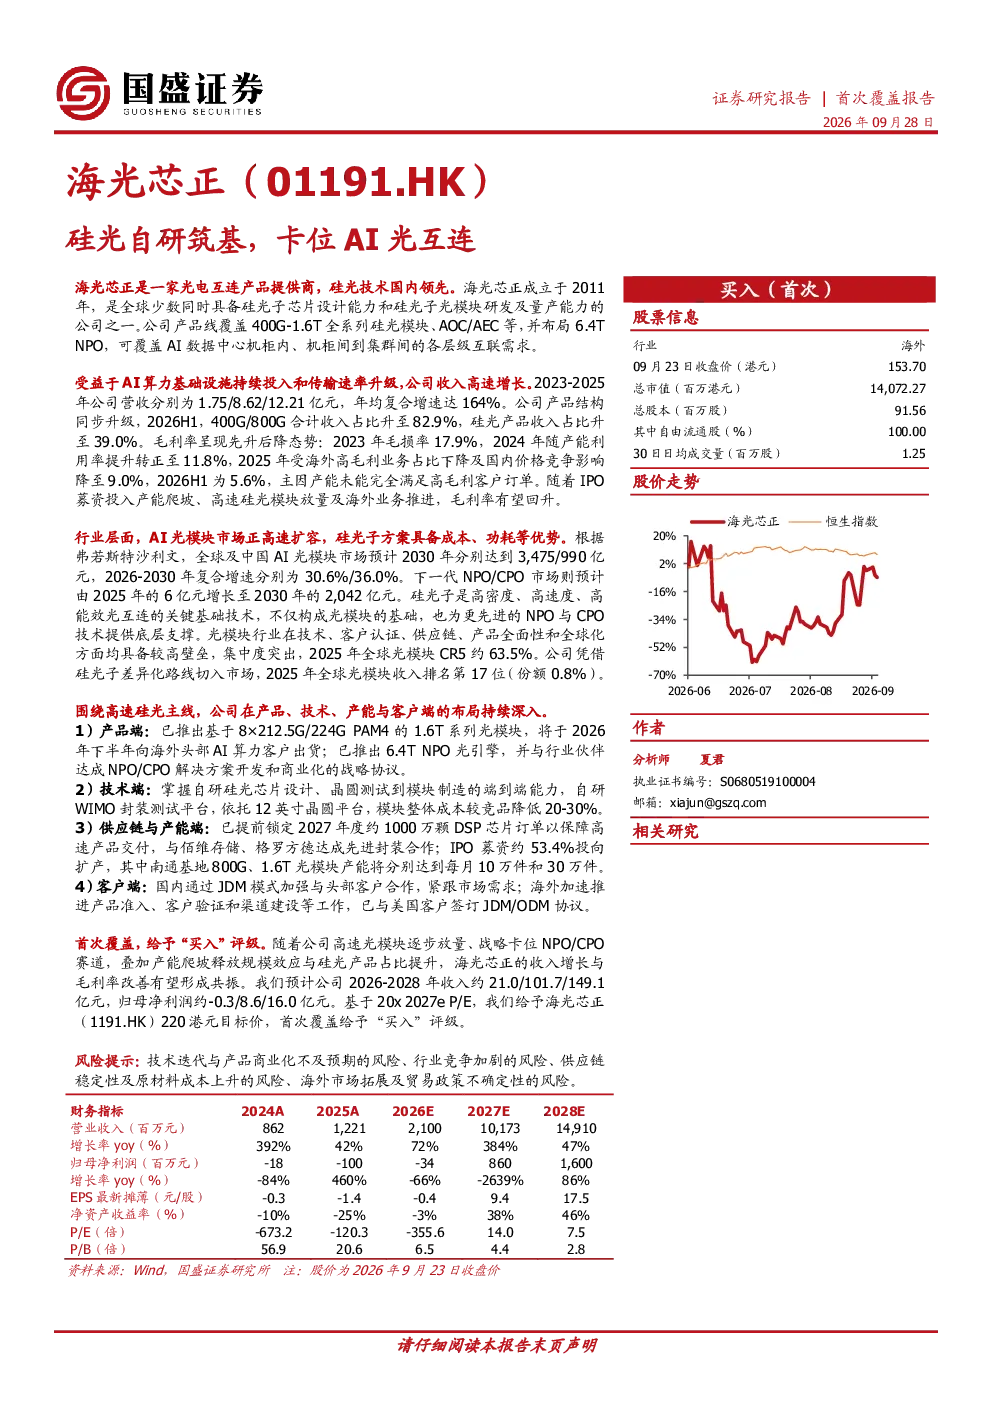
这份研报全面分析了海光芯正的业务模式、技术优势、市场布局和财务状况。报告重点介绍了公司在AI数据中心市场的专注战略,详细阐述了其硅光模块产品线覆盖400G-1.6T全系列,以及AOC/AEC等产品的布局。同时,报告还深入探讨了公司的历史沿革、治理结构、JDM+ODM+自有品牌的业务模式,并分析了其财务表现,包括营收增长和毛利率变化趋势。此外,研报还涉及AI光模块及NPO/CPO市场的规模和竞争格局,以及海光芯正的技术端能力、供应链生态和客户端策略。
AI光模块及NPO/CPO市场的发展趋势如何?
AI光模块及NPO/CPO市场正处于高速增长阶段,硅光子方案凭借其优势成为市场主流。根据弗若斯特沙利文数据,2021-2030年全球光电互连市场规模将增至5,674亿元,2026-2030年复合年增长率(CAGR)高达43.9%。全球AI光模块市场规模预计在2021-2030年间达到3,475亿元,CAGR为30.6%。中国AI光模块市场规模预计同期将达到990亿元,CAGR为36.0%。市场头部集中度高,行业前两大供应商合计约38.4%,前五大供应商合计约82.5%。中国供应商在全球AI光模块市场份额中占据重要地位,前两大供应商合计占63.1%,前五合计约80.2%。
海光芯正的核心竞争优势是什么?
海光芯正的核心竞争优势在于其全栈硅光子能力,公司是全球少数同时具备硅光子芯片设计能力和硅光子光模块研发及量产能力的公司之一。公司产品线覆盖100G/200G/400G/800G/1.6T传输速率,所有400G及以上单模光模块均采用硅光子技术,并前瞻布局6.4TNPO,可覆盖AI数据中心各层级互联需求。公司拥有从芯片设计到光模块制造的全流程能力,已推出传输距离最远约10公里的硅光子光模块,并积极布局下一代NPO/CPO光电集成产品。此外,公司通过JDM模式深度参与客户产品开发,强化客户粘性,并提前锁定供应链资源,保障高速产品交付。
当前AI光模块市场的竞争格局如何?
当前AI光模块市场竞争格局呈现高度集中态势。全球光模块市场CR5约63.5%、CR10约82.5%,前两大供应商合计约38.4%。中国光模块市场CR5约73.9%,CR10约82.5%。在AI光模块领域,中国供应商占据重要地位,前两大供应商合计占全球市场份额约63.1%,前五合计约80.2%。海光芯正凭借其硅光子差异化技术,成功切入该市场,并与行业伙伴达成NPO/CPO解决方案开发和商业化的战略协议,进一步巩固其市场地位。公司通过全栈硅光子能力和快速产能扩张,正逐步成为市场的重要参与者。
海光芯正面临哪些潜在风险?
海光芯正面临的主要风险包括技术迭代风险,硅光子技术发展迅速,若公司未能及时跟进技术更新,可能影响其市场竞争力。市场竞争风险方面,AI光模块市场集中度高,公司需持续提升产品性能和成本控制能力,以应对来自头部企业的竞争压力。供应链风险方面,公司高度依赖DSP芯片等关键元器件,若供应链出现波动,可能影响其产品交付。此外,公司海外市场拓展仍处于初期阶段,面临产品准入、客户验证和渠道建设等多重挑战,需谨慎推进以降低风险。