猜你想问
这份研报的核心内容是什么?
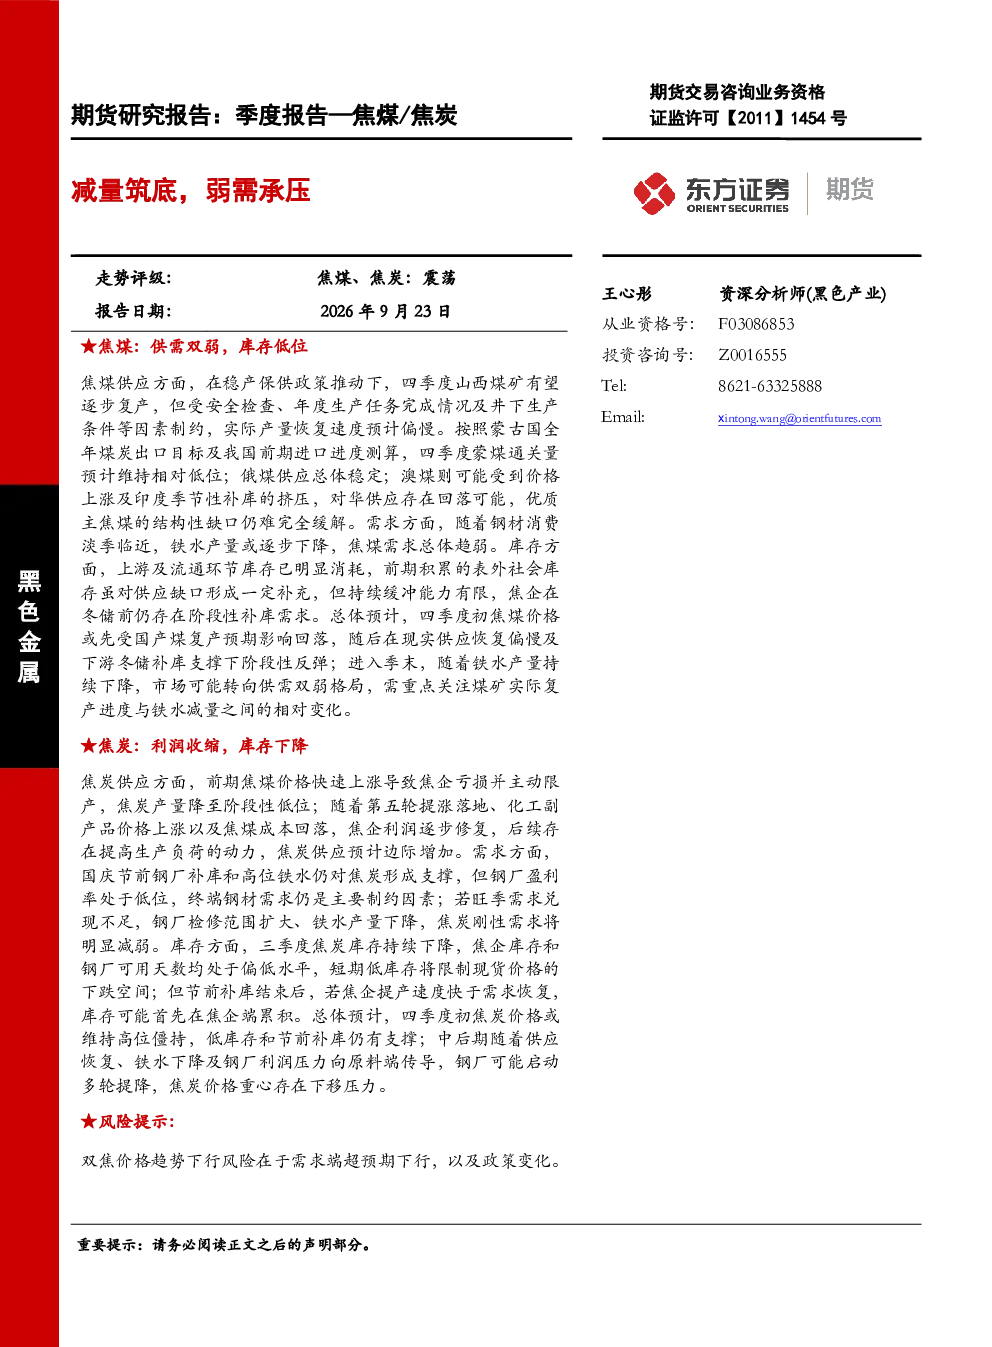
本报告分析焦煤/焦炭季度市场动态,指出焦煤供需双弱,库存低位,价格或阶段性反弹后转向供需双弱;焦炭利润收缩,库存下降,价格或维持高位后重心下移。报告强调供应恢复偏慢及下游冬储补库支撑作用,同时关注需求端变化与政策影响。
焦煤行业未来发展趋势如何?
焦煤行业未来呈现供需双弱格局,山西煤矿复产速度受限,优质煤结构性缺口难缓解,同时钢材消费淡季临近导致需求总体趋弱。四季度初价格或受复产预期影响回落,随后在供应恢复偏慢及下游冬储补库支撑下阶段性反弹,但最终仍面临供需双弱压力。
报告重点分析了哪些方向?
报告重点分析了焦煤和焦炭的供需关系、库存变化及价格预测。焦煤方面关注煤矿复产进度、蒙煤通关量及下游补库需求;焦炭方面则关注焦企生产负荷变化、钢厂补库行为及库存水平。同时,报告也评估了政策变化对双焦价格的影响。
当前焦煤/焦炭市场现状如何判断?
当前焦煤市场呈现供应恢复偏慢、库存低位的特点,价格受复产预期和下游补库影响阶段性波动;焦炭市场则因前期限产导致库存下降,价格维持高位僵持,但面临供应恢复和需求减弱的双重压力。短期低库存限制了现货价格下跌空间,但中长期价格重心或存在下移压力。
研报提示了哪些风险?
本报告提示双焦价格趋势下行风险主要在于需求端超预期下行,例如钢材消费旺季需求兑现不足导致钢厂检修范围扩大、铁水产量下降;以及政策变化风险,如煤矿生产政策调整或进出口政策变动可能对市场供需格局产生重大影响。
你可能感兴趣
短纤:供强需弱,估值筑底 瓶片:供应减量增多,现货转紧,倾向多配
国泰君安证券2026-08-12
短纤:供强需弱,估值筑底20260812;瓶片:供应减量增多,现货转紧,倾向多配20260812
国泰君安证券2026-08-12
短纤:供强需弱,估值筑底 瓶片:供应减量增多,现货转紧,倾向多配
国泰君安证券2026-08-11
瓶片:供应减量增多,现货转紧,倾向多配20260814:短纤:供强需弱,估值筑底20260814
国泰君安证券2026-08-14
短纤:供强需弱,估值筑底 瓶片:供应减量增多,现货转紧,倾向多配
国泰君安证券2026-08-13
瓶片:供应减量增多,现货转紧,倾向多配20260811:短纤:供强需弱,估值筑底20260811
国泰君安证券2026-08-11
短纤:供强需弱,估值筑底20260813;瓶片:供应减量增多,现货转紧,倾向多配20260813
国泰君安证券2026-08-13
短纤:供强需弱,估值筑底 瓶片:供应减量增多,现货转紧,倾向多配
国泰君安证券2026-08-14
焦煤/焦炭季度报告:供需宽松未变,价格承压运行
东证期货2025-03-30
硅铁:产需驱动不足,利润承压 锰硅:成本估值支撑,筑底修复
国泰君安期货2024-01-22