猜你想问
这份研报的核心内容是什么?
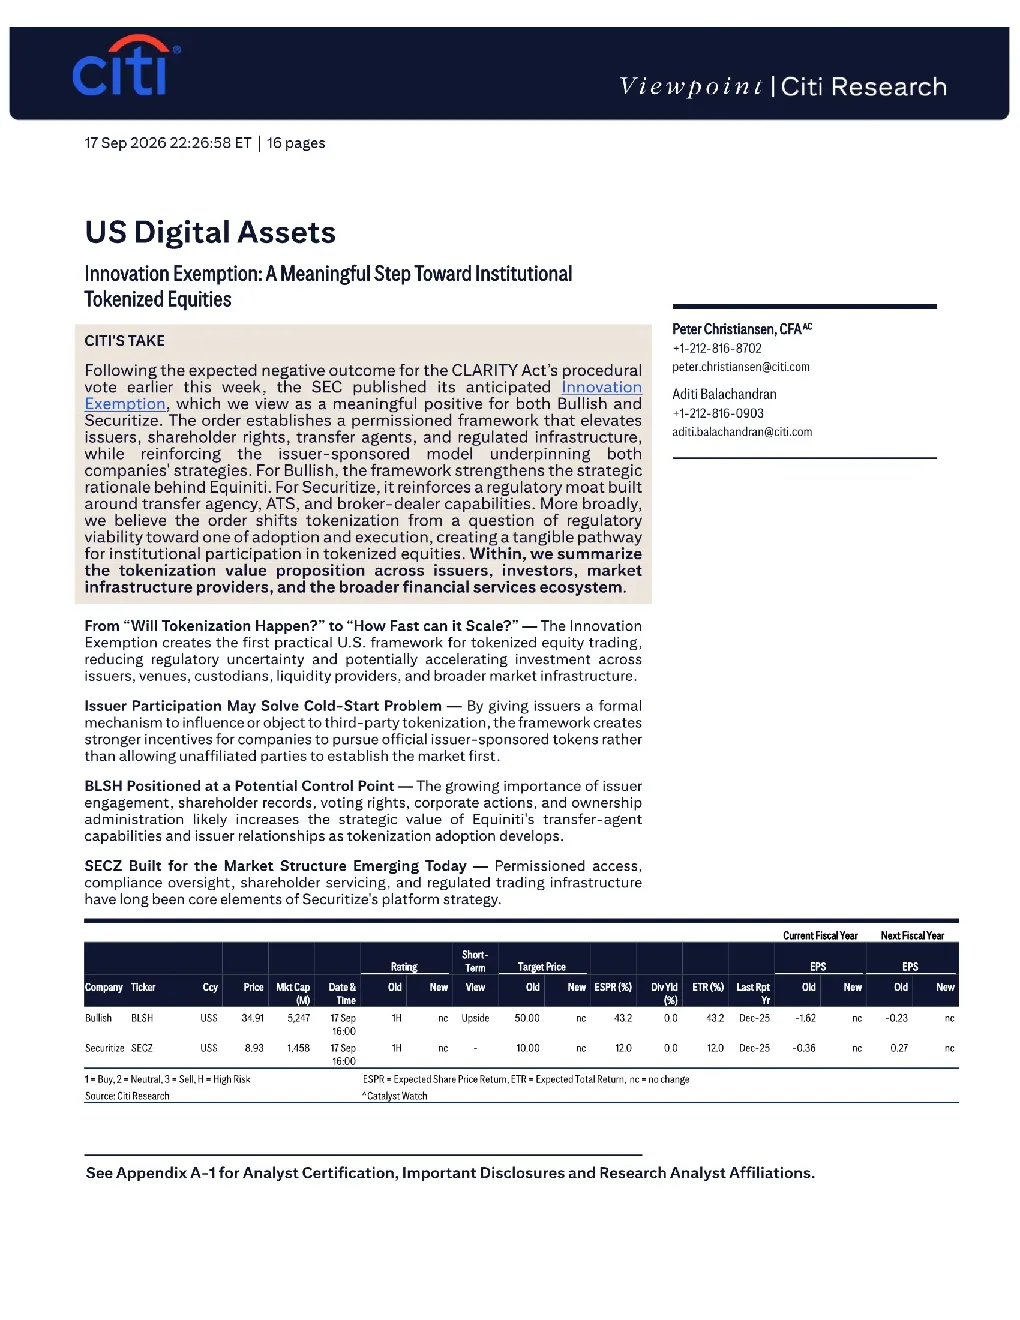
美国证券交易委员会(SEC)发布的创新豁免订单为机构通证股票创造了有意义的积极影响,标志着通证股票从监管可行性问题转向采用和执行问题,为机构参与通证股票提供了明确的途径。该订单确立了机构通证股票交易的第一个实用美国框架,减少了监管不确定性,并可能加速发行人、交易平台、托管人、流动性提供者和更广泛的市场基础设施的投资。
机构代币化证券行业发展趋势如何?
机构代币化证券行业正从监管可行性问题转向采用和执行问题。创新豁免订单的发布为该赛道提供了明确的监管路径,可能加速生态系统投资,因为通证股票需要多个参与者在同时投资,包括发行人、交易平台、托管人、经纪商、做市商和技术提供者。争论的焦点可能会从监管可行性转移到采用时间,投资者将越来越关注哪些公司能够最好地把握通证股票的经济效益。
研报重点分析了哪些方向?
研报重点分析了美国SEC创新豁免订单对机构通证股票的影响,包括其对监管框架的建立、对发行人、交易平台、托管人和流动性提供者的潜在推动作用,以及该订单如何帮助解决通证股票的长期冷启动问题。此外,研报还探讨了该框架如何加强Equiniti的战略逻辑,以及监管基础设施的重要性如何增加。
当前机构代币化证券市场现状如何?
当前机构代币化证券市场正从监管不确定性向实际应用过渡。创新豁免订单的发布为市场参与者提供了明确的操作框架,减少了监管风险,可能加速行业基础设施的建设和投资。该订单的核心设计原则,包括许可访问、合规强制转移、股东管理和监管二级交易,与Securitize已花费近十年时间构建的架构非常相似,显示出市场基础设施建设的逐步成熟。
研报提示了哪些风险?
研报提示的主要风险在于监管框架的执行细节和实际应用中可能出现的挑战。虽然创新豁免订单为机构通证股票提供了明确的途径,但实际落地过程中仍可能面临技术、合规和市场需求等方面的不确定性。此外,该行业的快速发展也可能带来新的监管风险和合规要求,需要市场参与者密切关注政策变化和市场动态。