猜你想问
聚丙烯周报主要分析了哪些内容?
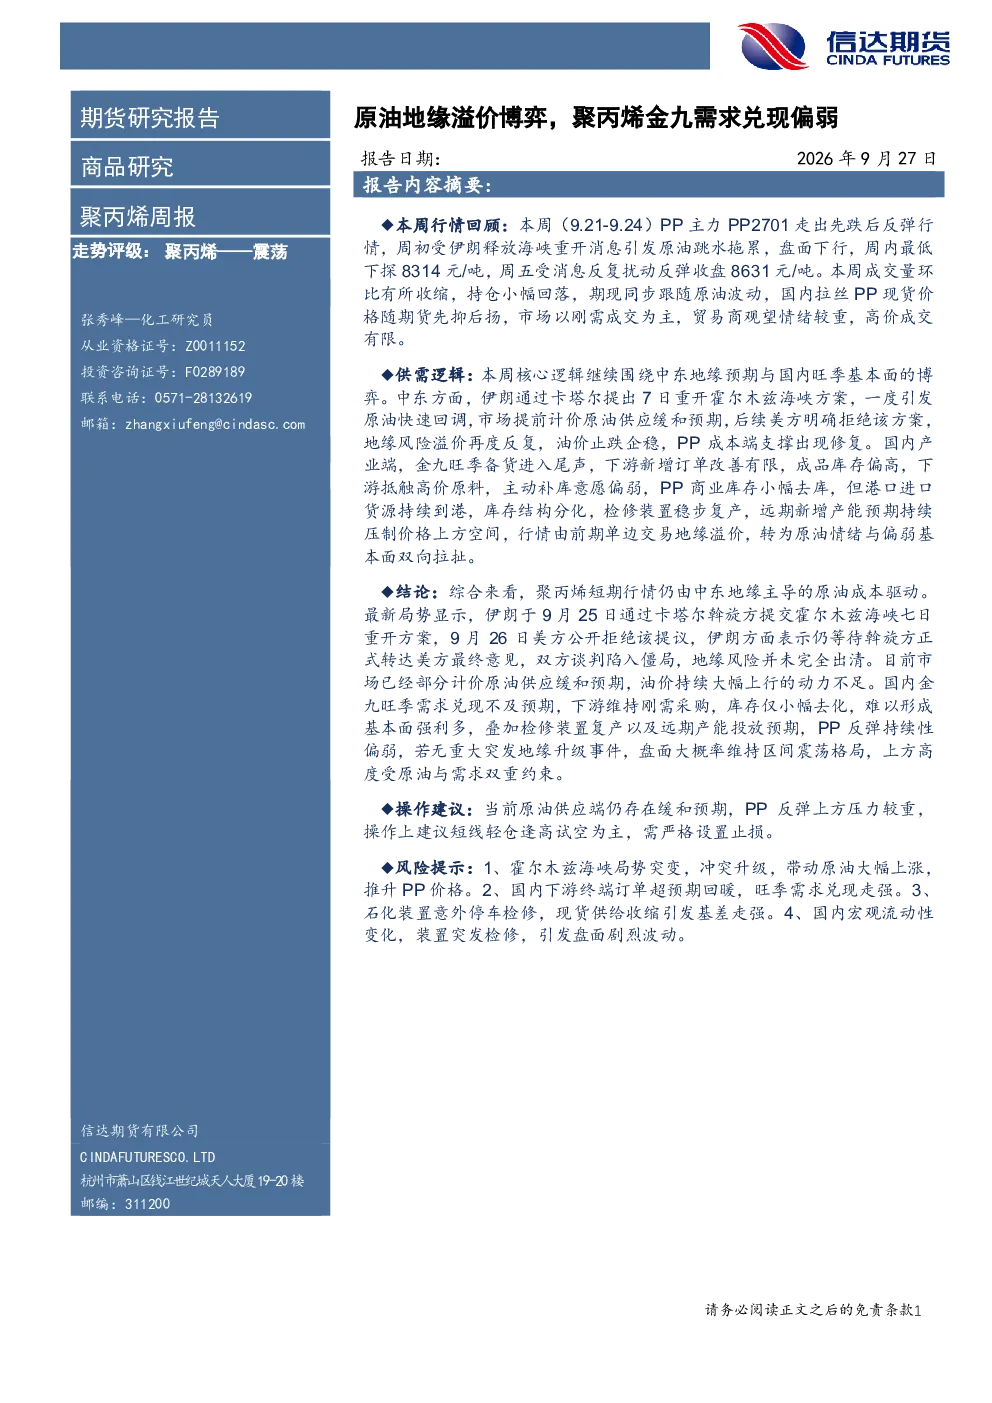
本报告核心分析了中东地缘政治对聚丙烯成本端支撑的影响,以及国内金九旺季下游需求兑现情况。报告指出中东地缘风险溢价反复支撑油价,而国内产业端旺季备货尾声,下游订单改善有限,库存偏高导致补库意愿偏弱,同时港口进口货源持续到港和检修装置复产压制价格上方空间,行情由前期单边交易地缘溢价转为原油情绪与偏弱基本面双向拉扯。
聚丙烯行业未来发展趋势如何?
聚丙烯行业未来发展趋势需关注中东地缘局势演变和国内下游需求恢复情况。中东地缘风险若持续存在将支撑成本端,但若局势缓和则油价上行动力不足。国内方面,金九旺季需求兑现偏弱,但长期看仍需关注下游终端订单变化和产业政策调整,同时检修装置复产及远期产能投放预期对价格形成压制。
本报告重点分析了哪些方向?
本报告重点分析了供需两端的核心逻辑。供应端关注中东地缘风险对油价的影响,以及国内检修装置复产和远期产能投放预期;需求端则聚焦金九旺季下游备货尾声后的订单改善情况,以及成品库存对补库意愿的影响,强调行情由前期单边交易地缘溢价转为双向拉扯格局。
当前聚丙烯市场现状如何判断?
当前聚丙烯市场现状判断为原油情绪与基本面双向拉扯。中东地缘风险未完全出清,市场已部分计价供应缓和预期,油价上行动力不足;国内金九旺季需求兑现不及预期,下游维持刚需采购,库存仅小幅去化难以形成强利多,叠加检修装置复产及远期产能投放预期,反弹持续性偏弱,盘面大概率维持区间震荡。
本报告有哪些风险提示需要注意?
本报告提示四项主要风险:1)霍尔木兹海峡局势突变导致冲突升级,带动原油大幅上涨推升PP价格;2)国内下游终端订单超预期回暖,旺季需求走强可能改变当前格局;3)石化装置意外停车检修引发现货供给收缩,可能导致基差走强;4)国内宏观流动性变化或装置突发检修引发盘面剧烈波动。需密切关注这些因素变化对市场的影响。
你可能感兴趣
集运指数(欧线):复航预期与地缘溢价博弈,短线或震荡偏弱
国泰君安证券2026-08-11
信达黑色周报:“金九”兑现存疑,螺矿偏弱
信达期货2016-09-12
原木周报:进口成本托底 金九旺季兑现偏弱 原木期价区间震荡
格林大华期货2026-09-12
聚酯周报:地缘溢价回落叠加终端需求偏弱格局下,产业链价格短期承压
广发期货2026-05-23
芳烃周报 需求偏弱成本地缘溢价难传导
恒力期货2026-09-04
LPG:地缘溢价回吐,偏弱震荡 丙烯:短期基本面转弱兑现充分
国泰君安证券2026-05-29
LPG:地缘溢价回吐,偏弱震荡 丙烯:短期基本面转弱兑现充分
国泰君安证券2026-05-28
LPG:地缘溢价回吐,短线偏弱 丙烯:短期基本面转弱兑现充分
国泰君安证券2026-05-26
LPG:地缘溢价回吐,短线偏弱 丙烯:短期基本面转弱兑现充分
国泰君安证券2026-05-25
螺纹钢月报:金九迎来淡旺季切换 钢市博弈需求兑现力度
国信期货2026-08-30