猜你想问
信达期货晨会主要分析了哪些行业?
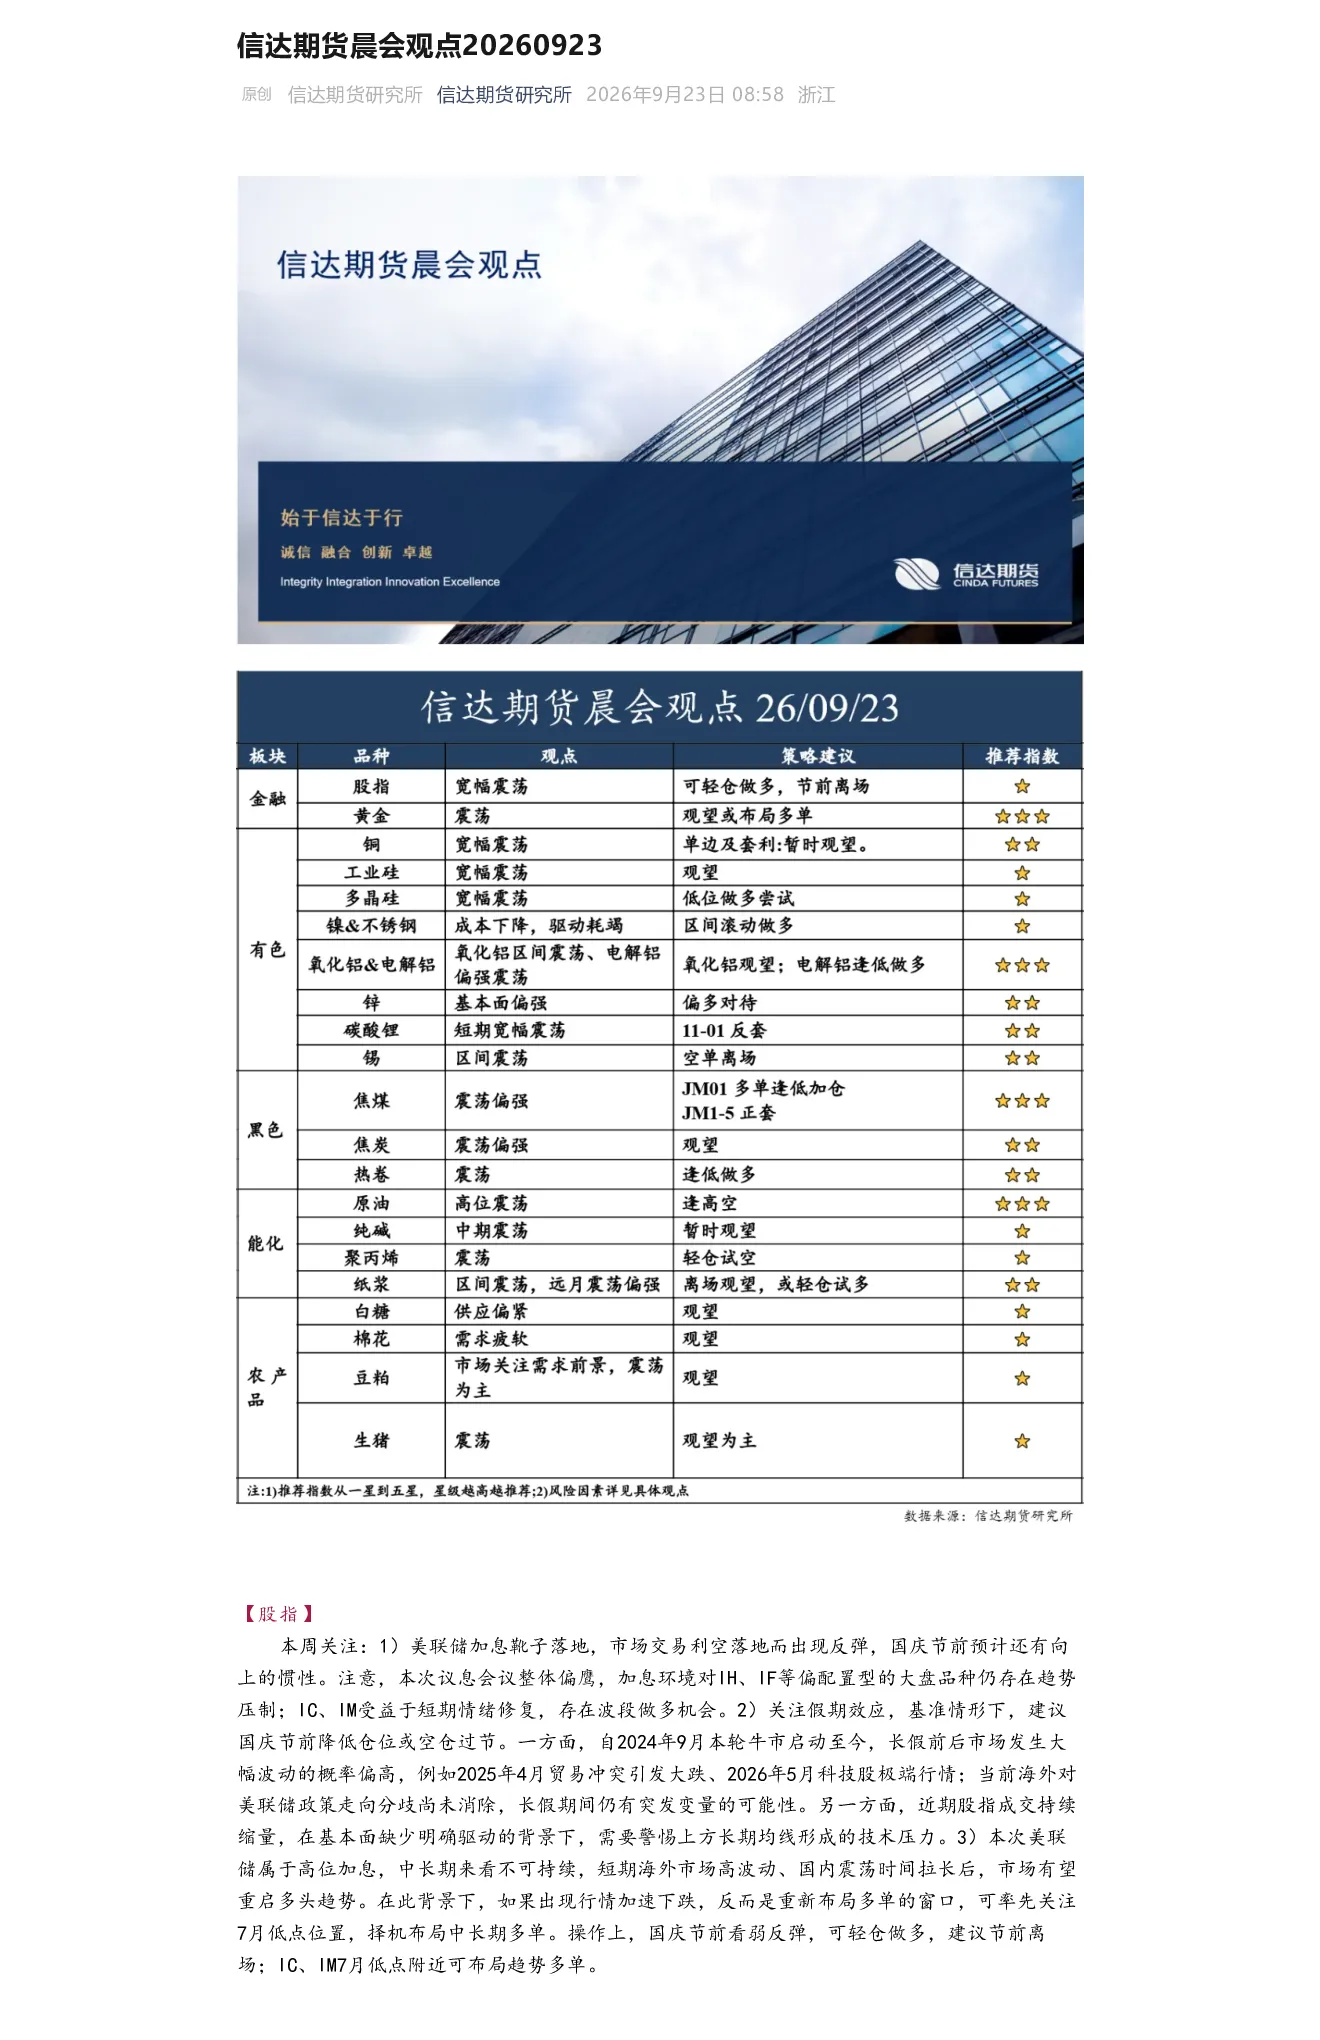
信达期货晨会涵盖了股指、原油、铜、铝、氧化铝、锌、镍及不锈钢、锡、碳酸锂、多晶硅、工业硅、焦炭、焦煤、热卷、纯碱、聚丙烯、纸浆、豆粕、生猪、棉花、白糖等多个行业,对各个行业的供需关系、价格趋势及市场动态进行了深入分析。
股指板块未来发展趋势如何?
股指板块受美联储加息及假期效应影响,短期存在波动,但中长期看,美联储加息环境对大盘品种存在压制,IC、IM短期情绪修复存在波段做多机会。建议投资者关注国庆节前市场波动,以及海外市场高波动后国内市场的重启多头趋势。
铜价反弹的原因是什么?
铜价反弹主要由于国内旺季拿货意愿覆盖美国关税囤货减弱,关税预期降温后市场出现反弹。供应端方面,全球铜精矿供应偏紧缓解节奏偏慢,南美天气扰动及Cobre Panama产量指引不明,10月后南美扰动消退,供应释放逐步增强。需求端,电力和地产需求季节性兑现,新能源、储能、电子高端制造对铜消费形成结构支撑。
当前市场现状如何?
当前市场现状呈现多行业分化,部分行业如股指、原油受宏观政策影响较大,铜、铝等板块在供需关系变化中寻找平衡点,而碳酸锂、纸浆等板块则因现货紧张或上涨行情而备受关注。整体来看,市场在短期波动中寻求中长期趋势,投资者需关注各行业的基本面变化及市场情绪波动。
研报提示哪些风险?
研报提示的风险包括美联储加息对大宗商品价格的持续压制、假期前后市场大幅波动的可能性、部分行业如聚丙烯、棉花等供需宽松格局下的价格下行压力,以及国际市场地缘政治风险对原油、锡等板块的影响。投资者需警惕市场情绪变化及宏观政策变动带来的不确定性。
你可能感兴趣
信达期货晨会观点26 09 14:信达期货晨会观点20260914
信达期货2026-09-15
信达期货晨会观点26 09 15:信达期货晨会观点20260915
信达期货2026-09-15
信达期货晨会观点26 09 09:信达期货晨会观点20260909
信达期货2026-09-10
信达期货晨会观点26 09 17:信达期货晨会观点20260917
信达期货2026-09-17
信达期货晨会观点26 09 16:信达期货晨会观点20260916
信达期货2026-09-17
信达期货晨会观点26 07 20:信达期货晨会观点20260720
信达期货2026-07-20
信达期货晨会观点26 07 01:信达期货晨会观点20260701
信达期货2026-07-01
信达期货晨会观点26 08 03:信达期货晨会观点20260803
信达期货2026-08-03
信达期货晨会观点26 08 19:信达期货晨会观点20260819
信达期货2026-08-20
信达期货晨会观点26 08 25:信达期货晨会观点20260825
信达期货2026-08-25