猜你想问
这份研报的核心内容是什么?
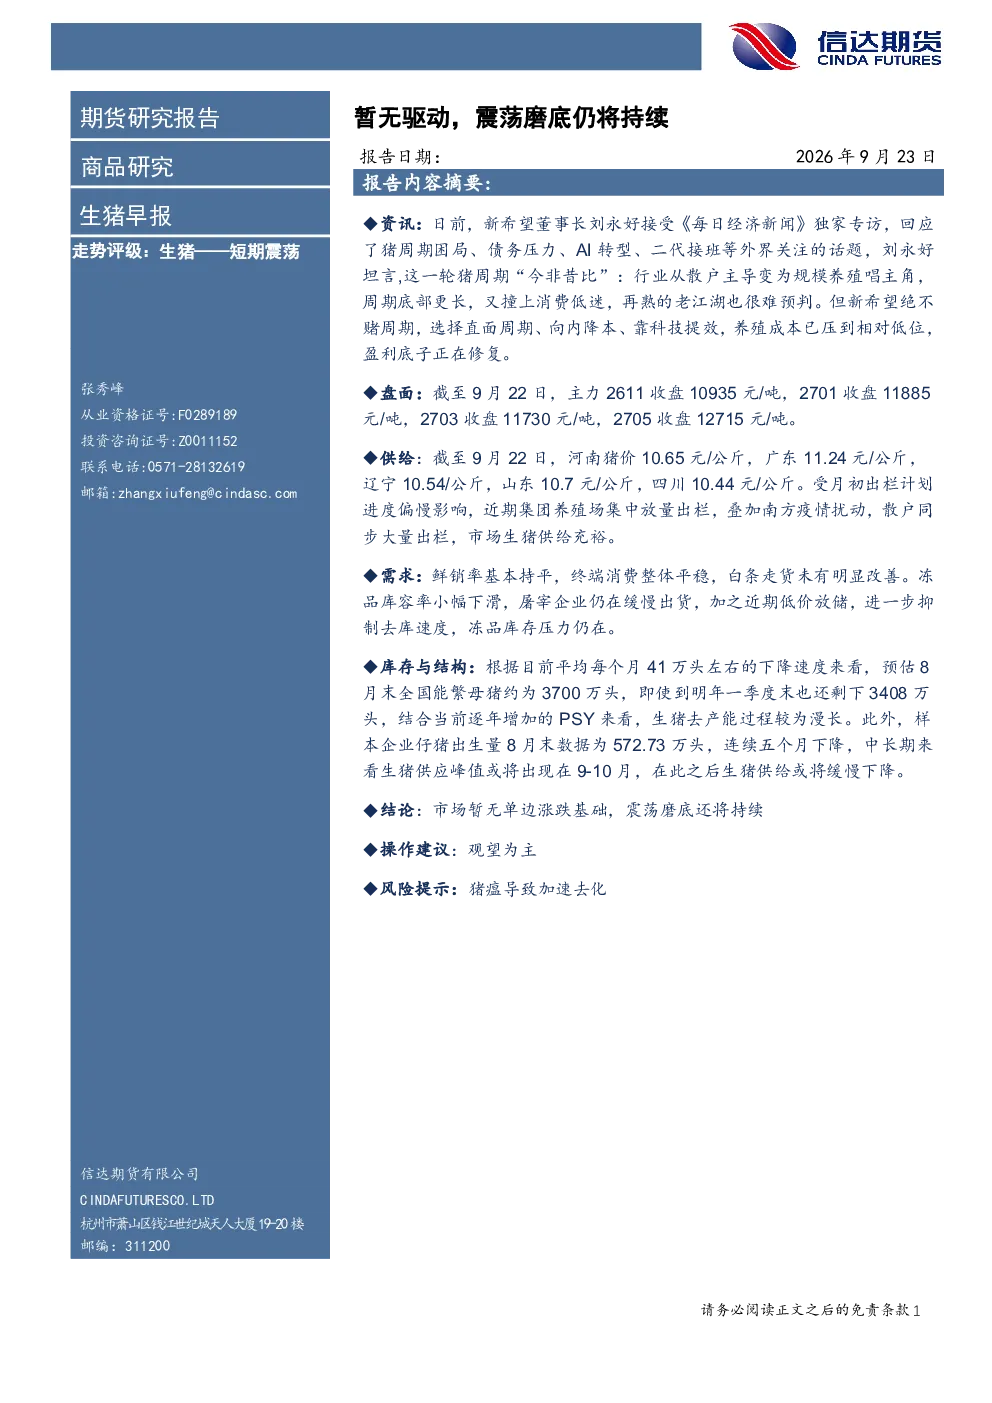
该研报指出生猪市场暂无单边涨跌基础,处于震荡磨底阶段。报告分析了主力合约价格、各区域生猪价格、集团与散户出栏情况、南方疫情影响等供给端因素,以及鲜销率、终端消费、白条走货、冻品库容率等需求端表现。此外,报告还探讨了能繁母猪存栏量、仔猪出生量等中长期供给结构变化,预计去产能过程漫长,供应峰值或出现在9-10月后缓慢下降。整体判断市场震荡将持续,建议投资者观望为主。
生猪行业未来发展趋势如何?
从行业发展趋势看,生猪供给端存在结构性变化。报告预计全国能繁母猪存栏量即使到明年一季度末仍将维持在3700万头以上,去产能周期较长。同时,样本企业仔猪出生量连续五个月下降,暗示中长期生猪供应可能进入峰值阶段,预计9-10月达到供应高峰后缓慢下降。供给端的变化将影响行业整体供需平衡,需持续关注能繁母猪去化进程及仔猪出生量恢复情况。
研报重点分析了哪些方面?
研报重点分析了生猪市场的供需两端现状及结构变化。供给端重点关注了集团养殖场集中出栏、南方疫情扰动、散户出栏增加等因素导致的生猪供给充裕情况,并引用了各区域生猪价格数据作为佐证。需求端则分析了鲜销率、终端消费、白条走货及冻品库存情况,指出鲜销率持平、终端消费平稳但白条走货无改善,冻品库存压力仍在。此外,报告还深入探讨了能繁母猪存栏量及仔猪出生量变化的中长期影响。
当前生猪市场处于什么状态?
当前生猪市场处于震荡磨底阶段,缺乏明确的单边上涨或下跌驱动。供给端,集团养殖场集中放量出栏叠加南方疫情扰动和散户大量出栏,导致市场生猪供给充裕;需求端,鲜销率基本持平,终端消费整体平稳,白条走货未有明显改善,冻品库存压力仍在。综合来看,市场供需两端均表现平稳但缺乏亮点,价格缺乏明确方向性,预计震荡格局仍将持续。
研报提示了哪些风险?
研报提示的主要风险在于猪瘟可能导致生猪加速去化。虽然当前市场整体平稳,但猪瘟疫情一旦爆发可能引发养殖户加速出栏,导致市场短期供应进一步过剩,价格承压。此外,能繁母猪存栏量仍处于高位,去产能过程漫长,任何突发因素都可能对市场产生较大影响。因此,需密切关注疫病动态及养殖端行为变化,防范潜在风险。