猜你想问
这份研报的核心内容是什么?
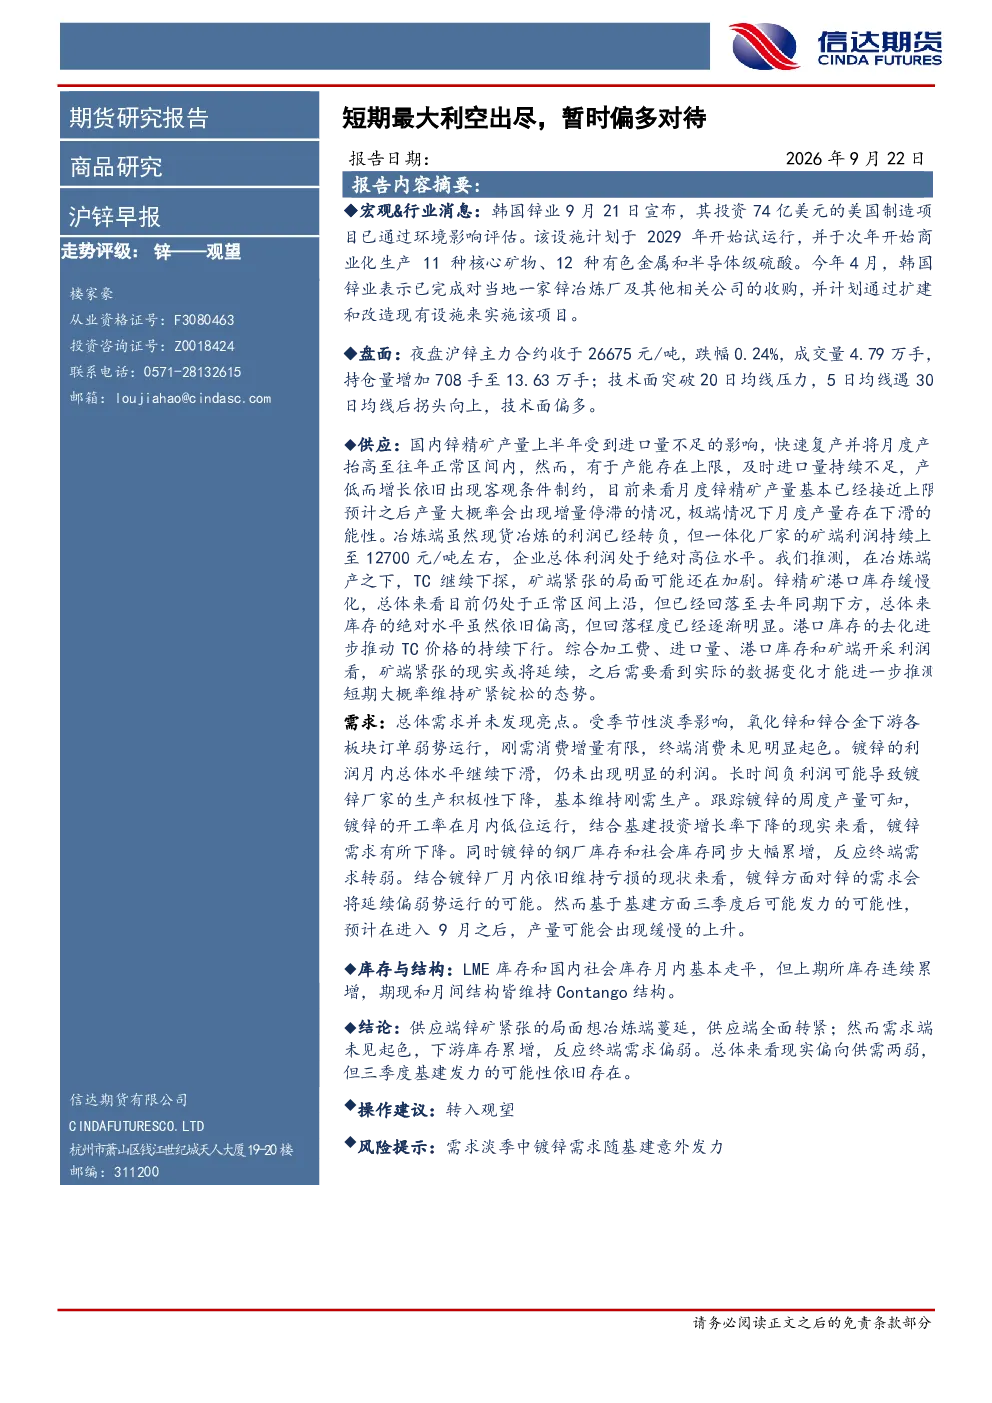
这份研报分析了沪锌的短期市场动态,指出最大利空因素已出尽,暂时偏向多头市场。报告从供应、需求、库存等多个维度进行了详细解读,指出供应端锌矿紧张向冶炼端蔓延,供应全面转紧;需求端未见起色,下游库存累增,终端需求偏弱。总体偏向供需两弱,但三季度基建发力可能性存在。技术面方面,沪锌主力合约突破20日均线压力,5日均线遇30日均线后拐头向上,显示技术面偏多。操作建议为转入观望。
锌行业的发展趋势如何?
从行业发展趋势来看,韩国锌业宣布其投资74亿美元的美国制造项目已通过环境影响评估,计划于2029年试运行,2029年开始商业化生产,这将增加全球锌的供应预期。国内锌精矿产量上半年受进口量不足影响,快速复产后月度产量接近上限,但产能上限和进口量不足制约产量增长,未来产量增量可能停滞甚至下滑。冶炼端现货冶炼利润转负,但一体化厂家矿端利润持续上升至12700元/吨左右,总体利润高位。预计冶炼端减产下TC继续下探,矿端紧张加剧。这些因素共同影响着锌行业的供需格局。
报告重点分析了哪些方向?
报告重点分析了沪锌的供应、需求、库存及市场走势。供应端,国内锌精矿产量受进口量不足影响,快速复产后月度产量接近上限,但产能上限和进口量不足制约产量增长,未来产量增量可能停滞甚至下滑。冶炼端现货冶炼利润转负,但一体化厂家矿端利润持续上升至12700元/吨左右,总体利润高位。需求端,总体需求未见亮点,季节性淡季影响下氧化锌和锌合金下游订单弱势,刚需消费增量有限。镀锌利润下滑,长时间负利润可能导致生产积极性下降,开工率低位运行,结合基建投资下降,镀锌需求下降,库存累增。库存方面,LME库存和国内社会库存月内基本走平,上期所库存连续累增,期现和月间结构维持Contango。
当前市场现状如何判断?
当前市场现状判断为沪锌短期最大利空出尽,暂时偏多对待。技术面方面,沪锌主力合约收于26675元/吨,跌幅0.24%,成交量4.79万手,持仓量增加708手至13.63万手;突破20日均线压力,5日均线遇30日均线后拐头向上,显示技术面偏多。供应端,锌矿紧张向冶炼端蔓延,供应全面转紧,冶炼端现货冶炼利润转负,但一体化厂家矿端利润持续上升。需求端,总体需求未见起色,季节性淡季影响下下游订单弱势,刚需消费增量有限,镀锌利润下滑,开工率低位运行,镀锌需求下降,库存累增。总体偏向供需两弱,但三季度基建发力可能性存在。
研报有哪些风险提示?
研报的风险提示主要集中在需求端。需求淡季中,镀锌需求可能随基建意外发力,导致市场出现超预期波动。此外,供应端虽然锌矿紧张,但若未来冶炼端减产幅度超出预期,也可能对市场产生不利影响。总体来看,投资者需关注供需两端的变化,以及宏观政策对基建投资的影响,以规避潜在的市场风险。