猜你想问
这份研报主要分析了哪些化工品市场?
这份研报主要分析了对二甲苯(PX)、精对苯二甲酸(PTA)和乙二醇(MEG)三个化工品的市场走势。通过对二甲苯、PTA和MEG的供需关系、价格趋势以及相关产业链动态进行了全面的市场分析,为投资者提供了这些化工品的市场洞察。
化工品行业目前的发展趋势如何?
化工品行业目前呈现单边震荡市特征。对二甲苯、PTA和MEG均处于单边高位震荡状态,受原油价格、芳烃调油需求、炼厂原料供应、聚酯开工率等多重因素影响。原油供应风险、装置重启与停车计划、出口数据变化等市场信息也影响了化工品的价格波动。供需关系的变化是影响这些化工品价格的主要驱动力。
研报中对PX、PTA和MEG的重点分析方向是什么?
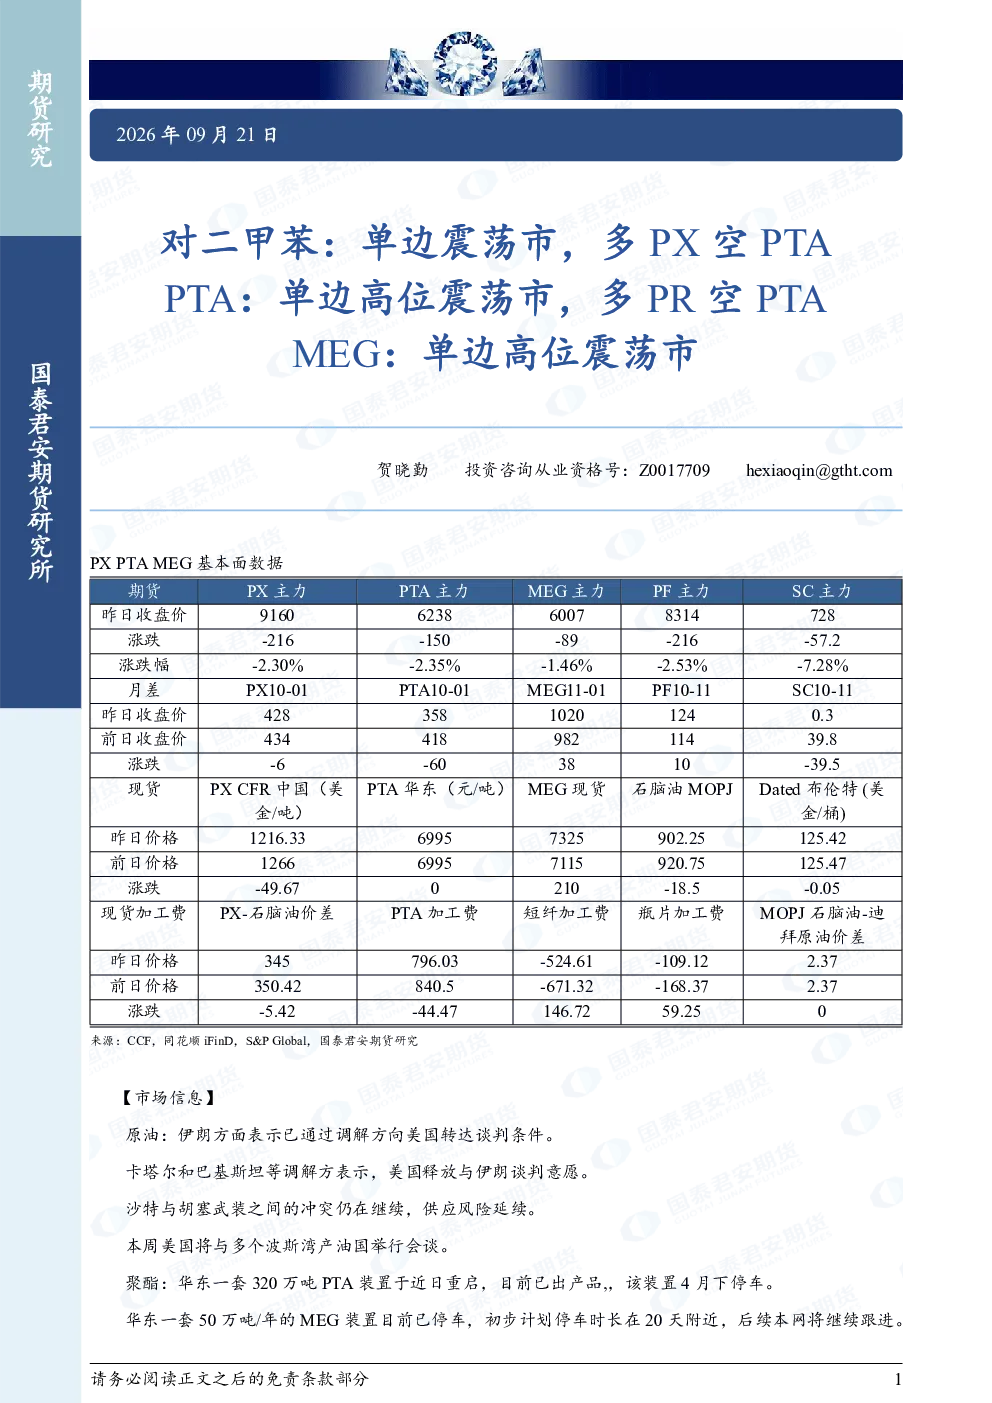
研报中对PX、PTA和MEG的重点分析方向包括:PX受油价及芳烃调油需求支撑的单边高位震荡,关注1-5正套月差机会;PTA关注炼厂原料供应问题可能影响芳烃生产,加工费或回升,下游需求端负反馈,聚酯开工下调,长丝工厂扩大减产,9-10月供需偏松,库存偏低,下方空间有限,关注1-5正套;MEG单边偏强震荡,库存偏低,10合约交割压力大,供应端煤制利润回升,需求负反馈,单边价格难趋势性下跌,正套持有。
当前化工品市场的现状如何?
当前化工品市场现状表现为对二甲苯、PTA和MEG均处于单边高位震荡状态。原油供应风险延续,沙特与胡塞武装冲突持续,美国与波斯湾产油国将举行会谈,影响油价走势。聚酯行业方面,华东一套320万吨PTA装置重启,华东一套50万吨MEG装置停车,计划时长约20天。2026年8月聚酯产品出口环比增12万吨,同比增长3.3万吨,PTA进口环比降13.8%,同比降16.2%,PX进口环比涨15.2%,同比下降32.5%。这些数据反映了化工品市场的供需动态和价格波动特征。
研报中提示了哪些市场风险?
研报中提示的市场风险包括:原油供应风险,伊朗与美国谈判意向、沙特与胡塞武装冲突持续可能影响全球原油供应;化工品供需关系变化风险,如炼厂原料供应问题可能影响芳烃生产,加工费波动风险;下游需求端负反馈风险,聚酯开工下调,长丝工厂扩大减产可能影响化工品需求;以及月差套利机会风险,如1-5正套的供需双增可能带来的套利空间变化。这些风险因素可能对化工品价格走势产生重要影响。