猜你想问
宏源药业最新研报核心内容有哪些?
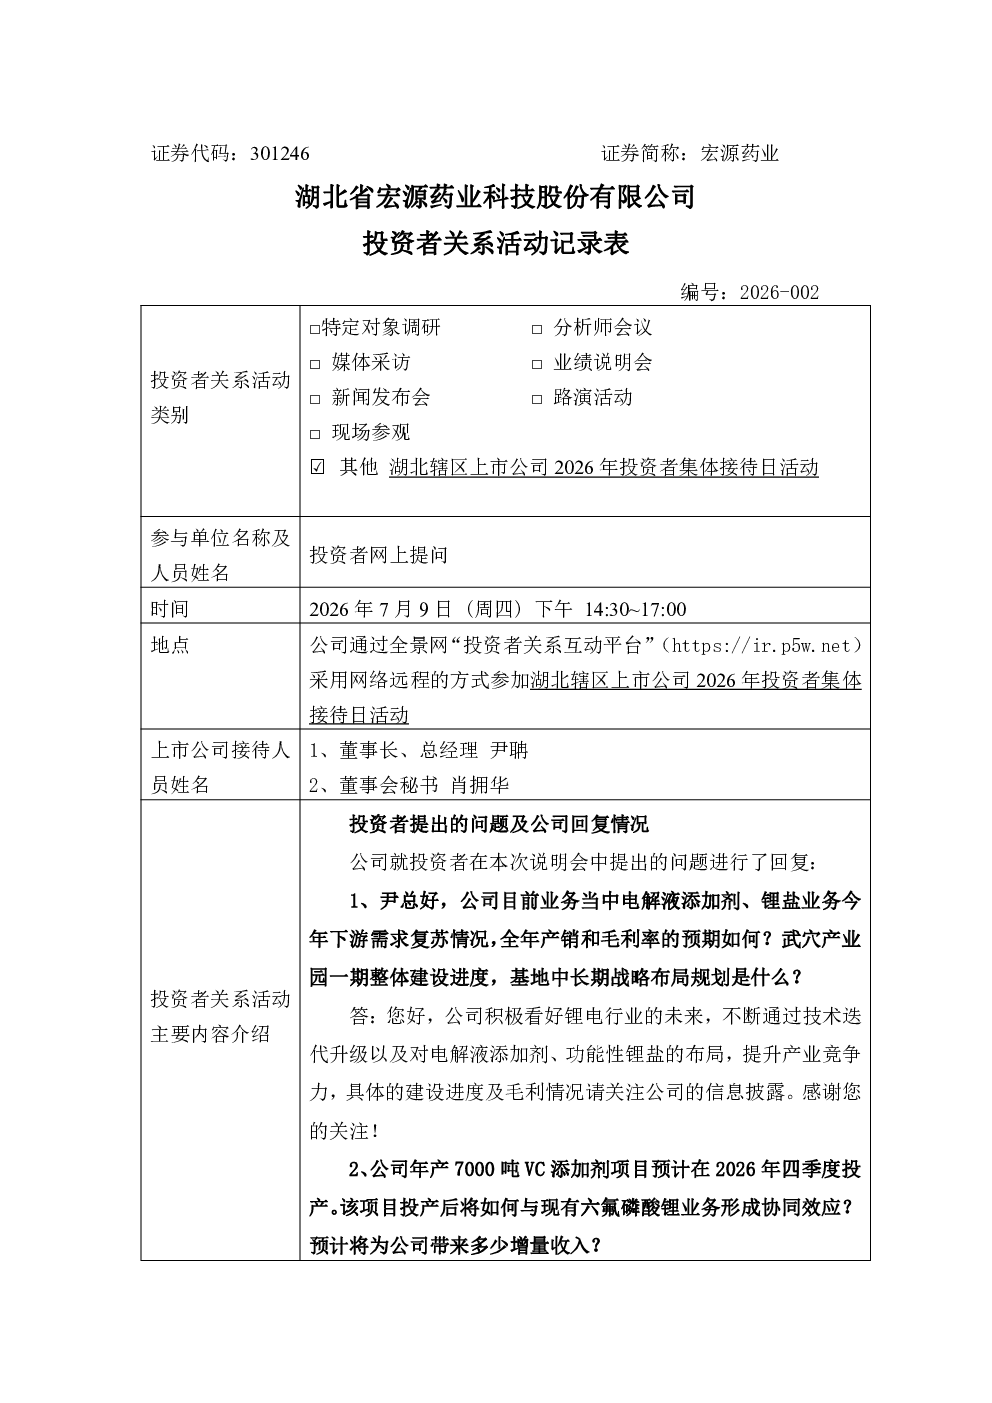
公司六氟磷酸锂业务与VC下游客户契合度高,增量收入将披露。公司推进“第三代”六氟磷酸锂自主技术,与武汉大学联合研发的“流变相反应法制备六氟磷酸锂技术”已达国际先进水平,预计大幅降低原材料、能源消耗及员工工作强度,并降低规模装置投资。公司6000吨六氟磷酸锂投产后产能达16000吨,计划在武穴市田镇马口医药化工园区分期建设40000吨/年高纯晶体六氟磷酸锂生产装置。公司持续研发高附加值特色原料药,具体情况将披露。公司规划延伸锂电电解液产业链,通过技术迭代、上游延伸及电解液添加剂、功能性锂盐布局,与六氟磷酸锂业务协同提升竞争力。6000吨/年产高纯晶体六氟磷酸锂改扩建项目处于试生产阶段,具体达产时间将披露。公司一季度业绩1.44亿,二季度经营情况将披露于定期报告。公司通过加强供应链管理、拓展多元化市场保障成本稳定性,应对上游化工原料价格波动。医药中间体、原料药产品生产经营正常,价格稳定。新能源六氟磷酸锂业务处于满产满销状态,客户订单稳定。董事长未就股价下跌发表意见。
六氟磷酸锂赛道行业发展趋势如何?
六氟磷酸锂作为锂电池核心材料,市场需求持续增长。行业技术迭代加速,新型制备技术如流变相反应法制备六氟磷酸锂大幅降低生产成本,提升效率。企业通过技术自主化和产业链延伸提升竞争力,如宏源药业计划建设高纯晶体六氟磷酸锂生产装置,延伸至电解液添加剂、功能性锂盐等领域。产能扩张是行业常态,但需关注产能利用率及市场竞争格局变化。上游原料价格波动对行业利润率影响显著,企业需加强供应链管理以保障成本稳定性。
宏源药业研报重点分析了哪些方向?
研报重点分析了宏源药业在六氟磷酸锂领域的自主技术研发进展,包括与武汉大学联合研发的“第三代”技术,预计将大幅降低生产成本。公司产能规划清晰,6000吨六氟磷酸锂投产后总产能达16000吨,并计划进一步扩产至40000吨/年。公司还持续研发高附加值特色原料药,并规划延伸锂电电解液产业链,通过技术迭代和产品布局提升整体竞争力。此外,研报披露了公司一季度业绩及经营情况,以及应对上游原料价格波动的措施。
目前六氟磷酸锂市场现状如何?
六氟磷酸锂市场整体处于供需平衡状态,主要下游锂电池需求稳定增长。行业产能扩张迅速,但部分企业产能利用率有待提升。技术竞争激烈,企业通过技术创新和成本控制提升竞争力。宏源药业六氟磷酸锂业务已满产满销,客户订单稳定,但需关注行业竞争加剧和价格波动风险。公司通过加强供应链管理和拓展多元化市场,保障成本稳定性。医药中间体、原料药产品生产经营正常,价格稳定。
研报中提示了哪些风险?
研报中提示的主要风险包括:行业技术迭代风险,若公司技术未能持续领先,可能影响市场份额和盈利能力;产能扩张风险,若新产能达产不及预期,可能影响收入增长;上游原料价格波动风险,六氟磷酸锂生产所需原料价格波动可能影响成本控制;市场竞争风险,行业产能扩张加剧竞争,可能压缩利润空间。此外,公司部分项目处于试生产阶段,达产时间存在不确定性,可能影响短期业绩表现。