猜你想问
这份报告的核心内容是什么?
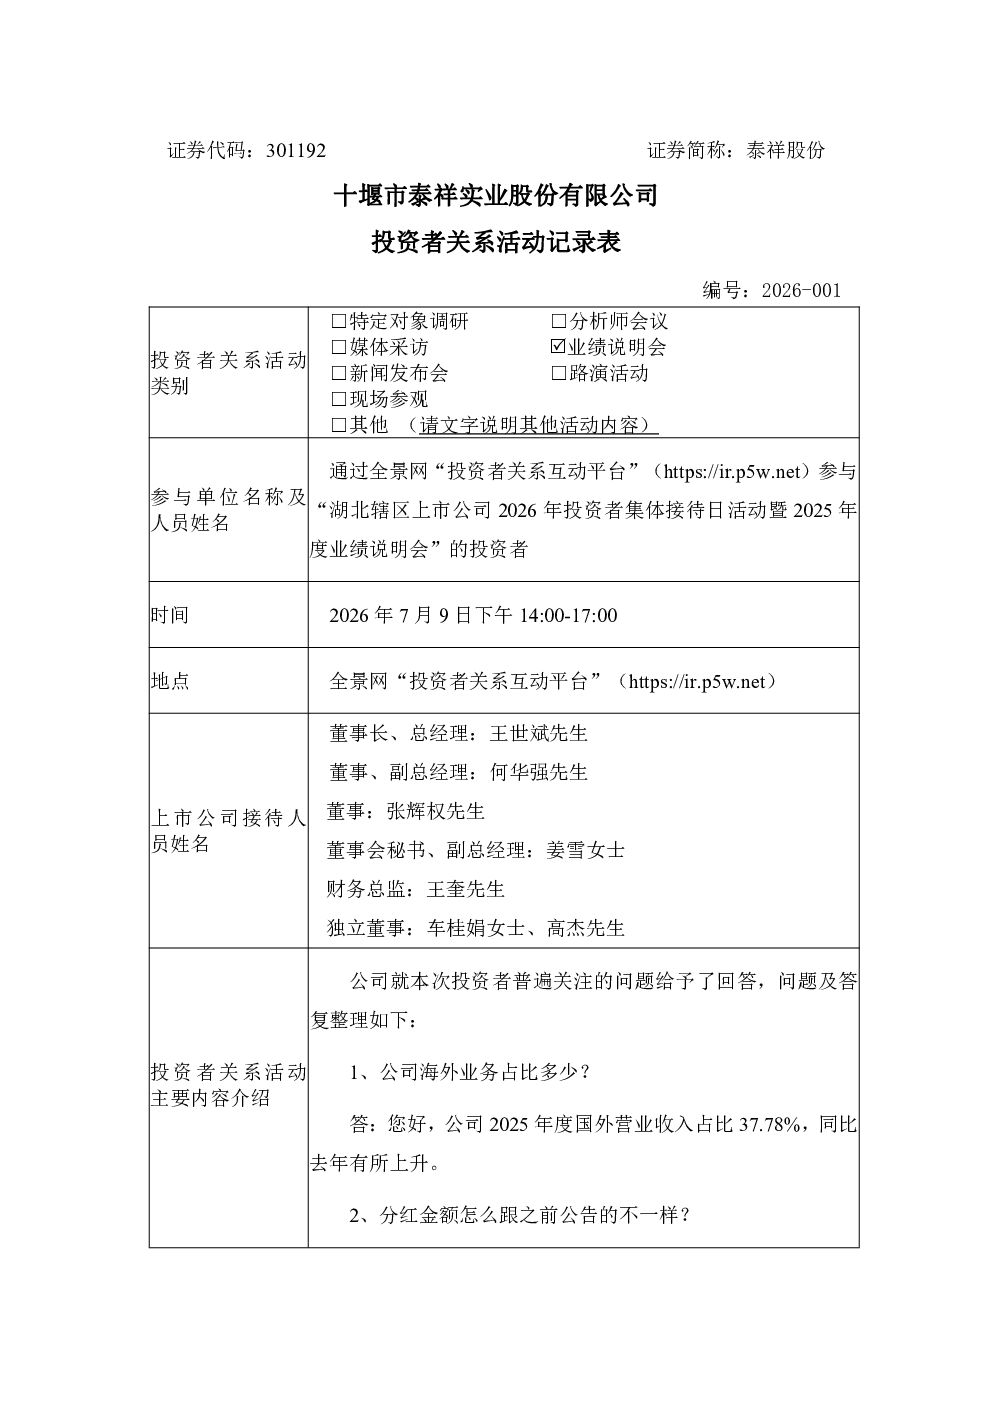
报告显示泰祥股份2025年度利润分配预案为每10股派发现金红利1.48元(含税),不送红股。公司研发投入持续增长,2025年营收4.67亿元,净利润0.54亿元。二季度大众主机厂订单及新能源差速器壳体量产进度正常,该业务已进入批量生产阶段。募投项目“汽车传动系统核心零部件智能制造项目”进度达56.89%,“汽车零部件智能制造技术改造项目”已开始实施。公司深耕海外整车供应链,产品远销多国,但正文未提供更多海外业务细节。
泰祥股份所在赛道/行业的发展趋势如何?
泰祥股份所处行业为汽车零部件制造,报告显示公司持续加大研发投入,最近三年研发投入占营收比例达6.20%,表明公司注重技术创新。二季度新能源差速器壳体量产进度正常,未来将成为重要利润增长点,反映行业向新能源转型趋势。公司募投项目聚焦智能制造,显示行业自动化、智能化发展方向。但新能源业务尚未成为核心利润增长点,表明行业竞争激烈,技术迭代快,企业需持续投入以保持竞争力。
报告重点分析了哪些方向?
报告重点分析了泰祥股份的财务状况,包括2025年利润分配方案、营收及净利润表现。同时关注公司业务进展,如二季度大众主机厂订单及新能源差速器壳体量产进度,以及募投项目“汽车传动系统核心零部件智能制造项目”和“汽车零部件智能制造技术改造项目”的进展情况。此外,报告还提及公司海外业务布局,但未提供详细数据。
目前泰祥股份的市场现状如何?
泰祥股份市场现状显示公司经营稳健,财务表现良好,2025年实现营收4.67亿元,净利润0.54亿元。二季度订单及新能源业务量产进度正常,表明公司产品市场认可度高。募投项目进展顺利,显示公司未来增长潜力。公司深耕海外市场,但具体业务细节未披露。整体看,公司在汽车零部件领域具备一定竞争优势,但需关注行业竞争及新能源业务发展不确定性。
这份报告有哪些风险提示?
报告提示泰祥股份面临国际环境复杂带来的挑战,需持续关注国内外变化,加强与客户及供应商沟通,保证产品质量及交付。新能源业务尚未成为核心利润增长点,存在市场拓展不确定性。募投项目实施效果存在一定风险,需关注项目进度及投资回报。此外,公司海外业务占比及具体细节未披露,可能存在海外市场风险。董监高暂无减持计划,但未来存在不确定性,需关注相关信息披露。