猜你想问
这份研报的核心内容是什么?
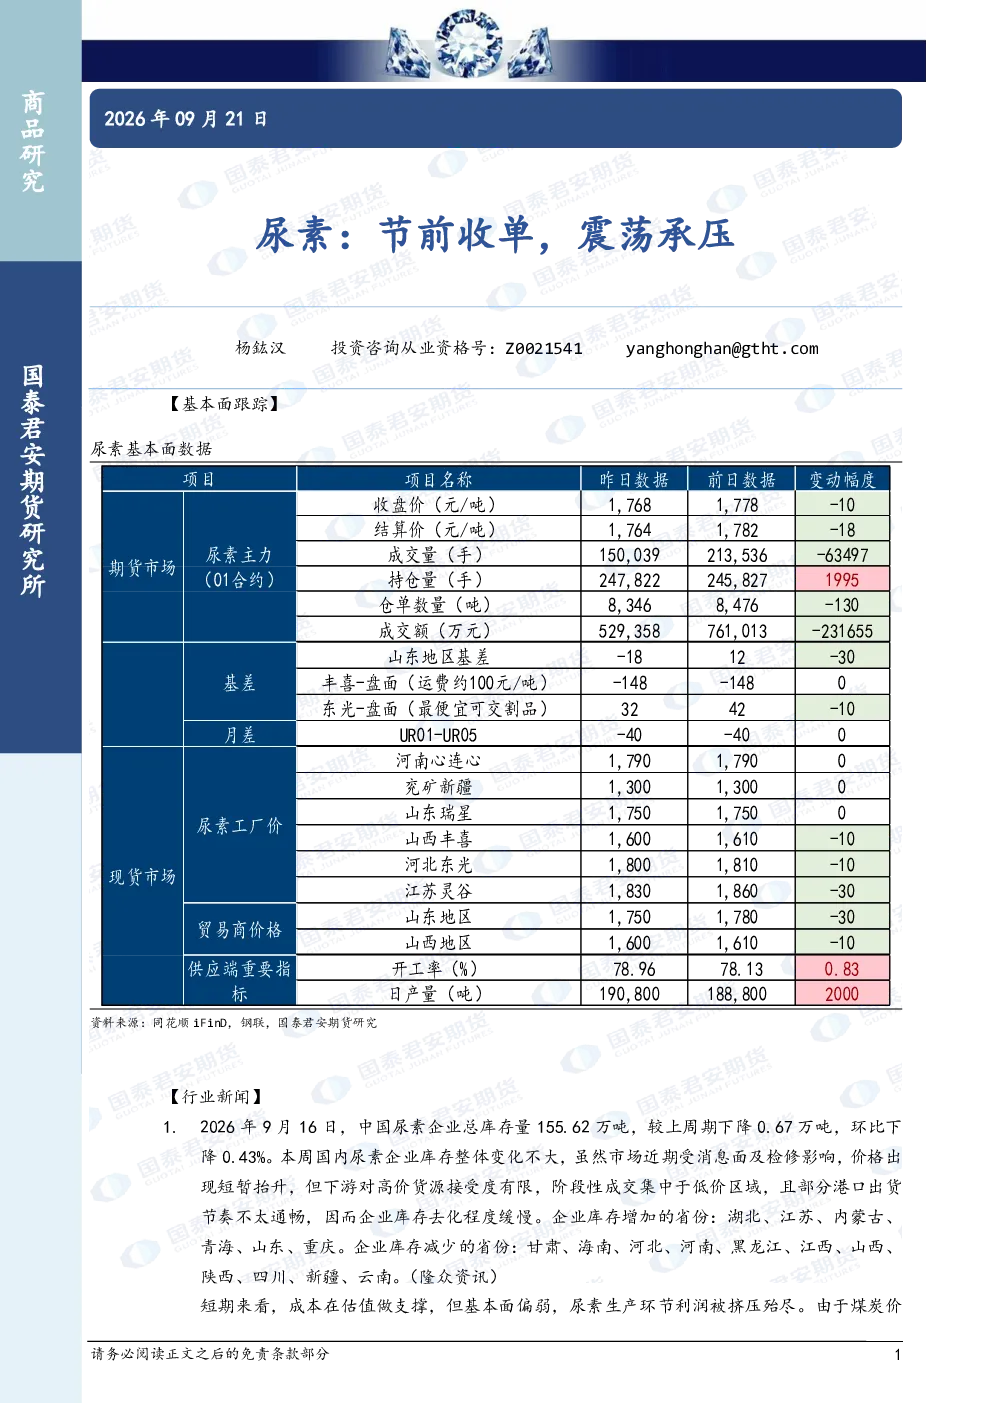
该研报分析了中国尿素市场的基本面情况。2026年9月16日,中国尿素企业总库存量为155.62万吨,环比下降0.43%,但整体变化不大。市场受消息面及检修影响短暂上涨,但下游高价接受度有限,成交集中于低价区域,部分港口出货不畅,库存去化缓慢。库存增加省份包括湖北、江苏、内蒙古、青海、山东、重庆;库存减少省份包括甘肃、海南、河北、河南、黑龙江、江西、山西、陕西、四川、新疆、云南。成本端支撑有限,尿素生产环节利润被压缩,煤炭价格稳定,但尿素现货需在国庆节前降价收单,预计现货偏弱,期货价格震荡承压。
尿素赛道/行业的发展趋势如何?
尿素行业目前基本面偏弱,趋势强度为-1(弱)。市场受消息面及检修影响短暂上涨,但下游高价接受度有限,成交集中于低价区域,部分港口出货不畅,库存去化缓慢。成本端支撑有限,尿素生产环节利润被压缩。煤炭价格稳定,但尿素现货需在国庆节前降价收单,预计现货偏弱,期货价格震荡承压。库存变化显示部分省份增加而部分省份减少,整体市场供需矛盾仍需关注。
这份报告重点分析了哪些方向?
报告重点分析了尿素市场的库存变化、价格走势及基本面情况。具体包括:1)库存方面,总库存量155.62万吨,环比下降0.43%,但整体变化不大,库存增加和减少省份均有分布,显示区域供需差异。2)价格方面,市场受消息面及检修影响短暂上涨,但下游高价接受度有限,成交集中于低价区域,部分港口出货不畅,库存去化缓慢。3)基本面方面,成本端支撑有限,尿素生产环节利润被压缩,煤炭价格稳定,但尿素现货需在国庆节前降价收单,预计现货偏弱,期货价格震荡承压。
当前尿素市场的现状如何判断?
当前尿素市场现状表现为基本面偏弱,供需矛盾仍需关注。库存方面,总库存量155.62万吨,环比下降0.43%,但整体变化不大,库存增加和减少省份均有分布,显示区域供需差异。价格方面,市场受消息面及检修影响短暂上涨,但下游高价接受度有限,成交集中于低价区域,部分港口出货不畅,库存去化缓慢。基本面方面,成本端支撑有限,尿素生产环节利润被压缩,煤炭价格稳定,但尿素现货需在国庆节前降价收单,预计现货偏弱,期货价格震荡承压。
研报中有哪些风险提示?
该研报提示,报告观点仅供专业投资者参考,不构成投资建议,投资者需自行承担风险。信息来源已公开资料,准确性不保证,价格可升可跌,过往表现不预示未来。尿素市场受多种因素影响,包括供需变化、成本波动、政策调整等,这些因素可能导致市场走势与报告预期不符。此外,报告未涉及个股投资建议,仅对尿素行业整体进行分析,投资者需结合自身情况谨慎决策。