猜你想问
这份宏观经济周报的核心内容是什么?
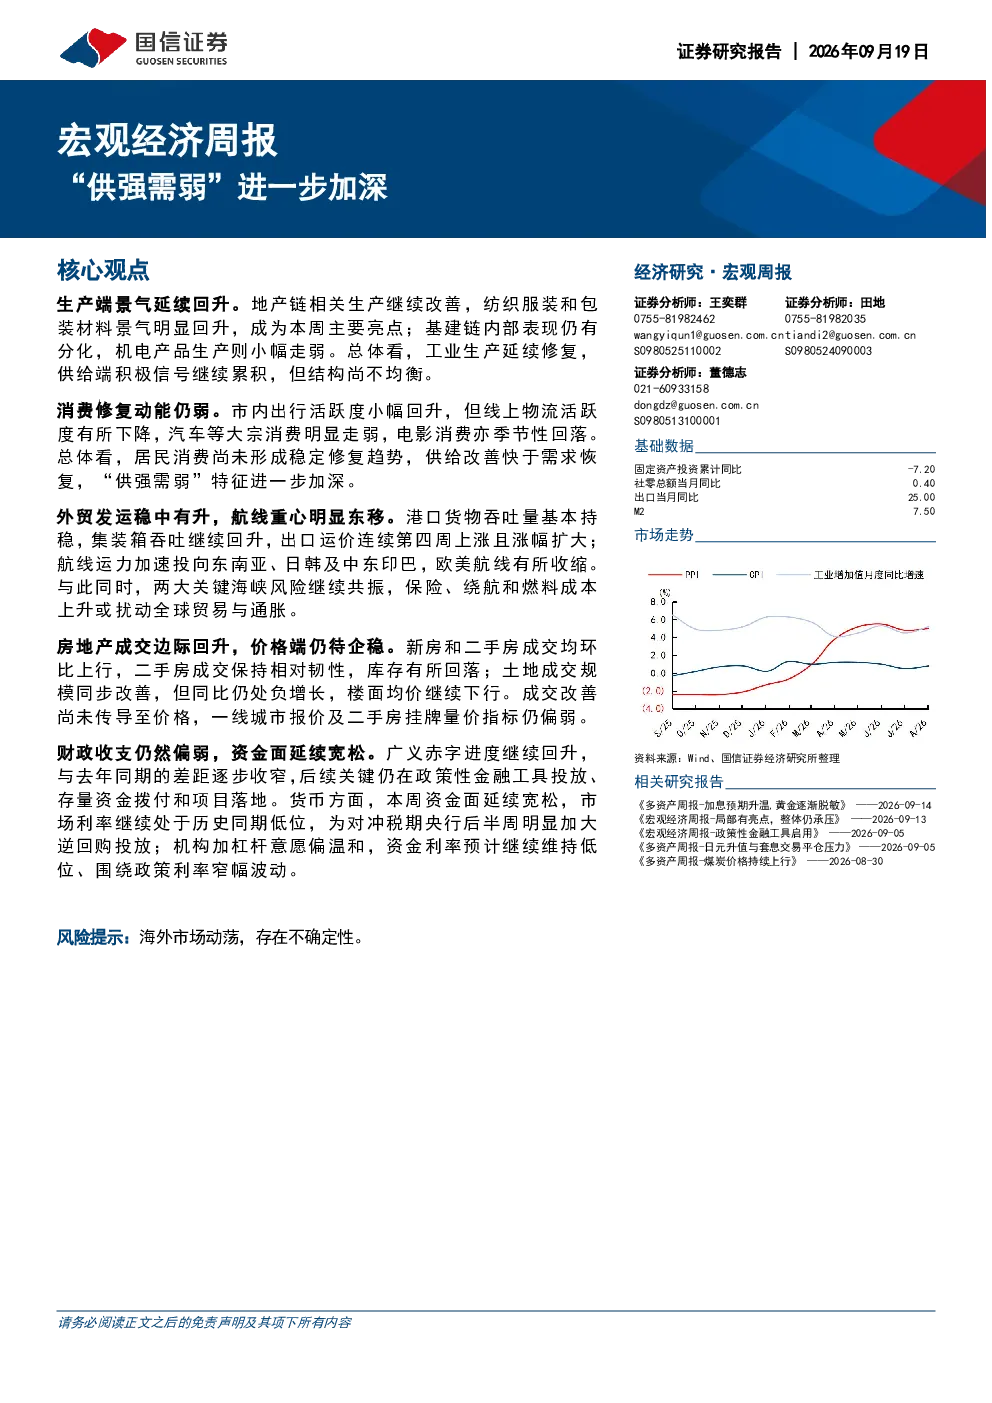
报告指出生产端景气延续回升但结构不均衡,地产链、纺织服装和包装材料景气明显回升,但基建链内部机电产品生产小幅走弱。消费修复动能仍弱,市内出行活跃度小幅回升,线上物流活跃度下降,汽车等大宗消费和电影消费季节性回落,‘供强需弱’特征进一步加深。外贸发运稳中有升,航线重心东移,出口运价上涨,但两大海峡风险可能扰动全球贸易与通胀。房地产成交边际回升,价格端仍待企稳,土地成交规模改善但同比负增长,楼面均价下行。财政收支偏弱,资金面延续宽松,广义赤字进度回升,后续关键在政策性金融工具投放和项目落地。
报告对哪些赛道或行业的发展趋势进行了分析?
报告分析了地产链、纺织服装、包装材料、基建链(含机电产品)、消费(市内出行、线上物流、汽车、电影)、外贸(航线重心、出口运价)、房地产(成交、价格、土地)、财政收支和资金面等赛道或行业的发展趋势。地产链生产改善,消费修复动能不足,外贸运力东移,房地产成交回升但价格企稳需时,财政资金面宽松但项目落地待观察。
报告中重点分析了哪些方向?
报告重点分析了生产与消费的结构性不均衡,“供强需弱”特征的加深;外贸运力东移及海峡风险对全球贸易通胀的潜在影响;房地产成交回升与价格企稳的滞后性;财政收支现状及政策性金融工具投放对资金面的作用;以及市场利率与资金利率在宽松环境下的表现。
报告对当前市场现状有何判断?
报告判断当前经济呈现生产端景气回升但结构分化,消费修复缓慢,“供强需弱”明显;外贸出口向好但面临地缘风险;房地产市场成交改善但价格承压;财政政策发力待观察,资金面整体宽松但项目落地存在不确定性。
报告提示了哪些相关风险?
报告提示的风险包括:生产过剩与消费不足加剧的结构性矛盾;外贸领域两大海峡风险可能导致的保险、绕航和燃料成本上升;房地产市场价格企稳基础不牢固;政策性金融工具投放和项目落地不及预期影响财政资金效果;以及全球贸易环境变化对通胀的潜在传导风险。
你可能感兴趣
供强需弱进一步加深:宏观经济周报
钢铁国信证券2026-09-19
2024年4月宏观数据点评:4月宏观经济基本延续复苏势头,“供强需弱”特征进一步凸显
东方金诚2024-05-17
白糖周报:供强需弱,糖价有望进一步回落
华联期货2023-01-09
尿素周报:环比供强需弱,价格进一步回调
华泰期货2020-09-06
2024年5月宏观数据点评:5月宏观经济数据稳中趋缓,“供强需弱”特征依然较为明显
东方金诚2024-06-17
8月宏观经济供强需弱格局越发明显;资金面整体均衡平稳,债市小幅升温
东方金诚2026-09-16
聚烯烃年报:供强需弱,价格将进一步承压
华联期货2021-12-27
钢材周报:供强需弱 期价震荡承压
铜冠金源期货2026-04-13
纯碱周报:供强需弱,底部震荡
国金期货2025-06-29
工业硅投资周报:供强需弱加剧,硅价偏弱震荡
国贸期货2024-06-24