猜你想问
ST信安2026年半年度业绩说明会核心内容有哪些?
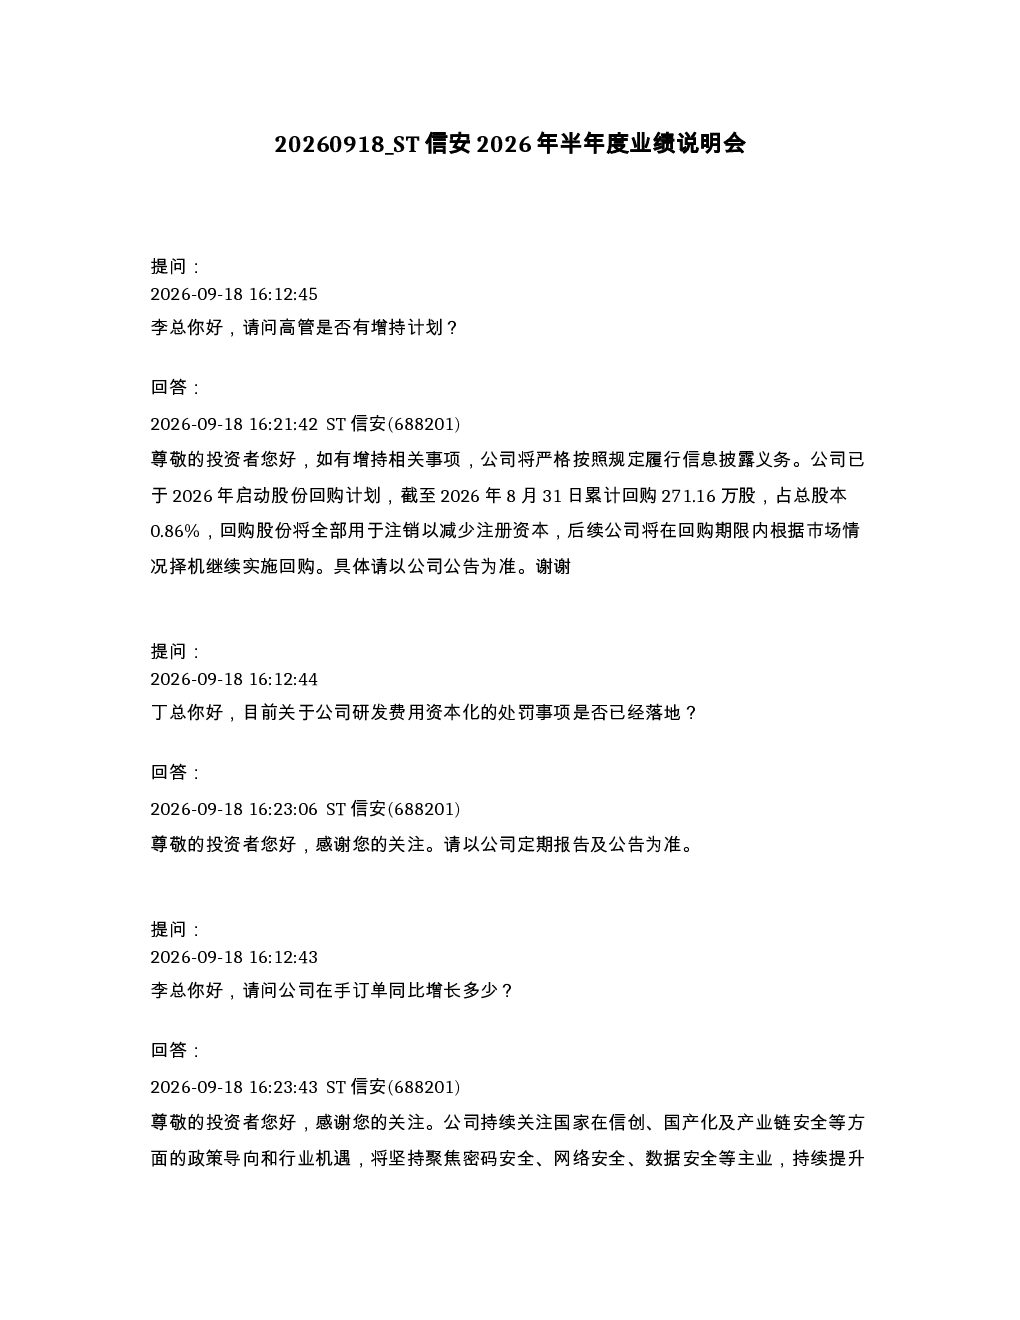
公司启动股份回购计划,累计回购271.16万股用于注销注册资本。研发费用资本化处罚事项进展未明确。在手订单增长未直接回答,强调关注政策导向。服务收入占比18.21%,毛利率超80%。CSSP平台推出“密码即服务”模式,目前金融、政务领域有订阅收入。服务主要为产品供维保,占比约10%。后量子密码迁移与PQC服务方面,CSSP平台无关,无计划推出面向中小金融机构的标准化SaaS化PQC迁移服务,也未估算服务收入占比。
密码安全赛道行业发展趋势如何?
密码安全行业持续受益于数字化转型和网络安全重视程度提升。密码即服务模式成为新趋势,多租户管理与计费功能逐步成熟。后量子密码技术发展带来新机遇,但迁移路径和标准化SaaS化服务仍需时间探索。行业竞争加剧,企业需提升产品竞争力和客户服务能力以获取市场份额。
报告重点分析了哪些方向?
报告重点分析了公司服务化转型进展,包括CSSP平台推出及“密码即服务”模式探索。同时关注高管增持计划、服务收入占比提升潜力、维保服务占比合理性等。对研发费用资本化处罚、在手订单增长等事项未提供明确进展,后量子密码迁移相关服务计划也未明确。
当前密码安全市场现状如何判断?
当前密码安全市场呈现数字化转型驱动需求增长态势。服务化转型成为企业新方向,但客户付费习惯仍是主要障碍。订阅制模式逐步推广,但一次性采购仍是主流。行业竞争激烈,技术迭代快,企业需持续投入研发以保持竞争力。
研报存在哪些风险提示?
公司服务化转型面临客户付费习惯等挑战,服务收入占比提升空间虽大但无明确中长期量化目标。后量子密码迁移等新兴领域暂无明确服务计划,可能错失新市场机遇。研发费用资本化处罚事项进展未明确,可能存在合规风险。对行业政策导向依赖度高,需持续关注政策变化影响。
你可能感兴趣
688622 ST禾信 2026年半年度业绩说明会投资者关系活动记录表.doc
未知机构2026-09-18
麒麟信安2026年半年度业绩说明会
未知机构2026-08-31
688489 三未信安 投资者活动记录表--2026年半年度业绩说明会
未知机构2026-09-08
ST禾信2026年半年度业绩说明会
未知机构2026-09-18
ST柳化2026年半年度业绩说明会
未知机构2026-08-10
ST利达2026年半年度业绩说明会
未知机构2026-09-08
688270 ST臻镭 浙江臻镭科技股份有限公司2026年半年度业绩说明会投资者关系活动记录表2026年9月4日
未知机构2026-09-07
ST亚士2026年半年度业绩说明会
未知机构2026-09-01
ST人福2026年半年度业绩说明会
未知机构2026-09-04
ST太重2026年半年度业绩说明会
未知机构2026-09-14