猜你想问
爱科赛博2026年营收订单情况如何?
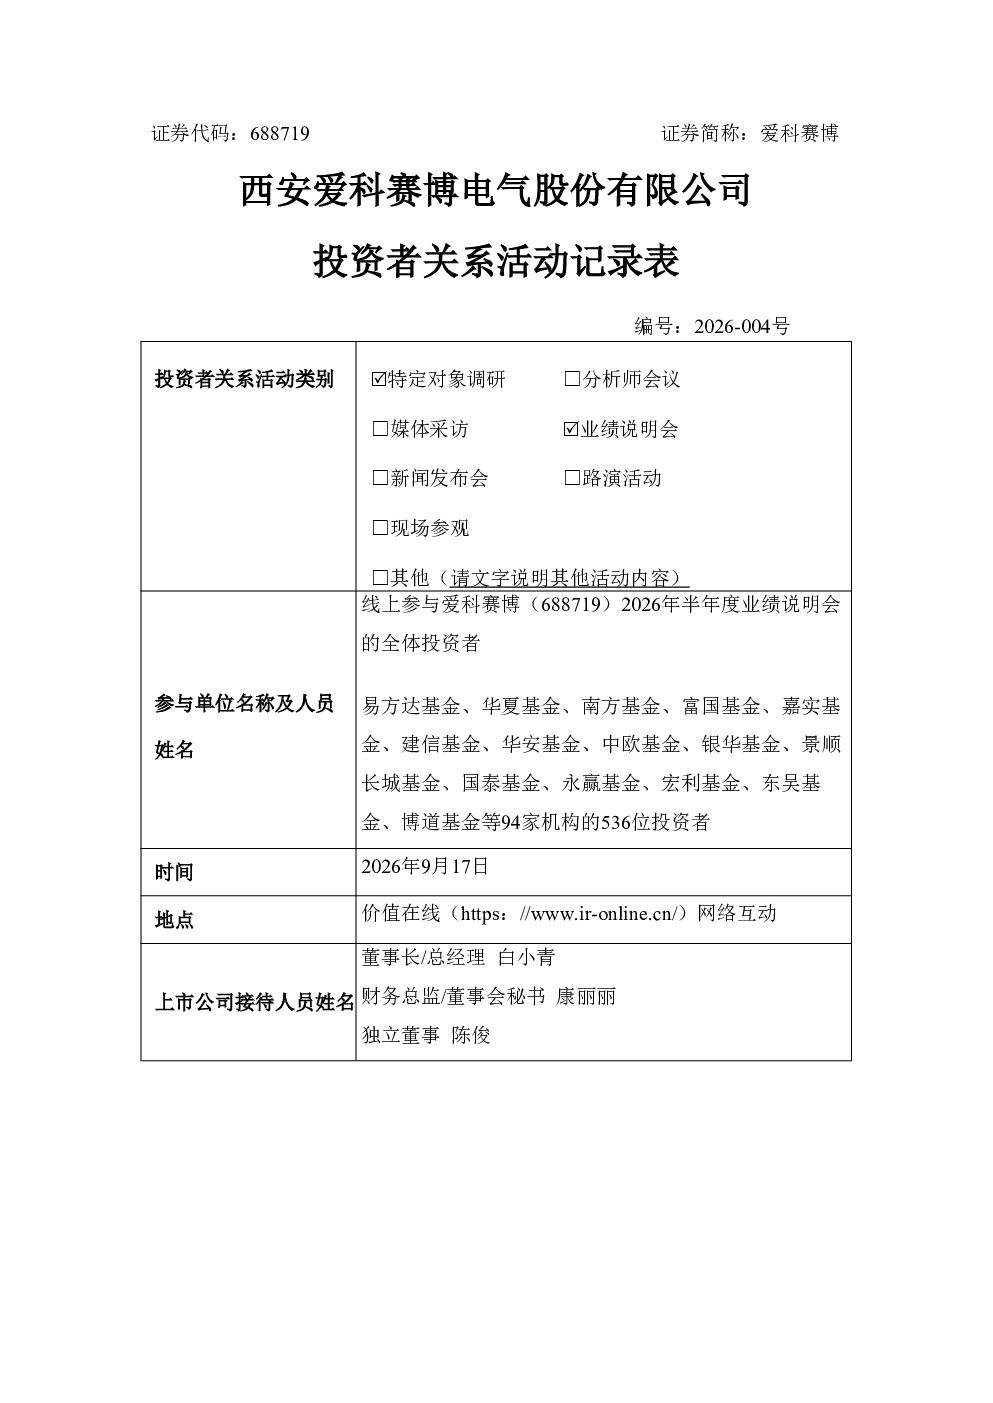
公司2026年手订单充裕,同比2025年显著增长,但受订单签约时点及项目交付节奏影响,上半年确认收入偏少,呈现下半年集中确认特点。这表明公司业务前景较好,但短期收入确认存在时滞,需关注下半年业绩释放情况。
爱科赛博亏损原因及扭亏路径是什么?
公司亏损主要源于研发投入增长(创新业务布局如可控核聚变、服务器测试电源)及上半年收入确认规模偏少,导致费用率抬升。扭亏路径清晰:一是推进供应链及运营端降本增效;二是创新业务逐步放量,中高毛利产品占比提升,带动毛利率改善并摊薄固定费用。公司将通过多措并举实现业绩修复。
爱科赛博行业发展趋势如何?
公司所处行业需关注创新业务布局及供应链优化趋势。随着研发技术迭代及降本措施落地,2026年毛利率有望持续改善。创新业务逐步落地及产品结构优化(中高毛利产品增多)将支撑盈利能力提升。行业整体需关注技术迭代速度及市场竞争格局变化。
爱科赛博市场现状如何?
公司积极布局东南亚及欧洲市场,已设立香港子公司作为运营基地,海外经营规模稳步增长。依托多层次渠道网络,聚焦高潜力行业有序开拓,持续优化全球渠道布局及本地服务配套。市场现状显示公司国际化进程加速,但需关注海外市场拓展风险。
爱科赛博研报风险提示有哪些?
公司短期内面临收入确认时滞及费用率偏高问题,研发投入加大可能影响短期盈利。创新业务布局存在不确定性,需关注技术迭代及市场接受程度。海外市场拓展初期可能面临政策及竞争风险,需持续关注渠道建设及本地化运营效果。研发投入加大及收入规模偏少可能导致短期亏损持续,需关注业绩修复进度。
你可能感兴趣
301321 翰博高新2026年9月17日投资者关系活动记录表
未知机构2026-09-17
301468 博盈特焊2026年9月17日投资者关系活动记录表
未知机构2026-09-17
301366 一博科技投资者关系活动记录表--2026年9月17日
未知机构2026-09-17
688419 耐科装备 安徽耐科装备科技股份有限公司投资者关系活动记录表-2026年9月17日.doc
未知机构2026-09-17
688543 国科军工 投资者关系活动记录表 2026年9月17日
未知机构2026-09-17
301689 电科思仪2026年9月17日投资者关系活动记录表
未知机构2026-09-18
302132 中航成飞股份有限公司投资者关系活动记录表 2026年9月17日
未知机构2026-09-17
688352 颀中科技 合肥颀中科技股份有限公司投资者关系活动记录表 2026年9月17日
未知机构2026-09-18
688197 首药控股 首药控股 北京 股份有限公司投资者关系活动记录表 2026年9月17日
未知机构2026-09-17
603199 九华旅游 安徽九华山旅游发展股份有限公司投资者关系活动记录表 2026年9月17日
未知机构2026-09-18