猜你想问
振华重工投资者调研报告主要讲了什么内容?
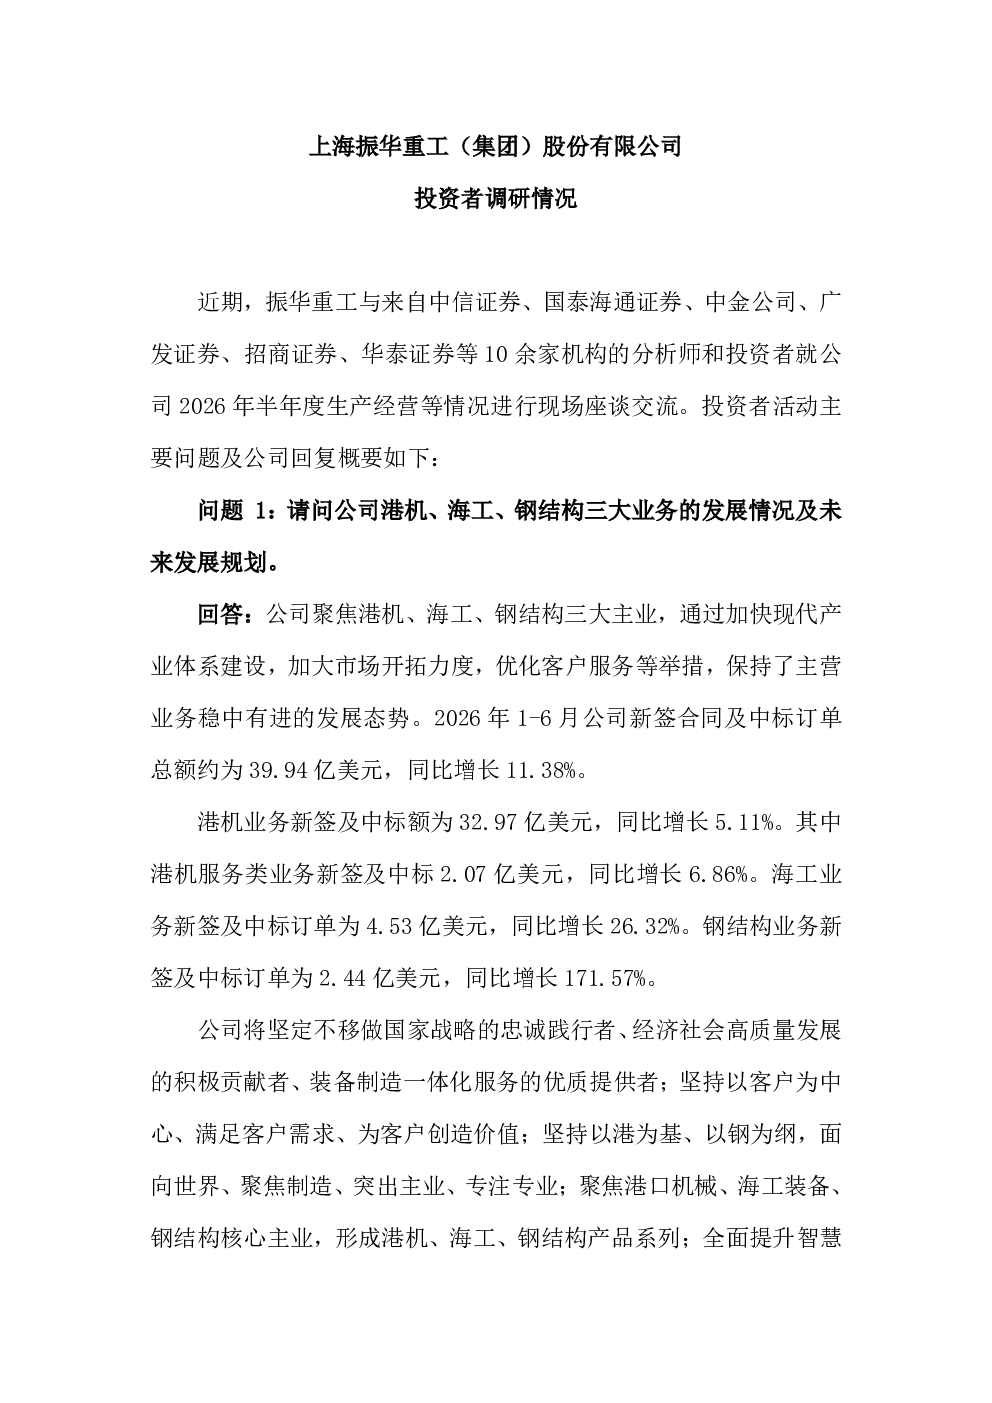
振华重工近期与多家机构投资者进行交流,主要围绕公司业务发展、新质生产力、毛利率改善及分红安排等问题展开。报告显示,公司聚焦港机、海工、钢结构三大主业,2026年1-6月新签合同及中标订单总额约39.94亿美元,同比增长11.38%。其中港机业务新签及中标额32.97亿美元,同比增长5.11%;海工业务新签及中标额4.53亿美元,同比增长26.32%;钢结构业务新签及中标额2.44亿美元,同比增长171.57%。公司未来将坚持主业聚焦,提升智慧港口竞争力,建设世界一流装备制造企业。此外,公司通过聚焦主业、强化科技创新、推进高端化发展、建设“零碳振华”、推进“11136”数智振华计划等举措推动高端化、智能化、绿色化发展。公司将从市场开拓、成本管理、智能制造三方面提升毛利率,并承诺未来三年(2025-2027)现金分红不低于归母净利润的30%
振华重工所在赛道/行业的发展趋势如何?
振华重工所在赛道属于高端装备制造行业,近年来呈现智能化、绿色化、高端化发展趋势。随着全球制造业转型升级,对智能化、绿色化装备的需求持续增长,自动化码头、绿色能源装备等领域成为行业重点发展方向。振华重工通过聚焦主业、强化科技创新,积极布局高端化、智能化、绿色化产品,有望在行业竞争中占据有利地位。同时,全球制造业的复苏和新兴市场的增长也为行业带来新的发展机遇。未来,行业竞争将更加激烈,技术创新和成本控制能力将成为企业核心竞争力的重要因素
振华重工报告重点分析了哪些方向?
振华重工报告重点分析了公司业务发展、新质生产力、毛利率改善及分红安排四个方向。在业务发展方面,报告显示公司聚焦港机、海工、钢结构三大主业,2026年1-6月新签合同及中标订单总额约39.94亿美元,同比增长11.38%。在新质生产力方面,公司通过聚焦主业、强化科技创新、推进高端化发展、建设“零碳振华”、推进“11136”数智振华计划等举措推动高端化、智能化、绿色化发展。在毛利率改善方面,公司将从市场开拓、成本管理、智能制造三方面提升毛利率。在分红安排方面,公司承诺未来三年(2025-2027)现金分红不低于归母净利润的30%
振华重工当前市场现状如何?
振华重工当前市场现状良好,公司业务发展稳健,新签合同及中标订单总额约39.94亿美元,同比增长11.38%。其中港机业务新签及中标额32.97亿美元,同比增长5.11%;海工业务新签及中标额4.53亿美元,同比增长26.32%;钢结构业务新签及中标额2.44亿美元,同比增长171.57%。公司在智能化、绿色化发展方面也取得显著进展,通过推进“11136”数智振华计划、建设“零碳振华”等举措,提升企业核心竞争力。然而,行业竞争激烈,公司仍需持续提升技术创新能力和成本控制能力,以应对市场变化
振华重工研报存在哪些风险提示?
振华重工研报中未明确提及具体风险提示,但根据行业特点和企业发展情况,可能存在以下风险:首先,行业竞争激烈,技术更新迭代快,若公司技术创新能力不足,可能面临市场份额下降的风险。其次,原材料价格波动、汇率变动等因素可能影响公司盈利能力。此外,宏观经济环境变化、政策调整等因素也可能对公司业务发展造成影响。最后,公司在智能化、绿色化发展方面仍需持续投入,若投资回报不及预期,可能影响公司财务状况