猜你想问
瑞鹄转02转债的基本信息有哪些?
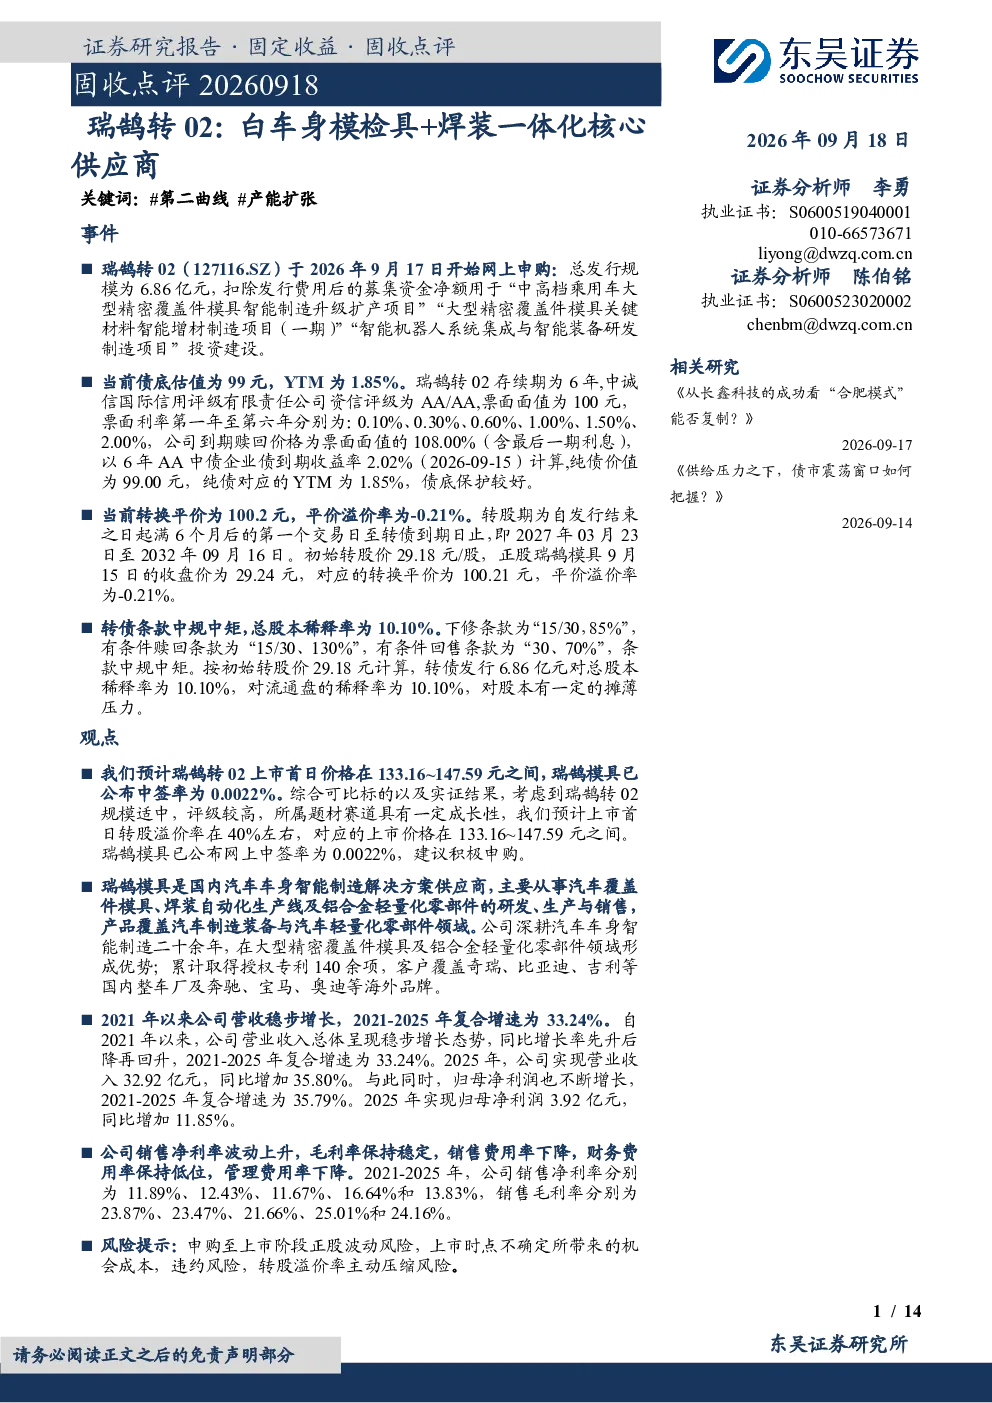
瑞鹄转02债底估值为99元,YTM为1.85%,评级AA/AA,存续期6年,票面利率逐年递增,到期赎回价108元,债底保护较好。转换平价为100.21元,平价溢价率-0.21%,转股期2027年3月23日至2032年9月16日,初始转股价29.18元。转债条款中规中矩,总股本稀释率10.10%
瑞鹄转02转债的投资申购建议是什么?
预计上市首日价格133.16~147.59元,转股溢价率约40%。参考可比标的及实证模型,结合规模、评级和题材,建议积极申购。网上中签率0.0022%,原股东优先配售比例69.34%,剩余网上可申购金额2.10亿元
瑞鹄模具的业务构成和财务数据如何?
2021-2025年营收复合增速33.24%,2025年收入32.92亿元,同比增长35.80%;归母净利润3.92亿元,同比增长11.85%。业务构成:汽车制造装备(64.34%)和轻量化零配件(32.58%)为主,其他业务占比不足3%。毛利率24.16%,净利率13.83%,销售净利率波动上升,期间费用率持续下降
汽车车身智能制造行业的发展趋势如何?
瑞鹄模具深耕汽车车身智能制造20余年,具备白车身一站式解决方案能力,客户覆盖奇瑞、比亚迪、奔驰等国内外品牌。研发实力强,累计专利140余项,研发费用率4.9%。产能布局完善,芜湖、武汉、天津等地生产基地拥有先进压铸设备,2025年末装备业务在手订单47.72亿元
瑞鹄模具研报中提示了哪些风险?
申购至上市阶段存在正股波动风险、机会成本、违约风险、转股溢价率主动压缩风险。公司股权集中,前十大股东持股47.73%,奇瑞为第一大客户和第二大股东,需关注客户集中度影响