市场分析
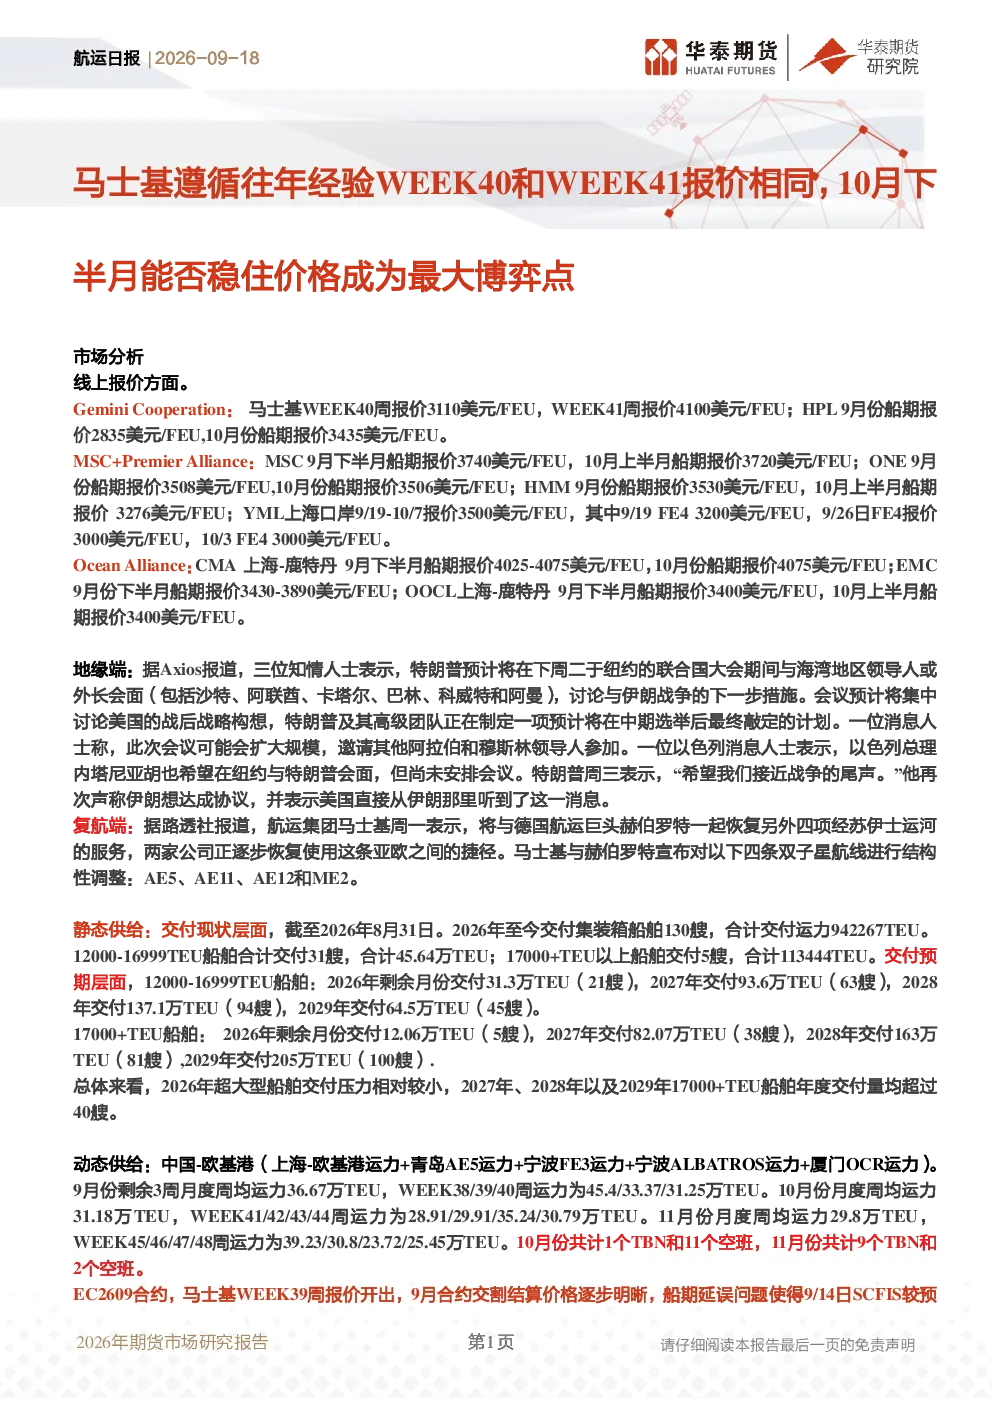
线上报价方面,主要船公司周报价显示,马士基、MSC+PremierAlliance、Ocean Alliance等船公司报价存在差异,地缘政治风险、复航消息等因素影响价格波动。地缘端,特朗普计划与海湾地区领导人会面讨论与伊朗战争的下一步措施,市场关注其对战争战略构想的影响。复航端,马士基与赫伯罗特恢复四项经苏伊士运河的服务,逐步恢复亚欧捷径。
静态供给方面,2026年至今交付集装箱船舶130艘,合计运力942267TEU。12000-16999TEU船舶合计交付31艘,合计45.64万TEU;17000+TEU以上船舶交付5艘,合计113444TEU。交付预期层面,12000-16999TEU船舶2026年剩余月份交付31.3万TEU,2027年交付93.6万TEU,2028年交付137.1万TEU,2029年交付64.5万TEU;17000+TEU船舶2026年剩余月份交付12.06万TEU,2027年交付82.07万TEU,2028年交付163万TEU,2029年交付205万TEU。
动态供给方面,中国-欧基港运力9月份剩余3周月度周均运力36.67万TEU,10月份月度周均运力31.18万TEU,11月份月度周均运力29.8万TEU。
EC2609合约方面,马士基WEEK39周报价3400美元/FEU,9月合约交割结算价格预期抬升至2600点附近。马士基线上实际销售价格体系下,WEEK37周实际成交价格可初步认为为3400美元/FEU,WEEK38周为3300美元/FEU,WEEK39周实际报价3100美元/FEU。近期关注PA联盟价格能否快速跟随马士基线上实际成交价格。
EC2610合约方面,马士基遵循往年经验WEEK40周价格和WEEK41周价格相同,10月下半月能否稳住价格成为最大博弈点。PA联盟YML上海口岸9/19-10/7报价3500美元/FEU,马士基WEEK40周以及41周价格相同为3100美元/FEU。以FAK价格体系作为估值中枢,按照0.7系数进行初步预估,WEEK41周报价3100美元/FEU,10月合约交割结算价格为WEEK41 WEEK42以及WEEK43三周实际成交价格。
EC2611以及EC2612合约方面,目前更多关注套利机会,苏伊士运河复航消息会放大11月以及12月合约波动性。2023年,11月合约和10合约价差为33.09%,12月合约和10合约价差为73.71%;2024年,11月合约和10合约价差为19.93%,12月合约和10合约价差51.9%;2025年,11合约和10合约价差为29.18%,12月合约和10合约价差为38.95%。8/21收盘数据,11月合约和10合约价差为9.6%,12月合约和10合约价差为24.4%,近期可更多关注多11月合约空10月合约以及多12月合约空10月合约的套利机会。
策略
套利角度关注多11月合约空10月合约以及多12月合约空10月合约的套利机会。