猜你想问
这份研报主要分析了什么内容?
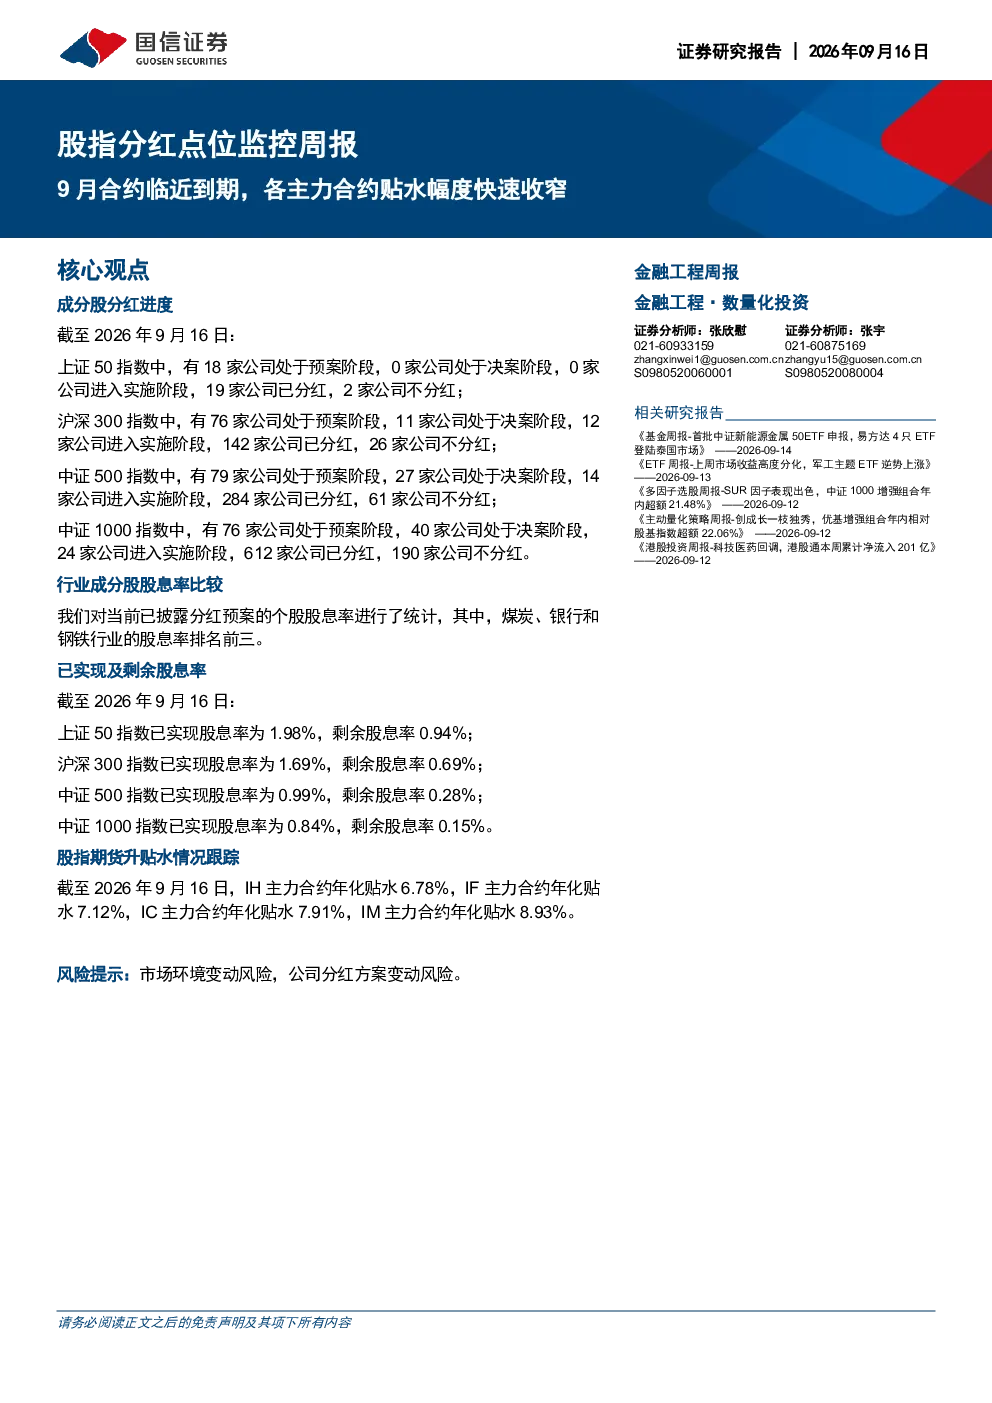
本研报主要分析了股指期货的分红点位监控情况,特别是9月合约临近到期时各主力合约贴水幅度的变化。报告详细追踪了上证50、沪深300、中证500、中证1000指数成分股的分红进度,包括预案、决案、实施及已分红情况。同时,比较了煤炭、银行、钢铁等行业的股息率,并提供了各指数已实现及剩余股息率数据。此外,还跟踪了IH、IF、IC、IM主力合约的年化贴水情况,为投资者提供了全面的股指分红点位参考信息。
公用事业赛道的发展趋势如何?
报告未涉及具体行业分析,但可关注金融工程领域的发展趋势。金融工程通过量化投资等手段,对股指期货、期权等衍生品进行深度分析和策略开发,在风险管理、资产配置等方面具有重要作用。随着金融市场的不断深化和科技的发展,量化投资策略将更加智能化、系统化,为投资者提供更多元化的投资工具和风险管理方案。
报告重点分析了哪些方向?
报告重点分析了股指期货的升贴水情况以及指数成分股的分红点位测算。具体包括:1)各主力合约年化贴水数据的跟踪;2)基于历史数据测算指数分红点位的方法;3)各指数成分股的分红进度和股息率比较;4)股指期货升贴水期限结构及其历史分位点分析。这些分析为投资者提供了判断市场估值和潜在收益的重要参考依据。
当前市场现状如何判断?
从报告数据来看,9月合约临近到期时各主力合约贴水幅度快速收窄,显示市场对到期合约的预期有所变化。成分股分红进度各异,部分公司处于预案或决案阶段,部分已分红,反映了不同企业在盈利分配上的策略差异。行业股息率方面,煤炭、银行、钢铁行业表现突出,而各指数的已实现及剩余股息率数据则提供了更全面的估值参考。这些信息有助于投资者理解当前市场的分红环境和估值水平。
研报提示了哪些风险?
报告提示了市场环境变动风险和公司分红方案变动风险。市场环境的变化可能影响股指期货的升贴水情况以及成分股的分红决策,进而影响分红点位测算的准确性。此外,公司自身的经营状况和盈利能力也会影响其分红方案,投资者需关注相关动态变化,以降低投资风险。